Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Období „vysokých“ reálných sazeb?

    Období „vysokých“ reálných sazeb?

    25.09.2023 17:54

    Reálné sazby se nyní v USA z pohledu posledních cca 10 let pohybují na hodně vysokých úrovních. Je tomu tak i z dlouhodobějšího pohledu? Jaké by byly implikace pro hodnocení monetární restrikce a pro valuace na akciovém trhu?

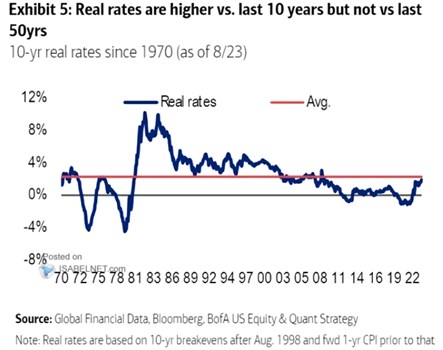
    Následující graf ukazuje dlouhodobý vývoj reálných výnosů desetiletých vládních dluhopisů v USA. Ty se nyní pohybují u 2 % a z pohledu posledních deseti let se tedy nachází mimořádně vysoko. Tyto reálné sazby dokonce můžeme použít jako jedno z (hrubých) měřítek utaženosti monetární politiky:

    Například bývalý prezident Fedu v Dallasu Robert Kaplan odhaduje, že neutrální sazby Fedu se v reálném vyjádření pohybují mezi 0,5 – 0,75 %. Pokud by historická průměrná časová prémie mezi nimi a desetiletými sazbami dosahovala 1 %, nebyly by nyní 2 % reálné výnosy dluhopisů nějak mimořádně restriktivní. Ale v restrikci by byly a ta by se zvyšovala při dalším poklesu inflace.
    aa
    Zdroj: X

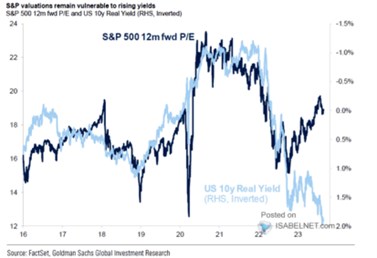
    Pointa grafu je zřejmě hlavně v tom, že nyní se reálné sazby pohybují blízko dlouhodobého průměru. A i když se tak z perspektivy posledních deseti let nachází výnosy vysoko, dlouhodobě jde spíše o standard. Z čehož by šlo derivovat řadu úvah o tom, co je vlastně normál, starý, či nový normál, či nenormál. Já bych ale v souvislosti s prvním grafem nyní radši připomněl ten, který ukazuje nejdříve silný vztah a pak hlubokou mezeru mezi reálnými sazbami a valuacemi amerického akciového trhu:
    zz
    Zdroj: X

    V kontextu dnešní úvahy můžeme zauvažovat o tom, že dlouhodobý průměr reálných sazeb se nachází právě u 2 %. Pokud bychom pak druhý graf použili (či zneužili) jako nástroj k odvození „standardního“ PE, vycházelo by nám, že poměry cen akcií k ziskům očekávaným pro následující rok by se „měl“ pohybovat kolem dvanácti. Což s ohledem na současnou situaci zní spíše jako finance fiction. Příčinou oné mezery jsou jednak nízké rizikové prémie a jednak vysoká růstová očekávání a to zřejmě jak cyklická, tak strukturální. Těm se budeme věnovat zítra.


    Čtěte více:

    Británie přerušila zvyšování úroků, základní sazba zůstává na 5,25 procenta
    21.09.2023 15:05
    Britská centrální banka dnes ponechala základní úrokovou sazbu beze zm...
    BoJ pokračuje v uvolněné politice, evropská cena zemního plynu po odvolání stávky v Austrálii klesá
    22.09.2023 8:55
    Evropské akciové trhy zahájí dnešní obchodování poklesem, futures inde...
    Perly týdne: Která aktiva jsou nastavena na tvrdé, měkké a na žádné přistání?
    22.09.2023 12:49
    Goldman Sachs predikuje růst akcií v USA, Evropě i Asii, k tomu oslabu...
    Monetární politika v následujících letech - mezi mírně pod a mírně nad je velký rozdíl
    22.09.2023 17:24
    Ekonomové Bank of America i Goldman Sachs přišli s predikcemi dalšího ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    06.10.2026
    9:08Rozbřesk: Opětovná polská intervence proti „drahé naftě“ zřejmě zabrání zvyšování sazeb NBP
    8:51Česká inflace, OpenAI jedná o 30 miliardách dolarů a futures v zeleném  
    6:50FX strategie: Protivítr fouká ze zahraničí, prodejní tlaky na koruně zesilují  
    5:55Valuace padají, příležitosti rostou. Morgan Stanley vidí šanci v americkém průmyslu  
    05.10.2026
    17:26Podle Goldman Sachs jsou růstová očekávání na amerických akciích poměrně umírněná. Chyba v odhadu?
    16:29PODCAST Týdenní výhled: Pozornost dluhopisů se stáčí k evropské politice  
    15:29Euro padá na minima od května 2025. Trhy děsí Francie i politická nejistota ve Španělsku  
    13:03Tlak na trhu s ropou se bude dále zvyšovat, říká šéf Saudi Aramco
    12:37Start týdne je smíšený. Evropská politika je zátěž, japonské dluhopisy riziko  
    11:03Investice do umělé inteligence se přesouvají do fáze vybírání konkrétních akcií, velkým tématem se stávají AI agenti
    10:31Nálada v německém automobilovém průmyslu se výrazně zhoršila, uvedl institut Ifo
    10:08DOORNITE míří na burzu. Výrobce dveří a zárubní zahajuje IPO na trhu START, EBITDA v pololetí vzrostla o 59 %
    9:37Primoco letí vzhůru. Zisk přesáhl 100 milionů, ve hře jsou kontrakty za miliardy
    9:29Rozbřesk: Evropa má uvolňovat více „strategické nafty“, českou inflaci to zásadně neovlivní
    8:55Dveře na burzu dokořán: DOORNITE vstupuje na START, KB naopak jedno klíčové jméno zavírá za sebou  
    8:45Primoco UAV SE: Informace o předběžném vývoji tržeb v roce 2026
    8:41KKCG Real Estate Financing a.s.: Konsolidované mezitímní účetní závěrky ručitele za období končící 30.06.2026
    8:31Komerční banka, a.s.: Informace o rezignaci člena představenstva pana Etienne Loulergue.
    6:04Ark Invest: Přichází obdoba průmyslové revoluce. Bude mít dopady na ropu, sazby i celou ekonomiku
    04.10.2026
    9:40Víkendář: Finanční represe byla v minulosti významným nástrojem snižování vládních dluhů. Bude se to opakovat?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00DE - Průmyslové objednávky, y/y
    9:00CZ - CPI, y/y
    11:00EMU - Maloobchodní tržby, y/y