Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Monetární politika v následujících letech - mezi mírně pod a mírně nad je velký rozdíl

    Monetární politika v následujících letech - mezi mírně pod a mírně nad je velký rozdíl

    22.09.2023 17:24

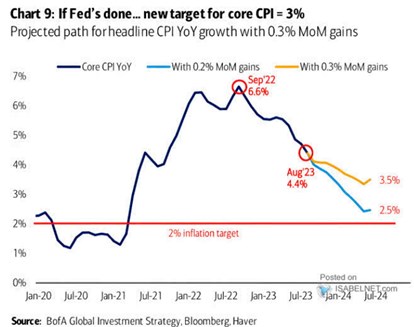
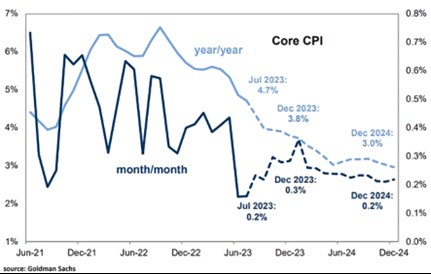
    Ekonomové Bank of America i Goldman Sachs přišli s predikcemi dalšího vývoje americké inflace. Z nich není v relativně brzké době vidět přistání na inflačním cíli ve výši 2 %. S pár komentáři se na ně podíváme.

    Následující graf od BofA jsme tu již viděli. Nyní tedy jen připomenutí toho, že podle ekonomů této banky se inflace v případě, že Fed již nebude zvedat sazby, dostane někam k 2,5 – 3 %. A pak se jí dál dolů už moc chtít nebude, možná naopak:
    1
    Zdroj: X

    Druhý graf je z dílny Goldman Sachs a hovoří hodně podobnou řečí. S meziměsíční inflací pohybující se mezi 0,2 – 0,3 % se tu dostáváme na 3 % meziročního růstu cen na konci příštího roku. Tedy 1 procentní bod nad inflačním cílem Fedu. Zde již je náznak dalšího poklesu v roce 2025. Ale určitě ne tak rychlého, jako v první polovině roku 2024:
    2
    Zdroj: X

    O tom, že predikce jsou složité a zejména ty, které se týkají budoucnosti, se obecně ví. To nemusí znamenat, že bychom na ně měli hledět s cynismem, ale spíše je dobré vnímat jejich limity. Což se v případě inflace ukázalo jasně v posledních pár letech. Nyní někteří ekonomové poukazují třeba na vývoj na trhu s bydlením, s cenami nemovitostí a nájmy s tím, že podle nich je skutečná inflace znatelně níže, než oficiální čísla. Já bych pak v souvislosti s oněmi predikcemi připomněl svou tezi „mezi mírně pod a mírně nad je velký rozdíl“:

    Do roku 2020 se inflace v řadě vyspělých zemí pohybovala něco pod cíli centrálních bank. To znamenalo, že tyto banky mohly držet svou politiku více, či méně uvolněnou. Když už něco, tak jako argument proti takovému postupu nezaznívala inflace, ale úvahy o tlacích ve finančním systému, bubliny, špatná alokace kapitálu a podobně.

    Pokud bychom se dlouhodoběji dostávali do prostředí s inflací výrazně vyšší, než cíl (tedy obvykle 2 %), není třeba dlouze diskutovat o tom, že monetární politika by tíhla ke znatelné utaženosti. Co když ale bude inflace jen mírně nad 2 %? Jak jsem naznačil výše, i to může být z hlediska nastavení monetární politiky velký rozdíl od „mírně pod“. Tj., monetární politika se stále může výrazně lišt od toho, co bylo „normálem“ po dlouhou řadu let po roce 2008.

    Najdeme řadu argumentů, proč ony dezinflační, či dokonce deflační roky po finanční krizi považovat za unikum. Končí globalizace a nastává deglobalizace, mění se strukturální rysy trhu práce a roste její vyjednávací pozice, zvyšuje se tržní síla firem v některých odvětvích... zrovna tak ale můžeme věřit třeba v silně dezinflační efekt nových technologií.

    Na onom „mezi mírně pod a mírně nad je velký rozdíl“ je pak zábavné to, že pokud by byl inflační cíl na 3 %, tak ani u scénářů od GS a BofA nejde o relevantní téma. Tím se ale dostáváme k tomu, (i) jaký je nejlepší inflační cíl a pokud to není ten současný, tak (ii) kdy je nejlepší jej změnit. A konec konců je tu také téma (iii) zda něco vůbec cílit a pokud ano, co vlastně. Což už je vše příběh sám o sobě.


    Čtěte více:

    Chavez: Umělá inteligence je v základu stále jen matematika, lidí bude stále třeba
    22.09.2023 6:47
    Marty Chavez z investiční společnosti Sixth Street Partners hovořil na...
    Monopol Space X a nové firmy v odvětví uvažující jinak než stará škola
    22.09.2023 10:59
    Muskova společnost Space X vyslala do vesmíru mnohem více raket než sp...
    Japonská centrální banka pokračuje v mimořádně uvolněné měnové politice
    22.09.2023 8:44
    Japonská centrální banka se dnes rozhodla pokračovat ve své mimořádně ...
    Perly týdne: Která aktiva jsou nastavena na tvrdé, měkké a na žádné přistání?
    22.09.2023 12:49
    Goldman Sachs predikuje růst akcií v USA, Evropě i Asii, k tomu oslabu...
    Průzkum Reuters: V září ČNB sazbami nehne, ale do konce roku hlavní na 6,50 %
    22.09.2023 15:04
    Česká národní banka na nejbližším měnovém jednání 27. září nepohne úro...

    Váš názor
    •  
      22.09.2023 20:41

      a co u nás? zajímalo by mě, kolik ekonomů věří, že u nás se inflace dostane k těm 2%....jo, na jeden, dva měsíce možná ano...a potom přijdou s tím, že inflační cíl zvedají na 3-4 %...
      abc1
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu