Více než 200 miliard korun vynaložených Českou národní bankou na nákup eur zahýbalo nejen s kurzem české měny, ale i s cenami českých dluhopisů. Ty se během listopadu staly obligacemi s jednou z největších návratností na evropském kontinentě a vystoupily ze stínu německých dluhopisů, které platí za nejbezpečnější přístav evropských dluhopisových trhů. Radovat se mohou především české banky.
Návratnost investice do českých dluhopisů od oznámení intervence ČNB a skokového oslabení koruny (dne 7. listopadu 2013) dosáhl již 0,9 procenta, což je podle dat European Federation of Financial Analysts Societies spolu s dluhopisy švédské vlády jedna z nejlepších návratností ze všech 26 sestavovaných národních indexů státních dluhopisů.
Zájem o české dluhopisy zvýšil jejich cenu na trhu a stlačil výnos. Svědčí o tom zaznamenaný pokles výnosové prémie, kterou investoři vyžadují za investici do českých vládních dluhopisů proti investici do méně rizikových německých dluhopisů. V případě 5letých vládních dluhopisů rozdíl výnosů včera klesl na pouhých 13 bazických bodů, tedy 10měsícní minimum.
Proč zrovna české dluhopisy?
Jedním z motivů, které přitahují investory k českým vládním dluhopisům je právě i intervence ČNB. Pro trh důvěryhodný slib delšího držení kurzu koruny poblíž na stanovené úrovně, jehož trvání ČNB nyní odhaduje alespoň do roku 2015, totiž s sebou implicitně nese také větší jistotu nezvyšování sazeb z historicky nízkých úrovní. Jinak by šla ČNB svými kroky měnové politiky proti sobě. Očekávání investorů na dluhopisovém trhu v delším horizontu se tak mírně posunula.
Miliardy korun odpovídající asi 5 procentům hrubého domácího produktu České republiky, které ČNB vynaložila na intervence, se navíc pravděpodobně beze zbytku nevrátily zpět na účet centrální banky, nýbrž z určité části našly své uplatnění i na českém trhu dluhopisů.
Nabídka českých dluhopisů v druhém pololetí přitom byla ze strany české vlády minimální. Ministerstvo financí totiž využilo nízkých výnosů již v prvním pololetí a své emisní potřeby v posledních měsících doplnilo spíše skrze 15miliarodovu vánoční emisi spořících dluhopisů pro občany.
Obraz české ekonomiky v očích investoru navíc vylepšují zlepšující se rozpočtové vyhlídky a souhlasné komentáře ratingových agentur, pokud jde o zvolený směr fiskální politiky České republiky. Výsledek voleb navíc neukazuje na žádnou velkou revoluci v oblasti rozpočtové politiky.
Banky se radují a utrácejí za dluhopisy dál
Důvody pro pokles výnosů tedy existují a materializují se. Vysoké zhodnocení českých dluhopisů je přitom pozitivním faktorem pro české banky. Ty si udržují v Evropě nebývalý likviditní polštář – ukazatel Tier 1 českého bankovního sektoru ke konci prvního kvartálu letošního roku 16 procentech, což je nad průměrem bank v Evropě a dvojnásobek proti regulátory vyžadovanému bezpečnému minimu.
České dluhopisy přitom v rozvahách domácích bank hrají nemalou roli. Ke konci loňského roku tvořily 16,8 procenta celkové hodnoty aktiv bank. Banky tak mohou mít z růstu ceny dluhopisů radost a tyto své investice dále rozšiřují.
„Český bankovní sektor, který platí již v současnosti za velmi vybavený likviditou, bude nadále parkovat část volných prostředků ve státních dluhopisech v příštím roce,“ uvedl pro agenturu Bloomberg Marek Dřímal, ekonom . „Profitovat z toho budou především krátkodobé a střednědobé dluhopisy,“ dodal.
Zahraniční investoři mohou skřípat zuby
Čtyři pětiny z celkového objemu vydaných vládních dluhopisů za 1,6 bilionu korun jsou podle údajů ministerstva financí denominovány v korunách. Držiteli těchto emisí jsou potom prý z 87 procent české subjekty, jimž se jejich investice díky růstu ceny dluhopisů po intervenci ČNB zhodnotila. Zbylých 13 procent investorů ale v případě nedostatečného krytí měnového rizika mohlo nemálo prodělat v důsledku více než 5% oslabení české měny. Koruna za listopad oslabila o 5,8 procenta a dnes byla nejslabší od března 2009, když se dostala až na 27,416 CZK/EUR.
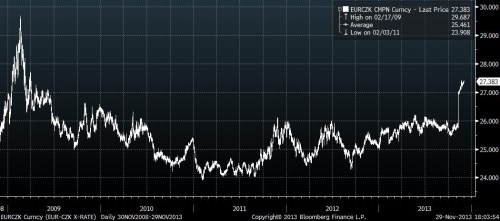
Reálné je navíc podle některých riziko, že by ČNB mohla chtít měnu oslabit ještě dále. Dmitri Barinov, který z pozice fond manažera Union Investment Privatfonds spravuje aktiva v hodnotě 2,5 miliardy dolarů, se například tento týden v rozhovoru pro agenturu Bloomberg nechal slyšet, že deflační riziko a pomalé oživení ekonomiky (potvrzené prvním odhadem statistiků ohledně vývoje HDP ve 3Q) mohou donutit centrální bankéře k dalšímu kroku. „Existuje slušné nebezpečí, že by ČNB mohla zvýšit svůj intervenční cíl - dejme tomu o dalších 5 procent – a že nezajištění zahraniční investoři opět utrpí ztráty,“ varoval Barinov.
Scénář, který by vedl ČNB k navýšení intervenčního cíle na 28 korun za euro, minulý týden v online rozhovoru na Patria.cz vykreslil Lubomír Lízal takto: „V Evropě se zpomaluje hospodářský růst, stále nejsou dořešeny problémy tamního bankovního sektoru, jih Evropy se stále potácí v problémech. ECB snižuje opět sazby, přesto dochází k trvalému poklesu cen v eurozóně. Přes importní ceny se výrazně prohlubují deflační tlaky.“ Zároveň dodal, že si tento vývoj dokáže představit a nepovažuje ho za „nijak dramatický či nerealistický“. Guvernér Miroslav Singer ale označil opětovné devizové intervence za nepříliš pravděpodobné.
(Zdroj: Bloomberg, ČNB, ČSOB, EFFAS)
Více o intervencích ČNB čtěte na Patria.cz v Tématu měsíce: