Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Krugman o inflaci a „severských“ důkazech nefunkčnosti eurozóny

    Krugman o inflaci a „severských“ důkazech nefunkčnosti eurozóny

    12.06.2015 14:00
    Autor: Redakce, Patria.cz

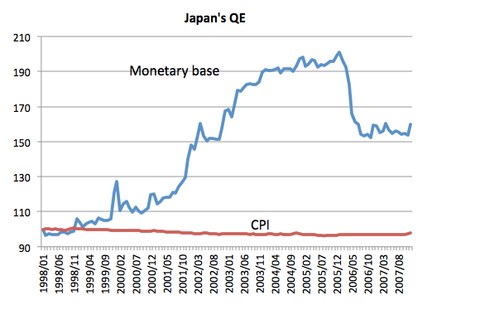
    Martin Feldstein je překvapen z toho, že i přes velký růst monetární báze nedošlo ke zvýšení inflace. Takový vývoj ale v prostředí nulových sazeb vůbec překvapivý není, na což řada z nás poukazovala od samého počátku. Tradiční IS-LM model predikuje, že současná politika Fedu nebude mít na inflaci velký dopad. Navíc máme s podobnou situací dobré empirické zkušenosti: Japonsko se o kvantitativní uvolňování pokoušelo už dříve a výsledek byl následující (v grafu je vyznačen vývoj monetární báze a vývoj indexu spotřebitelských cen v Japonsku):
    k1

    Je pro mě stále záhadou, proč řada relativně umírněných konzervativních ekonomů podobné argumenty v roce 2009 odmítala. Chápu, že politika může některé lidi donutit k tomu, že riziko vysoké inflace vidí všude kolem. Důkazy z Japonska jsou ale tím nejjasnějším argumentem, který jsem kdy viděl. Nyní se navíc nacházíme v době, kdy už by mělo být jasné, že ekonomové jako Bernanke, Woodford či Eggertsson měli od počátku pravdu i v případě USA. Ale pro někoho je absence inflace prostě stále záhadou.

    Finsko jako důkaz nefunkčnosti eurozóny

    Na FT jsem četl zajímavý příběh o problémech Finska. Používaná čísla jsou ale úplně mylná a zdá se, že si někdo plete mzdy a jednotkové náklady práce. Pokud se podíváme na data z Conference Board, zjistíme, že ve Finsku dochází k prudkému růstu jednotkových nákladů práce. Příčinou však není nárůst mezd, ale kolaps produktivity ve výrobním sektoru. Tento příběh má ovšem širší rozsah, protože ukazuje, že problém eura se už nedotýká jen jihu měnové unie. Dobře na tom totiž nejsou ani země na severu, které mají jinak silnou pozici ohledně zadlužení a jejich náklady půjček se drží nízko. Týká se to Finska, Dánska (které euro nepoužívá, ale jeho měna je na něj navázána) a Nizozemí.

    Co se konkrétně děje? V případě Finska jde o klasický problém asymetrického šoku v měnové oblasti, která není optimální. Země má dva hlavní exportní sektory, prvním z nich je vývoz dřeva, druhým je Nokia. U obojího došlo ke kolapsu a měl by následovat pokles domácích mezd, který by umožnil návrat na ztracené trhy. Finsko ale nemá vlastní měnu a změna proto musí přijít ze strany pomalé a bolestivé vnitřní devalvace. Problémem eura není fiskální nezodpovědnost a dokonce ani kapitálové toky. Celý projekt je od samého počátku omyl a bude generovat další krize v případě, že se Evropa dostane přes tu současnou.

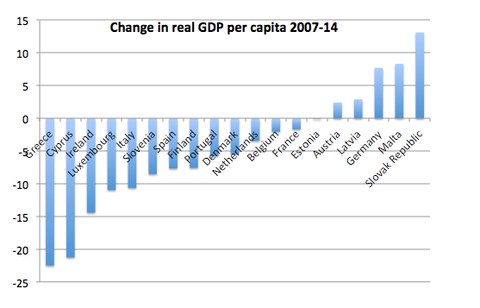
    Graf porovnává změnu HDP na hlavu v evropských zemích z let 2007–2014. Nejlépe si v tomto srovnání vede Slovensko, za ním stojí Malta a Německo. Ve většině ostatních zemí došlo k poklesu reálného produktu na hlavu, největší propad nastal v Řecku a na Kypru:
    k2

    Pravda o Lotyšsku

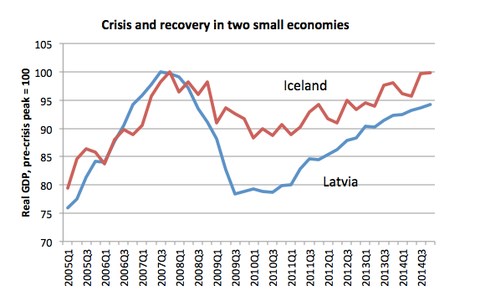
    Olivier Blanchard přednesl v roce 2013 na Brookings Panel obsáhlou analýzu ekonomiky Lotyšska. Hodně lidí se tehdy divilo, proč této malé zemi věnuje tolik pozornosti. Šlo ale o to, že Lotyšsko bylo typickým příkladem země, která sleduje údajně úspěšnou politiku fiskální konsolidace. Řada z nás tehdy tvrdila, že o žádný úspěch nejde – skutečně dobrou zprávou v té době byl rychlý růst produktivity a ten byl hlavně odrazem toho, jak tato chudá země doháněla zbytek Evropy. Podívejme se na to, jak si nyní vede Lotyšsko ve srovnání s další malou ekonomikou, která ale sledovala hodně rozdílnou politiku – v grafu vidíme vývoj produktu Lotyšska a Islandu. Nenajdeme tam nic, co by ospravedlňovalo oslavy fiskálního utahování.
    k3

    Zdroj: NYTimes


    Čtěte více:

    Dlouhodobé investiční příležitosti (DIP) – sektor Healthcare
    12.06.2015 11:00
    Výběr správných titulů je při investování na kapitálových trzích klíčo...
    Krátkodobé investiční tipy - Evropské akcie stále letí!
    11.06.2015 13:00
    Rádi bychom Vám prezentovali další ze série analytických prací našeho ...
    Průmysl v eurozóně - nepatrný dubnový růst zaostává za očekáváními
    12.06.2015 11:16
    Průmyslová výroba v eurozóně letos zatím vykazuje střídavé úspěchy. Du...

    Váš názor
    •  
      12.06.2015 15:59

      Zajímavé by bylo přidat do srovnání vývoj zadlužení a platební bilance. Ukázalo by se, kdo má zdravější základy pro růst do budoucna.
      kadanfm
    •  
      12.06.2015 15:36

      A ještě jeden technický detail - srovnání 2007-2014 vypadá účelově a omlouvám se za to sprofanované slovo, které politici tak rádi zneužívají. Zahrnuje dva roky boomu a 6 let krize/post-boomového období. Buď by mělo srovnání začít od roku 2008, čímž by ukázalo propad a jeho následné dobíhání, nebo by mělo ukázat celé předchozí období boomu plus krizové období. Takovouhle logikou si třeba vyberu srovnání 2010 a 2013 a budu tvrdit, že daná země dynamicky roste. Klidně opomenu, že pořád ještě nedohnala předchozí pokles.
      Vlado
    •  
      12.06.2015 15:33

      Dánsko má vlastní měnu, Finsko má euro a v tabulce, která prezentuje změnu HDP na hlavu 2007-2014 jsou na tom obě země prakticky stejně - v čem je tedy selhání eura ve Finsku ve srovnání s pozitivním přínosem vlastní měny v Dánsku? Nějak mi to uniká.
      Vlado
      • Dánska koruna
        12.06.2015 15:54

        je prý navázána na Euro. Já to nevím, ale v článku je to zmíněno.
        kadanfm
    • Kucíííí
      12.06.2015 14:47

      Iceland není Irsko :o) "v grafu vidíme vývoj produktu Lotyšska a Irska".
      Mike -Green D. is killing Europe
    Aktuální komentáře
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?
    13:22Siemens sází na AI a datová centra. Rekordní objednávky přiměly firmu zvýšit výhled
    12:08ČEZ zvýšil celoroční výhled. Slabší jádro a trading vyvážila distribuce a jednorázový zisk z JESS  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data