Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Goldman Sachs: Probíhá poslední vlna finanční krize

    Goldman Sachs: Probíhá poslední vlna finanční krize

    15.10.2015 11:00
    Autor: Redakce, Patria.cz

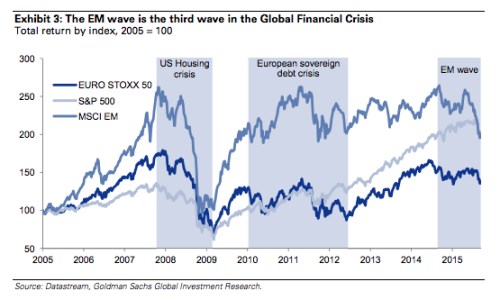
    Finanční krize může být vnímána jako několik vln, které jsou sice oddělené, ale přesto spolu souvisejí. První vlnou byla krize v USA, která začala kolapsem hypotéčního trhu a skončila pádem Lehman Brothers, nastartováním programu TARP a kvantitativního uvolňování. Druhá vlna proběhla v Evropě. Začala v bankovním sektoru, který držel riziková americká aktiva. Skončila krizí na trzích vládních dluhopisů a rozjetím programu kvantitativního uvolňování. Třetí vlna vznikla na rozvíjejících se trzích (EM) a jde ruku v ruce s kolapsem cen komodit.

    Popsané tři vlny jsou znázorněny v grafu spolu s vývojem indexu evropských, amerických a EM akcií:
    gs

    Zdroj: GS, FTAlphaville

    Tato neustále se vracející krize má za následek to, že neprobíhá obvyklé oživení na akciových trzích. Během většiny cyklů můžeme totiž rozlišovat čtyři základní fáze, které můžeme nazvat následovně: Zoufalství, naděje, růst a optimismus. Během první vlny se trhy dostaly do fáze zoufalství. Když začal program kvantitativního uvolňování, americké trhy se dostaly do silné fáze optimismu, ale v Evropě nezačala ani fáze růstu, protože se objevila krize bankovního systému a vládního zadlužení. Rozvíjející se trhy se postupně pohybovaly směrem k optimismu, protože jim pomáhala akomodace v USA. Když se ovšem Evropa v roce 2012 konečně dostala do fáze růstu, rozvíjející se trhy se propadly do fáze zoufalství.

    V současné době se pozornost trhů zaměřuje zejména na tyto rozvíjející se trhy, investoři ale stojí před dvěma základními scénáři. Je možné, že čelíme dlouhodobé stagnaci, což napovídá i vývoj na dluhopisových trzích. Nebo můžeme zpomalení na rozvíjejících se trzích vnímat jako konečnou část celkové finanční krize. Ta by postupně nutila příslušné země k tomu, aby posílily rozvahy stejně, jako se to stalo v USA a v Evropě. Nová rovnováha by pak měla vést k normalizaci ekonomiky, růstu zisků i sazeb.

    Podle našeho názoru je dlouhodobá stagnace méně pravděpodobná a pravděpodobnost recese je v dohledné době velmi nízko. Vyvozujeme tedy následující závěr: Akcie by si v následujících 12 – 24 měsících měly opět vést lépe než dluhopisy. Návratnost generovaná akciovými trhy by ale měla být nižší než v předchozích letech, kdy díky uvolnění ekonomické politiky rostly valuace. Akciové trhy ve vyspělých zemích si také budou nadále vést lépe než akcie z rozvíjejících se trhů.

    Zdroj: GS, FTAlphaville


    Čtěte více:

    Rusové pomáhají americkým těžařům, ale nezachrání je
    14.10.2015 11:15
    Americké těžební společnosti se téměř rok držely nad vodou, nyní jsou ...
    Jak vážné je zpomalení americké ekonomiky?
    14.10.2015 14:15
    Poté, co z amerického trhu práce přišla nečekaně slabá data, začalo ně...
    Summary: Delta (DIP), JP Morgan (DIP), Intel, Wells Fargo, ASML
    14.10.2015 18:13
    Evropa:Výsledky za třetí čtvrtletí dnes oznámil holandský dodavatel ko...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.11.2026
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?
    13:22Siemens sází na AI a datová centra. Rekordní objednávky přiměly firmu zvýšit výhled

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data