Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Je nízká budoucí návratnost amerického trhu daná věc?

    Je nízká budoucí návratnost amerického trhu daná věc?

    12.09.2025 17:28

    Pokud si dobře pamatuji, bude to pomalu rok, co Goldman Sachs přišel s určitou predikcí dlouhodobějšího vývoje na americkém akciovém trhu. Tou, která hovořilo o roční průměrné návratnosti kolem 2 – 3 %. Tedy hluboko pod historickými standardy a také pod návratností požadovanou. Hlavním argumentem pro tyto předpovědi byly vysoké valuace. Které jsou nyní ještě výše….

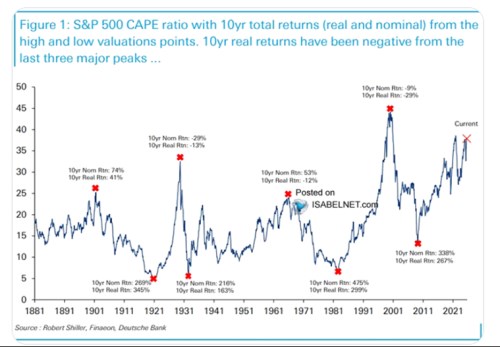
    Ona historická vazba mezi výší valuací a následnou návratností trhu je dobře známá. Stejně jako to, že nyní jsou valuace hodně vysoko a pokud dáme obojí dohromady, dojdeme k něčemu podobnému jako v GS. Následující graf je třeba od Deutsche Bank, pracuje s tzv. CAPE, tedy poměrem cen k průměru již dosažených zisků. I podle tohoto měřítka jsme nyní valuace dost vysoko. A DB v grafu vyznačuje extrémnější valuační body a dopisuje nominální a reálnou návratnost, která byla následně zaznamenána během deseti let:
    patek

    Celkově graf také poukazuje na to, že z hlediska budoucí návratnosti jsou lepší valuace nízké než vysoké. A také ukazuje, že po dosažení vrcholů mají valuace tendenci korigovat. Což samozřejmě souvisí s onou nižší návratností. Jak tu ale občas připomínám, poměry cen k ziskům mohou jít dolů nejen přes pokles cen, ale i přes vyšší zisky (a samozřejmě nějakou kombinaci). Třeba PE počítané z cen akcií a zisků očekávaných pro následujících 12 měsíců je nyní u 22 a můžeme se ptát, jak by se mohlo postupně dostat k nějakému historickému standardu.

    Pokud by trh například stagnoval a zisky rostly o 6 – 7 % ročně (dlouhodobý historický standard), poměry cen k ziskům by se z 22 na 17 (zhruba historický standard) dostaly asi za čtyři roky. Nulový růst cen akcií by ale asi nikoho nepotěšil. Co kdyby měly trhy v USA vynášet cca požadovanou návratnost (mínus dividendový výnos)? Pokud by to bylo cca 6 % ročně a zisky stále rostly o 7 % ročně, PE by se moc výrazně neměnilo. Na jeho rychlejší pokles by zisky musely růst znatelně rychleji než 7 %. Tedy rychleji, než historický standard. Což se nyní díky AI a dalším technologiím evidentně čeká. Pokud by růst zisků dosahoval třeba 10 % ročně, PE by na 17 kleslo za sedm let.

    I zde připomenu, že podle některých indikací firmy nyní vydělávají více volného toku hotovosti FCF v poměru k ziskům než dříve. Zisky jsou tak „kvalitnější“, investoři jsou za ně ochotni zaplatit více i kvůli tomuto faktoru. V dnešním kontextu by to znamenalo, že onen historický standard u 17 by se fakticky posouval výš. Přesněji řečeno stejný „standardní“ poměr cen k FCF odpovídá vyššímu standardnímu PE. A tím vším nechci nikoho za každou cenu uklidňovat, že na trhu nedochází k žádným valuačním excesům, návratnost nemůže být v delším období nižší a podobně. Spíše jen ukázat, že obrázek není ani zde černobílý, budoucí scénáře nejsou jen ty nepříjemné.


    Čtěte více:

    Financial Times: Společnost GTCR kupuje výrobce léků Zentiva za 4,1 miliardy eur
    11.09.2025 8:17
    Americká investiční společnosti GTCR kupuje českého výrobce léků Zenti...
    Rozbřesk: Úrokové sazby v eurozóně se dnes měnit nebudou
    11.09.2025 8:44
    Evropská centrální banka dnes podobně jako na červencovém zasedání pon...
    Britská „krize“
    11.09.2025 17:25
    Třeba The Guardian nedávno psal o tom, že Spojené království čelí kriz...
    Mírný růst inflace trhy neohrozí, ECB dnes sazby nezmění
    11.09.2025 10:44
    Včerejší obchodování nakonec nebylo tak pozitivní, jak mohlo být, vezm...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    30.10.2026
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  
    15:54ECB ponechala sazby beze změny, Lagardeová oznámila předčasný odchod
    15:35Výsledky Microsoftu: AI konečně vydělává, Azure roste o 48 % a miliardový účet se nově přesouvá i na věřitele  
    14:44Komplikace pro Dukovany: KHNP ukončila jednání o smlouvě na stavební práce bez dohody
    13:40Poptávka po lécích na hubnutí zůstává silná, a tak Eli Lilly zvyšuje celoroční výhled
    13:15Lagardeová v únoru předčasně odstoupí z funkce šéfky ECB
    12:18Výsledky Alphabetu: Cloud září, ale účet za umělou inteligenci začíná děsit i ty největší optimisty  
    11:31Výsledky Alphabetu táhnou dolů americké indexy, Evropě však v růstu nepřekáží  
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta
    8:50Rozbřesk: Říjnová pauza, prosincové zvýšení. ECB sleduje i francouzský dluh
    8:48Po výsledcích KB přichází na řadu Erste. Investoři řeší i Fed, ECB a Big Tech  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    10:00CZ - HDP, q/q
    11:00DE - HDP, q/q
    12:00EMU - HDP, q/q
    15:00DE - Harmonizovaný CPI, y/y
    15:45USA - Index aktivity ISM Chicago