Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Na další recesi nejsme připraveni

    Na další recesi nejsme připraveni

    21.12.2015 14:00
    Autor: Redakce, Patria.cz

    Ve většině vyspělých ekonomik je cyklus charakterizován dlouhým obdobím expanze, které bývá přerušováno krátkými recesemi. Za jeden z hlavních rysů tohoto cyklu tak můžeme považovat průměrnou délku období expanze. V případě Spojených států byly délky expanzí po druhé světové válce značně rozdílné: Od 12 měsíců u expanze končící v roce 1981 až po 120 měsíců u expanze, která skončila v roce 2001. Současná expanze už trvá 77 měsíců, takže trvá déle než předchozí expanze z let 2001–2007.

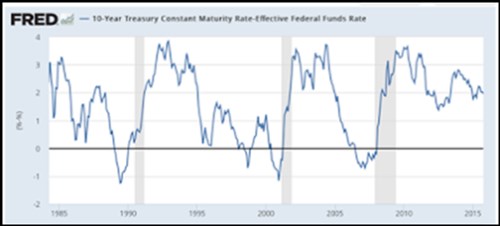
    Počítání měsíců není zrovna dobrý způsob, jak odhadnout načasování příští recese. Může nám ale připomenout, že na nás další recese určitě čeká a není v příliš vzdálené budoucnosti. A když se nám recese připomene, bude rozhodující, nakolik na ni budeme připraveni. V této souvislosti je významné, že sazby se nepohnuly z úrovní kolem nuly ani v Evropě, ani ve Spojených státech či v Japonsku. S ohledem na to, jak dlouho už trvá expanze, je to velmi neobvyklá situace. Patrné je to i z následujícího obrázku, který ukazuje vývoj rozdílu mezi dlouhodobými sazbami a klíčovou sazbou Fedu:
    fed recese

    Vidíme tedy, že rozdíl mezi zmíněnými sazbami zůstal po roce 2008 vysoko, na rozdíl od předchozích expanzí, kdy časem začal klesat (většinou kvůli pohybu krátkodobých sazeb). Graf lze vnímat pozitivně. Může totiž naznačovat, že recesi jsme ještě hodně vzdáleni. Taková interpretace je relevantní za předpokladu, že rozdíl mezi sazbami musí před další recesí opět klesnout. Jenže současné krátkodobé sazby leží neobvykle nízko – jsou upoutány k nule, pod kterou už nemohly a nemohou klesnout. Vývoj rozdílu mezi krátkodobými a dlouhodobými sazbami tak tentokrát nemusí být vhodným indikátorem blížící se recese.

    Graf by nám měl spíše připomínat, jakému riziku čelíme, pokud se recese v dohledné době skutečně dostaví. Monetární politika by tak neměla čas na svou normalizaci a krátkodobé sazby by se stále nacházely na úrovních, ze kterých už je nelze dále snižovat. Pokud by Evropa a Spojené státy vstoupily do recese se sazbami u nuly, šlo by o problém a taková situace by sebou nesla hodně nejistoty. Je tu celá řada důvodů, proč bychom byli rádi, aby se sazby co nejdříve normalizovaly. K nim můžeme přičíst právě možnost nějakého šoku, který by vyvolal recesi v některé významné ekonomice. Vlády a centrální banky tak musí hledět dopředu a jejich ekonomická politika by měla zajistit co nejrychlejší oživení, které by umožnilo zvednutí sazeb.

    Zdroj: Blog Antonia Fatáse, profesora ekonomie na INSEAD


    Čtěte více:

    Slovensko by prý mělo získat většinu ve výrobci elektřiny SE
    21.12.2015 11:52
    Slovensko by mělo využít opci na zvýšení svého podílu ve výrobci elekt...
    NWR varovala před dalším snižováním nákladů
    21.12.2015 11:16
    Těžební společnost New World Resources (NWR), která je majitelem černo...
    ČEZ podal nezávaznou nabídku na koupi německých aktiv Vattenfallu (+ názor analytika)
    21.12.2015 12:57
    Společnost ČEZ dnes odeslala nezávaznou nabídku na koupi německých akt...

    Váš názor
    • Nepřiznaná recese
      22.12.2015 11:28

      Myslím, že se oněch 77 měsíců nacházíme v jakési nepřiznané recesi. Náklady na její zaretušování se jednou projeví. Celý monetární a hlavně tržní systém je nenapravitelně pokřiven. Státní dluhy jsou na nesplatitelných úrovních, takže platí paroubkova okřídlená věta (které se v době její vyslovení všichni smáli) ve smyslu, že nikdo ani nepočítá s tím, že se státní dluh jednou splatí, tak si můžeme půjčovat dál. Na druhou stranu zápůjčka peněz v tak předluženém systému nestojí nic, ještě za ní mnohdy věřitel platí. V blízké budoucnosti se dočkáme určitého druhu státních poukázek na povinnou spotřebu financovanou ze zbytku úspor naivních střadatelů (spořících na záporný úrok), co nepochopili, že žijí v éře nevyhnutelnosti okamžité spotřeby. Ta okamžitá spotřeba totiž udržuje na živu jedinou mantru současných politiků - hospodářský růst. No počkejme si, až se jednou dozvíme, co to stálo.
      jiri
    Aktuální komentáře
    06.11.2026
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání
    16:20Technologické akcie krvácí. AI výprodej nabírá na síle, investoři utíkají do tradičních sektorů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    14:30USA - Míra nezaměstnanosti, s.a.
    14:30USA - Průměrná hodinová mzda, m/m
    14:30USA - Změna počtu prac. míst
    16:00USA - Index spotř. důvěry Mich. university