Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Přehlížený australský recept na hluboké „rozvahové recese“

    Přehlížený australský recept na hluboké „rozvahové recese“

    11.02.2016 15:36
    Autor: Redakce, Patria.cz

    Pravděpodobně nejčastějším vysvětlením Velké recese je to, že šlo o tzv. recesi rozvahovou. Domácnosti se totiž během boomu příliš zadlužily a když začaly ceny nemovitostí klesat, byly nuceny svůj dluh snižovat. Výsledkem byl propad agregátních výdajů a ekonomické aktivity. Je ale tento pohled správný? Já jsem ohledně této teorie skeptikem, protože podle mého názoru není úplná a neodráží v sobě jeden významný prvek. Podívejme se však nejdříve na jednu zemi, která měla podle všech očekávání také projít rozvahovou recesí, ale nestalo se tak.

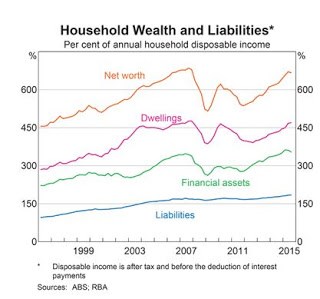
    V Austrálii došlo k boomu na trhu nemovitostí a i tam se vytvořila dluhová bublina. I tam přišla v roce 2008 na trhu nemovitostí korekce, která ovlivnila rozvahy domácností. Můžeme to vidět z následujícího grafu, který ukazuje vývoj čistého bohatství domácností (žlutě) a závazků (modře):
    g2
    Austrálii ale přes popsané problémy nepostihla hluboká recese. V době, kdy jiné vyspělé ekonomiky trpěly, se jí dokonce vedlo poměrně dobře. Navíc ji tížil propad cen komodit, takže pokud by měla nějaká ekonomika trpět rozvahovou recesí, měla to být právě Austrálie. Proč tomu tak nebylo? Příčinou byla politika centrální banky. Reserve Bank of Australia totiž na rozdíl od Fedu jednala už před krizí roku 2008, snížila sazby a signalizovala další uvolnění monetární politiky. Pomohlo i to, že sazby ležely na počátku cyklu na 7,25 % a RBA tak mohla přikročit k jejich velkému snížení předtím, než narazila na nulu.

    Velké recesi tedy RBA zabránila větší agresivitou a také díky většímu prostoru, který pro ni měla. Pohled na Austrálii tudíž ukazuje, proč teorie rozvahové recese ignoruje jeden významný bod. Tím je právě hranice, kterou pro snižování sazeb představuje nula. Fed jednal pomaleji než RBA, nechal přirozené sazby spadnout pod nulu a výsledkem byla Velká recese.

    K tomu je nutné se ptát, proč by měl vlastně pokles výdajů dlužníků vést k recesi, jak teorie rozvahové recese předpokládá. Proti každému závazku totiž stojí nějaká pohledávka. Pokud tedy někdo snižuje své příjmy na to, aby rychleji splácel dluhy, musí někdo jiný v té samé době dostávat více peněz. Věřitelé by tedy měli vyrovnat pokles výdajů na straně dlužníků. Během poslední recese se tak ale nestalo a oni naopak zvýšili zásobu svých finančních aktiv. Vzrostla poptávka po penězích a naopak klesla jejich nabídka.

    Během krize tak hrála významnou roli právě nadbytečná poptávka po penězích. Jinak řečeno, problém představuje právě tak tato nadbytečná poptávka ze strany věřitelů, jako oddlužení dlužníků. A tím se opět dostáváme k nulovým sazbám. Jestliže jsou věřitelé ochotni omezit svou peněžní zásobu a více utrácet pouze při sazbách pod nulou, ale sazby tam klesnout nemohou, celý problém přetrvává.

    Austrálie nikdy nenarazila na hranici, kterou pro snižování sazeb představuje nula. To je pravý důvod, proč se vyhnula Velké recesi. Pokud se jí v budoucnu chceme vyhnout i my, musíme najít způsob, jak se s touto hranicí vypořádat.

    Autorem je ekonom David Beckworth.

    Zdroj: MacroMarketMusings


    Čtěte více:

    Saudi Aramco a Lanxess mohou začít od 1. dubna se společným podnikem Arlanxeo
    11.02.2016 11:55
    Od prvního dubna 2016 začne fungovat společný podnik německého chemick...
    Takto vypadá medvědí trh!
    11.02.2016 11:16
    Poslední dny jsou na světových trzích ve znamení silných výprodejů. Po...
    Padající DAX má výkonnost na úrovni Nigérie, jen vzkříšení Deutsche Bank ho nespasí
    11.02.2016 16:30
    V loňském roce se německý akciový trh řadil z pohledu investorů k těm ...
    Akcie bankovního sektoru jsou rozpáleny do ruda; míříme k nejhoršímu měsíčnímu výkonu od loňského srpna
    11.02.2016 13:25
    Ceny akcií z bankovního sektoru jsou pod velkým tlakem dlouhodobě. Vče...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    28.09.2026
    17:08Bude se vytvářet stále větší mezera mezi akciovým trhem a celou ekonomikou?
    16:26Nvidia představila platformu, která má pomoci udržet AI modely pod kontrolou
    15:57SpaceX poprvé dostala Starship na oběžnou dráhu
    9:46Odolnost ekonomiky i měnová politika ČNB. S&P zlepšila Česku výhled ratingu
    9:38Růst platů ve veřejné sféře tlačí na inflaci a může přimět ČNB k zásahu, řekla viceguvernérka Zamrazilová
    6:07PODCAST MakroMixér: Automobilky pod tlakem, rozpočet bez priorit. Co podle Bohdana Wojnara brzdí Česko?
    27.09.2026
    8:36Víkendář: Baron o pravém času na nákup Tesly a cestě od Starlinku po Starmind
    26.09.2026
    8:32Víkendář: Pokud na trhu vládnou optimisté, je dobré být opatrnější. Výjimečnost v investování nestojí na algoritmech
    25.09.2026
    22:01Wall Street uzavřela týden v zeleném  
    17:03Efekt inflační ruky
    15:17Bizarní tlak na americkou centrální banku a přehnaná očekávání trhů
    14:58Fitch: Návrh rozpočtu České republiky zvyšuje nejistotu ohledně konsolidace
    14:13Pale Fire Financing a.s.: Pololetní finanční zpráva k 30.06.2026
    13:41Průlom na akciích Mety: v září vzrostly o 36 procent, tržní hodnota společnosti míří ke dvěma bilionům dolarů
    13:33Inspirace Palantirem: Anthropic chce po vstupu na burzu udržet řízení v rukou zakladatelů
    12:50SAB Finance a.s.: Rozhodnutí představenstva společnosti o zvýšení základního kapitálu upisováním nových akcií na majitele v zaknihované podobě
    12:06Dluhopisy znovu lákají investory. Výnosy na maximech otevírají zajímavé příležitosti
    12:05RMS Mezzanine, a.s.: Konsolidovaná pololetní zpráva společnosti za rok 2026
    11:25Souboj o šéfa ECB začíná. Předčasný odchod Schnabelové urychluje boj o vedení eurozóny
    10:53Spekulace o Íránu přinášejí trhům během pátku zklidnění  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data