Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pimco: 17 % pravděpodobnost recese

    Pimco: 17 % pravděpodobnost recese

    16.03.2016 11:00
    Autor: Redakce, Patria.cz

    Všichni víme, že je nemožné předpovědět, jak se bude vyvíjet ekonomický cyklus za několik let. Předpovědět recesi je těžké i na 12 či dokonce na 6 měsíců dopředu. Většina ekonomů tak začne předpovídat recesi ve chvíli, kdy už začala. I přesto si však dovolím tvrdit, že pravděpodobnost recese v tomto roce je nižší, než její pravděpodobnost někdy v roce 2020.

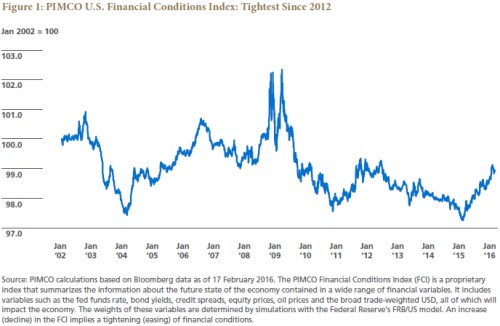
    Neznamená to, že recese v následujícím roce nemůže přijít. Její pravděpodobnost je asi 15 %. Koneckonců, americká ekonomika byla po roce 1945 v recesi v průměru každým šestým rokem. Americká ekonomika navíc zpomalila a v takové situaci je riziko propadu do recese také vyšší. Zvyšuje ho i utažení finančních podmínek, které je patrné z grafu. Z něj je zřejmé, že finanční podmínky jsou nyní nejvíce utažené od roku 2012.
    1

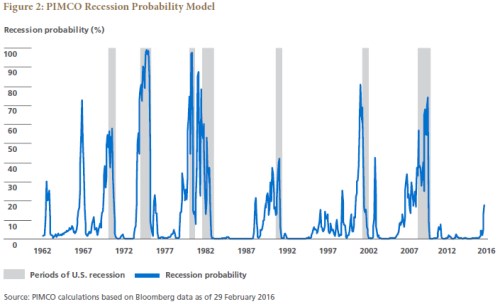
    Čelíme tedy kombinaci slabého růstu a utaženějších finančních podmínek, a to zvyšuje pravděpodobnost recese na vyšší úrovně, než tomu bylo před časem. Vinayak Seshasayee sestavil na základě vývoje ISM, průmyslové produkce, reálné peněžní nabídky, vývoje ve stavebnictví a na trhu vládních dluhopisů model, který pravděpodobnost recese odhaduje přesněji než já v úvodu. Výstup modelu je vyznačen ve druhém grafu a nyní je podle něj pravděpodobnost recese na 17 %. Leží tedy nejvýše od počátku poslední fáze ekonomické expanze, nicméně se stále nachází hluboko pod úrovněmi běžnými před předchozími recesemi:
    2

    Podobné kvantitativní modely, které v naší společnosti používáme, tedy docházejí ke stejným závěrům jako moje kvalitativní analýza. Recese dnes není pravděpodobná, protože není přítomen žádný faktor, který ji obvykle spouští. Současná fáze expanze už trvá dlouho, asi 80 měsíců, zatímco poválečný průměr dosahuje 58 měsíců. Expanze ale neumírají na vysoký věk, ale obvykle na silné monetární utažení či nějakou významnou ekonomickou nerovnováhu. Ani jeden z těchto faktorů momentálně přítomen není.

    Co se týče možných nerovnováh, nejsme nyní v situaci jako v roce 2008, kdy byly rozvahy domácností vysoce zapáčené a spotřebitelské výdaje příliš vysoké. Zadlužení finančního sektoru sice v poslední době vzrostlo, nicméně nebylo použito na příliš vysoký CapEx jako před rokem 2001, ale na finanční inženýrství. Výjimku představuje energetika, ale tento sektor je příliš malý na to, aby stáhl do recese celou ekonomiku.

    V minulosti poslal ekonomiku do recese často Fed, nyní ale k něčemu podobnému nedochází. Jeho politika sice vedla k utažení finančních podmínek zmíněnému v úvodu, považovat ji za důvod vedoucí k recesi lze ale jen těžko. Fiskální politika je navíc mírně uvolněná, k čemuž dochází poprvé v dlouhé řadě let. Pokud tedy vezmeme v úvahu jak kvalitativní analýzu, tak kvantitativní modely, vychází nám, že pravděpodobnost recese v roce 2016 je mnohem nižší než někdy v roce 2020.

    Autorem je Joachim Fels.

    Zdroj: Pimco


    Čtěte více:

    Technická analýza - Měnový pár okupuje denní pivot na 1,1100 EURUSD a vyhlíží večerní komentáře z Fedu
    16.03.2016 9:14
    EURUSD: Měnový pár se dnes pohybuje při hladině denního pivotu na 1,1...
    Společnosti Patria Finance a ČSOB Private Banking úspěšně dokončily úpis strukturovaného fondu Global Partners Patria Selection 1
    16.03.2016 10:06
    Společnosti Patria Finance, a.s. - jeden z největších tuzemských obch...
    ČEZ nekoupí německá aktiva Vattenfallu (akcie +1,5 %)
    16.03.2016 10:07
    Český energetický gigant ČEZ dnes ráno oznámil, že se po důkladném pos...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.10.2026
    15:25Slabý trh práce je pro investory plus, posílá výnosy dluhopisů dolů  
    14:32Technická analýza Nasdaq 100: Blíží se další nenáviděná rally?  
    13:15Perly týdne: Diamanty nejsou věčné, Čína omezuje pohyb AI expertů
    13:15ČEZ: Oznámení o výplatě úrokového výnosu
    12:26RMS Mezzanine, a.s.: Vnitřní informace
    11:37Anthropic míří na burzu navzdory bezpečnostním obavám. IPO by mohlo proběhnout v půlce listopadu  
    11:04Nižší výnosy nechávají akciím prostor pro růst před daty z trhu práce  
    10:08Nike jede dál z kopce. Výsledky bídné, výhled ještě horší
    9:07Lagardeová varuje: Evropa nesmí být závislá na americké a čínské umělé inteligenci
    9:02Mattel láká kupce. O výrobce Barbie údajně usiluje Authentic Brands
    8:53Rozbřesk: Nepokoje ve Francii tlačí euro do defenzivy, diesel zdražuje a Evropa hledá řešení
    8:52Pentagon posiluje síly v Íránu, Anthropic se připravuje na burzu a americké dluhopisy lehce oživují  
    6:02Z odpadlíka miláčkem Wall Street. Microsoft přidal bilion dolarů hodnoty  
    01.10.2026
    17:30Stane se z růstu zisků problém?
    16:30Americkému průmyslu se podle ISM daří, ale cenové tlaky stoupají
    15:26Traderův deník: Trader nebo investor?  
    15:17Rozpočet zatím podle plánu, deficity se ale začínají prodražovat
    14:02Čísla Micronu jsou monstrózní. Nejdůležitější zprávou je, že cyklus neskončí ani v roce 2028  
    13:40Británie překonala hranici 6 procent, její výnosy jsou nejvýše za téměř 30 let  
    13:16Akciový boom dál rozevírá majetkové nůžky ve Spojených státech

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - Inflace, předběžný odhad, y/y
    14:30USA - Změna počtu prac. míst