Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Tenze na německém realitním trhu dále rostou, příčinou je politika ECB

    Tenze na německém realitním trhu dále rostou, příčinou je politika ECB

    18.08.2016 14:00
    Autor: Redakce, Patria.cz

    Na počátku tohoto roku jsme varovali před možnými problémy na německém realitním trhu. Od té doby se řada ukazatelů týkajících se uvedené oblasti nadále zhoršovala. Ceny bydlení se v první polovině roku meziročně zvedly o 5 % a toto tempo růstu lze přirovnat k boomu z konce osmdesátých a počátku devadesátých let. Tento trend je mnohem silnější ve velkých městech, což je ale během období prudce rostoucích cen realit běžné.

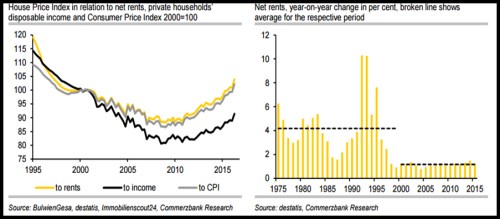
    Od roku 2010 rostou ceny nemovitostí rychleji než nájmy, ceny spotřebního zboží a příjmy domácností. Poměr cen k těmto proměnným se sice stále nachází níže než na přelomu tisíciletí, ale to není důvod ke klidu. Konkrétní vývoj ukazuje první graf. Ve srovnání s obdobím před patnácti lety leží poměr cen nemovitostí k příjmům nyní nejníže, nejvýše se nachází naopak poměr cen k nájmům. Druhý graf ukazuje meziroční růst čistých nájmů a je z něj zřejmé, že jejich průměrný růst je po roce 2000 mnohem nižší než v předchozím období:
    t1

    Hlavním tahounem popsaného boomu je bezpochyby monetární politika ECB, která se v dohledné budoucnosti nezmění. Na druhou stranu ovšem není pravděpodobné, že by došlo k dalšímu prudkému poklesu sazeb. Jestliže bude tedy nadále pokračovat růst cen nemovitostí, bude se zhoršovat jejich dostupnost a tenze na trhu porostou. Pokud by pak došlo k růstu výnosů německých vládních dluhopisů tak, jak očekáváme, hypotéční sazby se budou tohoto trendu držet a tenze se zvýší ještě více. Je těžké odhadnout, kdy bublina praskne, ale v následujícím období už je třeba být opatrný.

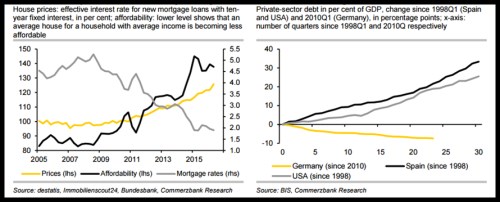
    Pozitivní zprávou je, že doposud neexistují žádné známky předlužení. Situace v Německu se tedy nepodobá předchozímu vývoji v zemích jako USA či Španělsko. Poměr dluhu domácností k HDP v Německu ke konci roku 2015 dokonce klesl. Německý realitní trh by tak měl být na růst sazeb méně citlivý. Riziko cenové korekce by vzrostlo, kdyby nastal boom ve stavebnictví, protože ten by pomohl eliminovat nedostatek nemovitostí v některých regionech a snížil by cenové tlaky. Prozatím ale nevidíme známky, že by k takovému boomu docházelo. Bude-li pokračovat silná poptávka po stavebních službách, je pravděpodobné, že se situace začne měnit, ale ani v takovém případě nečekáme, že by došlo k boomu podobných rozměrů jako ve Španělsku či USA.

    První z dalších dvou grafů popisuje vývoj cen nemovitostí (žlutě), jejich dostupnosti (černě, čím nižší hodnoty, tím nižší dostupnost průměrného domu pro rodinu s průměrnými příjmy) a hypotéčních sazeb. Druhý obrázek popisuje vývoj zadlužení soukromého sektoru. Jednotkami osy x jsou čtvrtletí, v případě Německa je výchozím obdobím první čtvrtletí roku 2010, v případě USA a Španělska první čtvrtletí roku 1998. Je zřejmé, že dluhová bublina se Německu během tohoto boomu na trhu nemovitostí vyhýbá (na rozdíl od předchozího vývoje ve zmíněných dvou zemích):
    t2

    Zdroj: Commerzbank


    Čtěte více:

    Jak Donald Trump změnil můj názor na zlato
    17.08.2016 11:00
    Mnoho lidí mě považuje za člověka s hodně negativním postojem vůči zla...
    Bosch je podezřelý z účasti na volkswagengate
    18.08.2016 8:56
    Německý dodavatel automobilových součástek Robert Bosch se podílel na ...
    Bloomberg: Hospodářské zázraky se nedějí
    18.08.2016 13:50
    Je to jedna z méně rozšířených ekonomických pravd. Hospodářské zázraky...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.10.2026
    15:26Traderův deník: Trader nebo investor?  
    15:17Rozpočet zatím podle plánu, deficity se ale začínají prodražovat
    14:02Čísla Micronu jsou monstrózní. Nejdůležitější zprávou je, že cyklus neskončí ani v roce 2028  
    13:40Británie překonala hranici 6 procent, její výnosy jsou nejvýše za téměř 30 let  
    13:16Akciový boom dál rozevírá majetkové nůžky ve Spojených státech
    11:52Problém s rostoucími výnosy se rozrůstá, v centru pozornosti Francie  
    10:57Evropa potřebuje změny ve fungování energetických trhů
    10:56Google představil Gemini 4 Argon. Chce dohnat OpenAI a Anthropic v závodě o AI
    10:49Český průmysl roste už sedm měsíců v řadě. Vyšší zakázky nutí firmy znovu nabírat zaměstnance
    10:08Šéf britské centrální banky varoval před riziky spojenými s rozvojem AI
    9:35Rozbřesk: Výnosy amerických dluhopisů nejvýše za čtvrtstoletí navzdory revizi inflace směrem dolů
    9:10CB SICAV a.s.: Informace o Pololetní finanční zprávě k 30.06.2026
    8:59PROPERITY FUND SICAV, a.s.: Informace o Pololetní finanční zprávě k 30.06.2026
    8:573M FUND MSI SICAV a.s: Oznámení o prodloužení lhůty pro vyhotovení pololetní finanční zprávy fondu
    8:55J&T ARCH INVESTMENTS SICAV, a.s.: Pololetní finanční zpráva 2026
    8:51J&T ARCH CONVERTIBLE SICAV, a.s.: Pololetní zpráva 2026
    8:49SALUTEM FUND SICAV, a.s.: Pololetní zpráva emitenta
    8:40Micron podpořil AI optimismus, Erste dostala vyšší cílovou cenu. Trhy sledují francouzské dluhopisy  
    8:34Footshop a.s.: Footshop dokončil fúzi sloučením se svou 100% dceřinou společností Queens Store s.r.o.
    6:01Bank of England varuje před přílišným nadšením do AI. Korekce technologických akcií může zasáhnout celou ekonomiku

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    1:50JP - Index podnikatelské aktivity Tankan
    9:00HU - PMI v průmyslu
    10:00EMU - PMI v průmyslu
    14:30USA - Nové žádosti o dávky v nezam.
    16:00USA - Index ISM v průmyslu