Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ke konci roku se trhy začnou opět zaměřovat na riziko defaultů v eurozóně

    Ke konci roku se trhy začnou opět zaměřovat na riziko defaultů v eurozóně

    02.05.2017 6:34
    Autor: Redakce, Patria.cz

    Investoři se nyní v Evropě zaměřují zejména na rizika spojená s politickým vývojem ve Francii a Německu. Tedy v zemích, kde se letos budou konat významné volby, které by mohly ovlivnit dění v celé eurozóně a EU. Po německých volbách, které se budou konat na konci letošního roku, se ale pozornost investorů pravděpodobně opět obrátí k problému vládního zadlužení některých zemí eurozóny.

    V Itálii a Portugalsku leží nyní dlouhodobé sazby nad tempem růstu nominálního produktu. V takovém prostředí je složité veřejné zadlužení stabilizovat – tuto stabilizaci naopak usnadňuje prostředí, ve kterém se sazby nacházejí pod nominálním růstem ekonomiky. A pokud ECB v roce 2018 ukončí svůj program kvantitativního uvolňování, mohly by se do stejné situace jako Itálie a Portugalsko dostat i Španělsko s Francií. 

    Je tedy pravděpodobné, že investoři začnou opět zpochybňovat schopnost stabilizace poměru veřejného dluhu k HDP v některých zemích eurozóny. Hlavní příčinou bude posun v politice ECB a růst dlouhodobých sazeb. Tato nová situace by mohla přinést opětovné volání po restriktivní fiskální politice a pravděpodobně povede k vyšší volatilitě na dluhopisových trzích. 

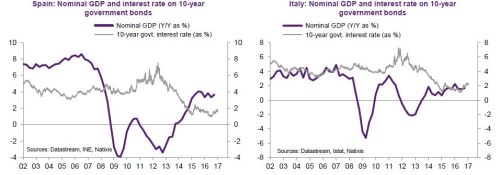
    Následující dva grafy porovnávají vývoj dlouhodobých sazeb a nominálního růstu ve dvou největších ekonomikách periferie eurozóny. Ve Španělsku se výnosy desetiletých vládních dluhopisů pohybují znatelně pod tempem růstu ekonomiky. Nominální růst italské ekonomiky je ovšem zhruba poloviční a v poslední době klesl pod úroveň výnosů desetiletých vládních obligací. Španělsko se tak ohledně stabilizace veřejného zadlužení nachází v jednodušší pozici, i tu by ale mohla ztížit změna politiky ECB a následný růst dlouhodobých sazeb v eurozóně:
    Překlad

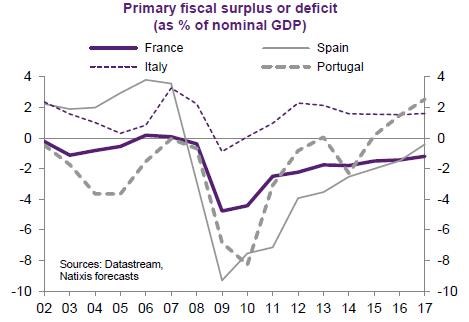
    Poslední obrázek shrnuje vývoj primárních rozpočtových přebytků či deficitů (tedy přebytky či deficity bez vlivu úroků placených z vládního dluhu) Francie, Španělska, Itálie a Portugalska. Portugalsko a Itálie dosahují primárních přebytků, Španělsko se blíží vyrovnanému rozpočtu a Francie dosahuje primárních deficitů. Pokud dojde k růstu dlouhodobých sazeb, pozornost investorů se opět upře zejména na tyto ukazatele – tedy na schopnost vlád daných zemí generovat dostatek zdrojů na splátku dluhů a úroků z těchto dluhů. U některých zemí se může dokonce opět diskutovat o tom, zda nepřijde restrukturalizace vládního dluhu.
    Překlad 

    V současné době trhy ale výraznější růst sazeb nečekají i přesto, že cyklické indikátory vyznívají vesměs pozitivně. Proč trhy ve výraznější růst sazeb nevěří? Mohou nesprávně hodnotit pravděpodobnost růstu inflace ve Spojených státech i v eurozóně. Mohou se domnívat, že centrální banky jsou nakloněny uvolněné monetární politice a neodhodlají se k prudšímu zvyšování sazeb. Trhy si možná také prostě zvykly, že sazby leží nízko – řada investorů nezažila prostředí prudce rostoucích sazeb. Investoři také mohli ztratit důvěru v nezávislost centrálních bank a domnívají se, že budou jednat podle přání politiků. A v neposlední řadě tu může hrát svou roli strach z rostoucích sazeb. Procitnutí do reality by ale v takovém případě mohlo být velmi dramatické.

    (Zdroj: Natixis)


    Čtěte více:

    Kde bude Francie za pět let?
    25.04.2017 7:13
    Současná ekonomická a sociální situace ve Francii bezesporu přispívá k...
    Od první světové války až k válce v Zálivu: jak trhy reagují na geopolitické krize
    26.04.2017 13:48
    Trhy budou v následujících třech až pěti letech znatelně ovlivněny geo...
    USA končí s politikou silného dolaru. Jaké změny nastanou?
    27.04.2017 7:47
    Americké politice silného dolaru položil v roce 1995 základ tehdejší m...
    Chcete používat euro? Proč ne rovnou celosvětový zlatý standard?
    25.04.2017 11:54
    V měnové unii musí její členské země vydávat dluhopisy v měně, kterou...
    Trump zveřejnil daňovou reformu.
    27.04.2017 8:40
    Bílý dům ve středu představil návrh daňové reformy prezidenta Donalda ...
    ECB nechala sazby beze změny, potvrdila nový objem nákupů aktiv
    27.04.2017 13:59
    Evropská centrální banka dnes podle očekávání ponechala úrokové sazby...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    06.11.2026
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání
    16:20Technologické akcie krvácí. AI výprodej nabírá na síle, investoři utíkají do tradičních sektorů  
    15:42Rozpolcená ČNB zvyšuje úrokové sazby
    14:42Česká národní banka znovu utáhla měnovou politiku. Sazby jsou nejvýše od začátku roku 2025
    13:57Rotace z AI pokračuje a vydělává na ní Evropa. Těží z lepších valuací i silných zisků  
    13:56Bank of England zvýšila sazby na 4 %. Drahé energie vracejí inflaci do centra pozornosti
    12:14Výsledky AppLovin: Trh pohřbil růst příliš brzy, reklamní motor znovu běží naplno  
    11:48Qualcomm hledá růst mimo telefony. Opatrný výhled zisku posílá akcie dolů (-10 procent)

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    14:30USA - Míra nezaměstnanosti, s.a.
    14:30USA - Průměrná hodinová mzda, m/m
    14:30USA - Změna počtu prac. míst
    16:00USA - Index spotř. důvěry Mich. university