K akciím automobilky Ferrari se tu vždy po čase vracím již od doby, kdy byly uvedeny na trh. Mimo jiné je totiž zajímavé sledovat, jak se tento typ firmy vypořádá s obvyklými tlaky na maximalizaci (krátkodobých) zisků. Je totiž zřejmé, že jde o výrobce a prodejce luxusního zboží, který se nemůže jen snažit o to, aby prostě prodal co nejvíce. Pak by totiž přestal být prodejcem superprémiových vozů a kanibalizoval by sám sebe.
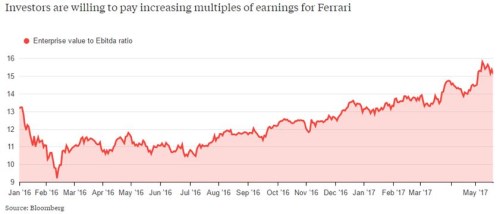
Jak ukazuje následující obrázek, určitou dobu trvalo, než si firma s trhem sladily noty. Valuace Ferrari vyjádřená poměrem hodnoty celé společnosti k jejím ziskům (EBITDA) až do poloviny roku 2016 klesala. Pak ale přišel soustavný růst a investoři byli za jednotku zisků ochotni platit víc a víc. Nyní poměr EV/EBITDA dosahuje poměrně vysokých 15 – 16. Pro srovnání - se obchoduje s násobkem 6,8 a jen 2,4.
Chris Hughes na stránkách Bloomberg Gadfly poukazuje na to, že podobný krok jako Ferrari zvažuje Aston Martin. Mohlo by k tomu dojít v příštím roce a Aston Martin prý má investiční příběh, na který by investoři mohli slyšet. Do roku 2021 by měl představit řadu nových modelů a daří se mu posílit svou rozvahu. Pokud bychom na jeho výsledky dosažené v roce 2016 aplikovali výše zmíněnou valuaci Ferrari, hodnota celé společnosti Aston Martin by dosahovala asi 3,25 miliard dolarů (kapitalizace Ferrari dosahuje asi 16 miliard dolarů).
Investoři by sice za Aston Martin byli asi jen těžko ochotni platit to, co platí za akcie Ferrari. Ale i tak může tato automobilka nabídnout zmíněný zajímavý příběh, pokud v letošním roce udrží zmíněný kurz: Atraktivní nové modely a posilování rozvahy. V konečném důsledku ale bude řešit podobný problém, jako Ferrari: Kolik prémiovosti na úkor objemu prodejů (či obráceně). I v tomto ohledu bude srovnání této britské automobilky s jejím italským protějškem poučné. A když už jsem u těch národností – Hughes zmiňuje i to, že pokud by k IPO nedošlo v Londýně, ale v New Yorku, ukazovalo by to, že londýnská má velký problém. Zřejmě by nebyl úplně odtržený od brexitových hrátek.
Příliš velká rychlost u Ferrari?
Prodej „výjimečnosti“ se tedy jasně vyplácí i v automobilovém odvětví. Například hrubá marže (tedy poměr zisků po odečtení přímých nákladů k tržbám) se u Ferrari blíží 50 %, zatímco u automobilek jako , či to je asi 10 %. dokáže z každého dolaru tržeb vyždímat dvakrát tolik – tedy asi 20 centů. A asi 25 centů (tedy stále polovinu toho, co Italové). Ferrari dokázalo od roku 2013 více než zdvojnásobit své provozní cash flow – v roce 2016 vydělalo více než 1 miliardu dolarů. Investice se přitom drží soustavně na úrovni 340 - 350 milionů dolarů. Dividendy a odkupy žádné, firma tak splácí dluhy a navyšuje zásobu hotovosti v rozvaze.
Ferrari je tedy v podstatě ideální firma – pevná pozice a značka na trhu s výjimečností, vysoké marže a návratnosti projevující se v hromadě hotovosti generované každým rokem a používané na posílení rozvahy. Analytici čekají v roce 2017 a 2018 další slušný růst tržeb. Pokud vše půjde tímto směrem a firma nebude chtít syslit hotovost v rozvaze, investoři se mohou těšit na zajímavé dividendy. Navíc se Ferrari neúčastní obecného posunu automobilek k polofinančním institucím, který podle mne může skončit všelijak (své vozy na úvěr, či leasing asi Ferrari prodávat nebude ani v tom nejdivočejším scénáři posunu k masám).
Od ideální firmy je ale k ideální akcii ještě malý kousek a ten se nazývá valuace. Vysoké valuace jsou ospravedlnitelné jen a pouze velmi nízkou rizikovostí a/nebo velmi vysokým očekávaným růstem. A jak ukazuje výše prezentovaný graf, investoři od Ferrari čekají, že pojede hodně, hodně rychle a zároveň to bude hodně bezpečná jízda.