Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Existují ziskové bubliny?

    Existují ziskové bubliny?

    16.10.2025 17:46

    Když ceny akcií rostou díky vyšším ziskům obchodovaných firem, má taková rally, či dokonce býčí trh, obecně pevnější základ, než když růst táhnou nahoru valuace. Nemůže ale existovat něco jako bublina na ziscích (popřípadě v celé ekonomice)?

    Na úvod se podívejme na vývoj zisků obchodovaných společností na hlavních světových trzích. Dá se vnímat jako základ americké akciové „výjimečnosti“. Minulý týden jsem tu sice ukazoval, že na americkém trhu dlouhodobě rostou valuační násobky – ceny tedy nejsou taženy trendově nahoru jen zisky. Ty v tomto příběhu ale hrají významnou roli. A zbytek světa za nimi znatelně zaostává: Zatímco index SPX 500 je nyní ve srovnání s rokem 2016 se zisky obchodovaných firem cca 2,3 krát výš, u Evropy je to asi o 1,6 krát výš a u rozvíjejících se trhů 1,4 krát výš:
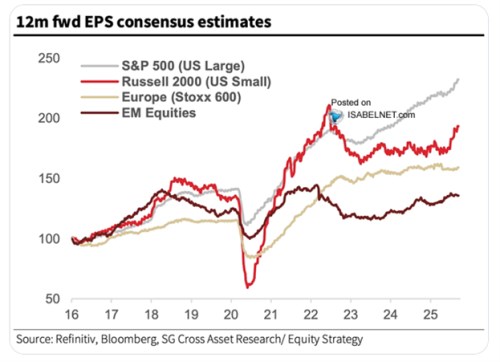
    1
    Zdroj: X

    V případě USA a Evropy obrázek v principu koresponduje i s tím, kde jsou (odhadovány) potenciály obou ekonomik. V prvním případě to totiž bývá potenciální růst odhadován kolem 2 %, zatímco v druhém u 1 %. K otevírání oněch ziskových nůžek pak samozřejmě přispívá i sektorové složení trhů. Přesněji řečeno to, jak velkou roli hrají v USA velké technologické firmy s velkou schopností generovat vyšší a vyšší zisky a cash flow. Co pak ona otázka týkající se bublin na ziscích a/nebo v ekonomice?

    Úvahy o bublinách v ekonomice se vedly například během tzv. krize v eurozóně. Třeba ve vztahu ke Španělsku, které prošlo „realitní bublinou“. Docházelo totiž k prudkému růstu cen nemovitostí a ty se také stavěly vysokým tempem. Po několik letech k tomu podle některých odhadů docházelo tempem, které převyšovalo množství postavených domů v Německu, Francii a Anglii dohromady. Stavebnictví tak hrálo významnou roli v rámci celé ekonomické aktivity a tudíž samozřejmě i v rámci zisků generovaných ve španělském hospodářství.

    Ceny realit následně částečně korigovaly, tempo stavby nových domů kleslo a celkově by vývoj mohl odpovídat nějakému volnému vnímání toho, co je bublina. Nicméně nezapomínejme na následující:

    Za prvé, již realizované zisky jsou skutečně vydělané, nikdo je firmám nevezme - jsou v rozvaze ve formě zadržené hotovosti, byly jimi splaceny dluhy, nebo byly vyplaceny). Nejsou tudíž to samé jako bublinové ceny, které mohou vždy klesnout a s nimi se vypařit veškeré „zisky“ akciové.

    Za druhé, může dojít k tomu, že celá ekonomika po nějakou dobu operuje nad svým potenciálem, poptávka převyšuje nabídku, hospodářství se přehřívá, zvyšují se inflační tlaky. Hovořit pak kvůli tomu o bublině ale není namístě – vyrábí se reálné věci, které jsou reálně poptávány. Problém je „jen“ v tom, že dlouhodobě je ekonomika není schopna požadovaným tempem nabízet. Což také znamená, že dlouhodobě firmy nemusí být tak ziskové, jako během vrcholné fáze cyklu. Ale ne kvůli tomu, že by během ní vznikla nějaká zisková bublina. Čistě proto, že míra aktivity není udržitelná.

    Za třetí, může nastat situace, kdy v některém sektoru dojde k, řekněme, iracionalitě, a vyrábí se tu více, než odpovídá poptávce současné a budoucí. Pak celkově nemusí ani zdaleka docházet k přehřívání celé ekonomiky. Dochází spíše k tomu, že její zdroje jsou ve větší či menší míře používány neefektivně - je jimi plýtváno na něco, co nemá hodnotu. V takovém případě v daném sektoru mohou být dlouhodobě udržitelné zisky mnohem níže, než během jeho „bubliny“. Opak ale může platit o zbytku ekonomiky, respektive celkovém využití zdrojů a jejich odměn.

    S případnými úvahami o bublinách na ziscích bych proto byl opatrný. I ve vztahu k tomu, že současné zisky amerických obchodovaných firem jsou vysoko nad téměř stoletým trendem (viz jeden z nedávných článků). I kdyby k němu nakonec (opět) korigovaly, nechápal bych to jako nějaké praskání bubliny. Ze stejného důvodu, jako jsem zmínil výš – jde o reálné zisky, reálnou hodnotu, ne pokles nafouknutých cen, za kterými nic reálného nebylo. Takový návrat k průměru, či historickému ziskovému standardu by teoreticky mohl přijít třeba kvůli obratu ve vývoji poměru zisků (mezd) k celkovým příjmům. To už je ale z jiného soudku.


    Čtěte více:

    Zisková bublina?
    16.05.2025 17:20
    O akciových bublinách se hovoří docela často, ale jde o další téma a v...
    Bubliny bez pomoci
    25.09.2025 17:14
    Kdysi mě zaujaly výsledky jedné studie, ve které testované subjekty ob...
    Internetová bublina vs. rok 2025 – zlato a cena za riziko
    30.09.2025 16:51
    Z evidentních důvodů se již nějaký čas srovnává současný stav akciovéh...
    Bublina na trhu být nemůže…
    10.10.2025 17:10
    Ekonom Scott Sumner podle svých mnohokrát opakovaných slov nevěří v bu...
    Jsou společnosti nyní „lepší“ než během internetové bubliny?
    15.10.2025 15:17
    V rámci diskusí o tom, zda je nyní na trhu bublina, či nikoliv, můžeme...

    Váš názor
    •  
      20.10.2025 21:32

      zisk je výrtazně generován z prostředků uvolněných po COVIdu. Je to okrádání budoucích generací těmi současnými. Produktivita zdaleka tolik neroste.
      dakalash
    •  
      16.10.2025 19:44

      škoda, že nejsou zmíněny i tyto faktory: ___ 1. Antimonopolní úřady v posledních 30 letech .. hlavně v Americe...téměř vůbec nebránily vzniku oligopolů (!) až monopolů... zejména u velkých technologických firem...zčásti i ve vertikálE...MSFT... Alphabet...___
      SFX
      •  
        16.10.2025 19:57

        2.a) _A to nemluvě o různých vylobovaných daňových úlevách a žádném nebo směšně nízkém procentem zdanění mezinárodních příjmů v daňových rájích - právě u MEGACAP firem hlavně z USA (např. neplacení oprávněné digitální daně ze zisku je realitou ve většině evropských zemí..) ..... Trump dokonce vyhrožuje (!!) dalším zvýšením cla těm zemím, kteří ji už mají nebo se chystají .zavést. 2.b) __Výrazný POKLES _ DAŇOVÝCH SAZEB i v samotných USA... až o tři pětiny (!!) z původní sazby ....... Ještě v letech 1968 a 1969 byla průměrná sazba daně z příjmu korporací v USA až 53% (!!) ... a nyní.. po více redukcích (během vlád Republikánů)... včetně posledního výrazného snížení daní za Trumpovy vlády... je to už jen 21% (!) ... neboli snížení na jenom 40% původní sazby (!!) ... .také přispívá k obecně vyššímu Cash Flow...oproti EBIT zisku
        SFX
    Aktuální komentáře
    16.10.2026
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání
    9:23TSMC zvýšil zisk o 69 procent na rekord, překonal odhady

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - PPI, y/y
    11:00EMU - CPI, y/y
    15:15USA - Průmyslová výroba, m/m