Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Stane se Španělsko jádrem eurozóny?

    Stane se Španělsko jádrem eurozóny?

    06.03.2018 17:04
    Autor: Redakce, Patria.cz

    Po globální finanční krizi a následně dluhové krizi v eurozóně se Španělsko zařadilo mezi ekonomicky strádající země periferie. Mimo jiné se to projevilo růstem rizikových prémií španělských vládních obligací. Hlavní ekonom banky Natixis si ale všímá současného poklesu těchto prémií a ptá se, zda jde o iracionální jev, nebo zda to může být známkou fundamentálního zlepšení španělské ekonomiky. Pokud by k němu skutečně docházelo, země by se nakonec mohla zařadit mezi ekonomicky silné jádro eurozóny.

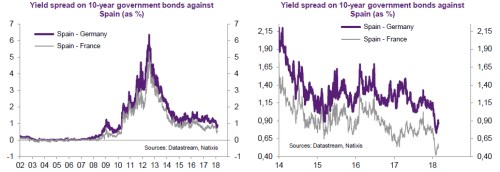
    Vývoj rizikových prémií španělských obligací (výše jejich výnosů nad výnosy dluhopisů německých a francouzských) popisují následující grafy. Prémie se začaly zvedat v roce 2008, po určitém uklidnění roku 2009 přišel opětovný prudký růst odrážející krizi v eurozóně a obavy z insolvence zemí na periferii měnové unie. Paniku tehdy zastavila až ECB a poté se rizikové prémie Španělska vydaly dolů. Druhý graf se zaměřuje na vývoj po roce 2014 a z něj je zřejmé, že od roku 2016 přichází druhá vlna poklesu rizikových prémií. Zejména ta vede Natixis k úvahám o členství Španělska v jádru eurozóny:
    001

    Artus poukazuje na to, že současný pokles prémií probíhá i přesto, že ECB omezuje svůj program nákupu aktiv a stále více se hovoří o jeho úplném ukončení. Příčinou vývoje na dluhopisových trzích by tedy mělo být něco jiného než akomodace ECB. Natixis se tedy zaměřuje na fundament – konkurenceschopnost španělské ekonomiky, vývoj exportů, investice, automatizaci výroby, vládní rozpočty a míru zadlužení.

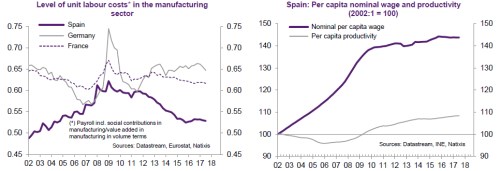
    Hodnocení ve všech těchto oblastech je pozitivní, za pozornost stojí zejména růst konkurenceschopnosti, který je patrný z následujících dvou grafů. První porovnává vývoj jednotkových nákladů práce, do kterých promlouvá jak výše mezd, tak vývoj produktivity (viz druhý graf). Ve Španělsku tyto náklady rostly prudce až do roku 2008, pak ovšem nastalo období jejich razantního poklesu. Země se tak postupně dostala do podobné pozice jako na počátku tisíciletí, kdy byla její nákladová konkurenceschopnost mnohem vyšší než ve Francii či Německu:
    001 

    Obnovená konkurenceschopnost přispívá k růstu investic, exportů a vytváření přebytků běžného účtu. Růst HDP převyšuje růst ve Francii a Německu, nezaměstnanost klesá (i když z velmi vysokých hodnot a tudíž se stále drží nad 15 %). Významně se podle Natixisu zlepšila fiskální situace a země se vrátila do stavu fiskální solvence – se současnými deficity je schopná dosáhnout stabilizace míry veřejného zadlužení.

    Natixis tak dochází k závěru, že vývoj na dluhopisových trzích v případě Španělska odpovídá fundamentu. Pokud se bude jeho ekonomika i nadále držet současného trendu, je země na dobré cestě stát se členem jádra eurozóny. Přestože i ve Španělsku najdeme slabé stránky například v oblasti pracovních dovedností a systému vzdělání, podle Natixisu „nejsou horší než ve Francii“.

    Zdroj: Natixis


    Čtěte více:

    Růst ekonomiky je sice silný, ale „mocné síly“ ji stále táhnou k útlumu nového normálu
    04.03.2018 17:16
    Současná vyšší volatilita na kapitálových trzích naznačuje, že investo...
    Hlas z MMF: Eurozóna potřebuje fiskální unii, sdílení rizik pomůže rozpočtové disciplíně
    03.03.2018 12:44
    Eurozóna prochází prudkým oživením. Její vnitřní systémy ale nejsou po...
    Pankáč mezi centrálními bankami
    02.03.2018 17:51
    Podle některých názorů by nejlepší centrální bankou na světě byla tako...
    Rozbřesk: ECB se bude snažit dál brnkat na holubičí strunu
    05.03.2018 9:14
    V tomto týdnu velkou část pozornosti přitáhne zasedání ECB. I přes síl...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data