Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Damodaran: Aktuální cena rizika na realitách, akciích a dluhopisech

    Damodaran: Aktuální cena rizika na realitách, akciích a dluhopisech

    21.02.2020 10:41
    Autor: Redakce, Patria.cz

    Investiční riziko můžeme vnímat jako všechny možné negativní scénáře, ale známý valuační expert Aswath Damodaran na svém blogu tvrdí, že při podnikání může být lepší následující pohled: Riziko je kombinací nebezpečí a příležitosti. Tento pohled pak pomáhá porozumět i tomu, proč se v investování spojuje riziko s návratností. Pokud totiž chceme vyšší výnosy, musíme riskovat. Kdybychom chtěli riziko minimalizovat, pak v současné době čelíme tomu, že bezrizikové výnosy se na řadě trhů blíží nule. Damodaran se následně věnuje ceně rizika na trhu korporátních dluhopisů a na trhu akciovém.

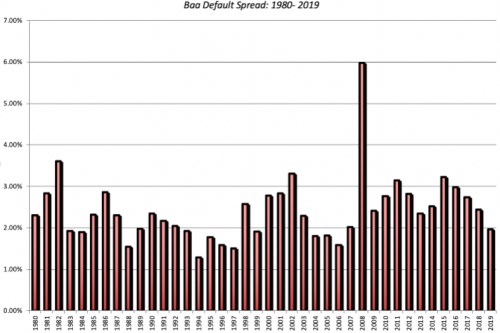
    Takzvané spready na trhu korporátních obligací jsou kompenzací, kterou investoři požadují kvůli možnosti, že firma nebude schopna obligaci v budoucnu splácet. Na pravděpodobnost takové události může ukazovat rating dluhopisu. „Ratingové agentury bývají kritizovány za to, že nejednají včas a objektivně, rating dluhopisů je ale stále široce používaným měřítkem, a to i pro odhad spreadů. Damodaran následně ukazuje dlouhodobý vývoj spreadů (rating Baa) s tím, že plně v souladu s intuicí klesají v době ekonomického boomu a naopak rostou během recese či krize:
    2

    Zdroj: Damodaran Online

    V roce 2008 tak dluhopisy se zmíněným ratingem vynášely o 6 % více než vládní obligace, zatímco pouhé dva roky předtím ležel spread hluboko pod 2 %. A nejnižších hodnot dosáhl v roce 1994, kdy se pohyboval kolem 1,3 %.

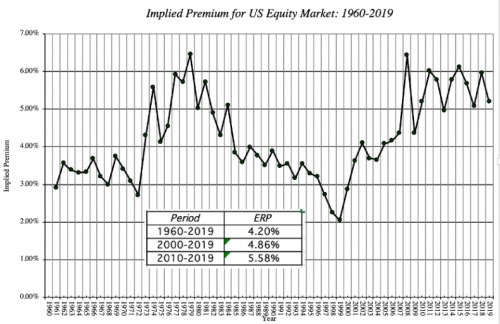
    Damodaran také prezentuje své odhady rizikové prémie akciového trhu. Jeho přístup je založen na kalkulaci vnitřního výnosového procenta trhu a zjištění rozdílu mezi tímto procentem a výnosem vládních obligací. Nejde tedy o historický pohled na prémii akciového trhu, ale o mřítko, které reflektuje budoucí očekávání. Výsledky Damodaranových kalkulací, shrnuje následující graf:
    3

    „Jsem fascinován implikovanou rizikovou prémií trhu, protože se v ní odráží celá situace na trhu a může být základem pro všechny diskuse o něm. Pokud totiž hovoříme o tom, že ceny leží příliš vysoko, nebo se na trhu vytvořila bublina, je to to samé, jako když tvrdíme, že riziková prémie se nachází příliš nízko relativně k tomu, kde by podle nás měla být. Naopak býčí pohled na trh implikuje, že prémie podle nás leží příliš vysoko. Musíme ale vědět, jaká má být její rozumná výše, což já nevím, protože se nepokouším časovat trh,“ píše profesor. Pro ty, kteří by se úvahám o příliš vysokých či nízkých prémiích chtěli věnovat, prezentuje právě výše uvedený graf s tím, že současná prémie se pohybuje kolem 5,2 % a nalézá se tudíž výš než historické průměry.

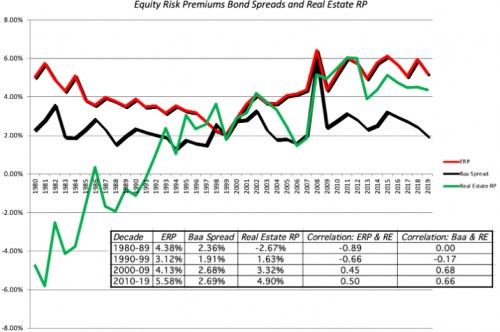
    Damodaran zmiňuje i rizikovou prémii u nemovitostí, kterou je těžké odhadnout, ale která rovněž „bezpochyby existuje“. Jestliže například u nějaké nemovitosti čekáme návratnost 8 %, pak se její riziková prémie nyní v USA s ohledem na tamní bezrizikové výnosy pohybuje nad 6 %. V posledním grafu profesor srovnává rizikové prémie na všech třech trzích a podle jeho odhadů byla prémie u realit v osmdesátých letech dokonce negativní. To vysvětluje tím, že tehdy panovaly vysoké obavy z inflace a reality byly vnímány jako pojištění proti růstu cen. K tomu vykazovaly nízkou korelaci k finančním aktivům. Oba tyto faktory postupně ztratily na důležitosti, prémie realit se posouvala výš a nyní se blíží prémii akciového trhu:
    4

    Zdroj: Blog Aswatha Damodarana


    Čtěte více:

    Investiční výhled Patria 2020: Přehledné shrnutí
    20.01.2020 6:01
    Co považujeme za hlavní témata pro rok 2020, a co by mohla znamenat pr...
    Desetiletí dluhu: Velké obchody, ale i větší riziko
    02.01.2020 12:30
    Ať už budeme končící dekádě v budoucnu říkat jakkoli, pro americké fir...
    Výhled Fidelity pro rok 2020: Hladké přistání, návrat výnosů
    09.01.2020 15:34
    Hlavními tématy roku 2020 budou inflace a udržitelnost. „Evropské eko...
    Americký deficit narůstá a Washington oprašuje 20leté dluhopisy
    17.01.2020 14:58
    Americké ministerstvo financí začne v tomto pololetí vydávat dluhopis...
    Trh se přesunul z jednoho extrému do druhého
    04.02.2020 18:09
    Byly doby, kdy dluhopisový trh sloužil jako docela slušné vodítko dalš...
    Řecký dluh jde na dračku, i když je prašivý
    12.02.2020 13:12
    Řecké dluhopisové výnosy vůbec poprvé sestoupily pod 1 %. Padla tak hr...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data