Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    De Grauwe: Příběh tří depresí a co bude dál

    De Grauwe: Příběh tří depresí a co bude dál

    29.09.2020 10:51
    Autor: Redakce, Patria.cz

    Během Velké deprese třicátých let byla monetární i fiskální politika utažená. Ukazuje na to práce Friedmana a Schwartzové z roku 1963, ke stejným závěrům dochází v roce 2010 Eichengreen a O’Rourke. Právě to vedlo k prohloubení a prodloužení prvotního poklesu ekonomické aktivity a nakonec ke vzniku Velké deprese.

    V roce 2008 jsme již na základě těchto zkušeností reagovali monetární a fiskální stimulací. Ekonomický propad, který měl na počátku „všechny ingredience další deprese“, byl díky tomu značně utlumen. Na stránkách VoxEU to tvrdí Paul De Grauwe a Yuemei Ji a zamýšlí se nad tím, jak bude vypadat další vývoj po současných ekonomických problémech.

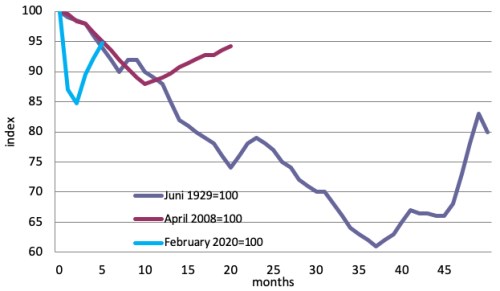
    Následující graf srovnává vývoj průmyslové výroby během Velké deprese, během krize roku 2008 a během krize vyvolané současnou pandemií:
    krize průmysl


    Propad vyvolaný pandemií je tedy ještě mnohem prudší než během dalších dvou období. Důvodem je, že pandemie představuje nabídkový i poptávkový šok. Spotřebitelé totiž omezují nákupy, někdy je ani nemohou provádět. K tomu se přidávají komplikace ve výrobě, rozpad výrobních řetězců a podobně. Na druhou stranu po prvním pandemickém šoku došlo k velmi rychlému oživení. Vlády totiž podle ekonomů reagovaly ve většině případů správně, nedovolily vzniknout vlně bankrotů, podporovaly zaměstnanost a celkově tak bylo možné rychle obnovit výrobu.

    Po krizi roku 2008, kterou vyvolaly problémy v bankovním sektoru, také finanční sektor mnohem více váhal s poskytováním nových půjček. V letošním roce ale banky nečelí podobným problémům, a tudíž se nestaly výraznější brzdou oživení. A tento faktor by podle ekonomů měl hrát významnou roli i nadále. Během Velké deprese i po roce 2008 totiž nemohlo nastat silné oživení do doby, kdy byly banky opět v silnější pozici. Tento problém ale nyní řešit nemusíme a ve chvíli, kdy opadnou obavy spojené s pandemií, je tak podle ekonomů otevřen prostor boomu.

    Za předpokladu, že vlády a centrální banky budou dál poskytovat ekonomice podporu, může být další oživení „relativně rychlé“. Významnou roli ale bude přirozeně hrát pandemie a z tohoto hlediska nelze vyloučit i scénáře, jako je „W“. Jinak řečeno, „pokud vlády svou podporou zajistí, že v ekonomice nevzniknou dlouhodobé škody, má hospodářství potenciál pro rychlý skok nahoru.“ 

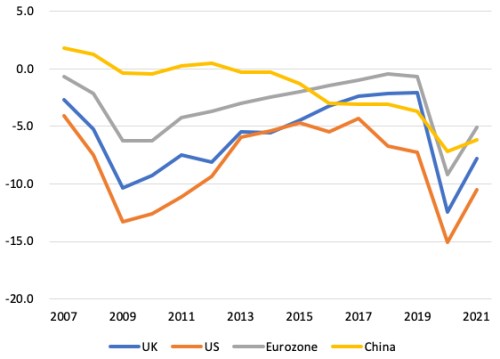
    De Grauwe a jeho kolega ke své úvaze přidávají i následující graf s vývojem vládních rozpočtových deficitů k HDP v USA, eurozóně, Číně a Velké Británii. Ve všech případech jsou nyní deficity větší než v roce 2008/2009, což ukazuje, jak razantně vlády na pandemii a související problémy zareagovaly. Pro rok 2021 jsou uvedeny projekce OECD, podle kterých by v příštím roce mělo dojít ke snížení rozpočtových deficitů. Stále by se ale měly nacházet na mimořádně vysokých úrovních.
    deficity krize
    Zdroj: VoxEU


    Čtěte více:

    Průmysl se dál vzpamatovává z koronašoku (komentář analytika)
    07.09.2020 9:39
    Červencová tvrdá data z našeho největšího odvětví potvrdila, že průmy...
    Zombie, kam se podíváš
    09.09.2020 13:43
    Procházíme nejpodivnější recesí v historii. Ty standardní vždy vedly k...
    Šéf ESM: Evropské ekonomiky se plně nezotaví před rokem 2022
    15.09.2020 17:33
    Evropské ekonomiky se pravděpodobně nevrátí dříve než v roce 2022 na ú...
    Fed: Stav ekonomiky USA se zlepšil, budoucnost je ale nejistá
    23.09.2020 8:20
    Ekonomika Spojených států vykazuje výrazné zlepšení od doby, kdy ji pa...

    Váš názor
    • Klasický pseudokeynesianismus
      29.09.2020 11:33

      Ano, vláda zcela jistě zajistí blahobyt. Nic ás to nebude stát, ani úsilí, ani peníze ani riziko. Prostě zázraky se dějí.
      Pracovitý Prosecký
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data