Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Vytrvalost medvědů a býků

    Vytrvalost medvědů a býků

    26.08.2021 17:34

    Historie ukazuje, že „reální“ medvědi dovedou být někdy docela vytrvalí. Tato jejich vytrvalost přitom může do nemalé míry záviset na tom, na jak vysokém PE předtím běželi býci.

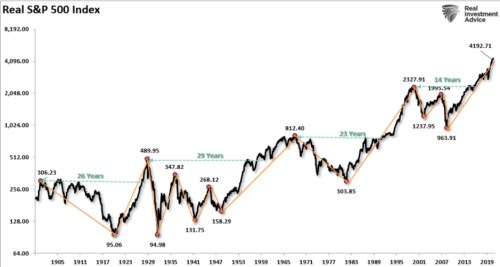
    1. Vytrvalí medvědi: Real Investment Advise v následujícícm grafu poskytuje dlouhodobý pohled na vývoj indexu SPX a to v reálném, o inflaci očištěném vyjádření. Pointa má být v tom, jak dlouho historicky trvala různá zotavení z medvědích propadů a období. Přesně řečeno, jak dlouho trvalo dosažení předchozích maxim:
    1
    Zdroj: Twitter

    Ona zotavení trvala ve třech případech déle, než dvacet let. Po roce 2000 pak „jen“ čtrnáct let. Kdybychom navíc vynechali dva, tři roky kolem roku 1929, tak se trh na nová (reálná) maxima po začátku předchozího století dostal až někdy v polovině padesátých let. Jinak řečeno, trvalo půl století, než se trh udržitelně dostal na nová reálná maxima. A na dně roku 1983 byl krátce opět na podobné úrovni, jako na samotném startu.

    2. Valuace a zisky: Podle výše uvedeného grafu tedy dovedou být medvědi v reálném vyjádření dosti vytrvalí. Tato jejich vlastnost (zrovna tak jako vytrvalost býků) je v principu dána tím, jak se mění valuace (třeba poměr cen a zisků PE) a jak se vyvíjí ziskovost obchodovaných firem. Na straně valuace přitom můžeme tak nějak postulovat, že čím vyšší je PE, o to menší pravděpodobnost, že bude ještě růst a táhnout celý trh výše. Čím nižší naopak PE je, o to větší možnost jeho pohybu nahoru.

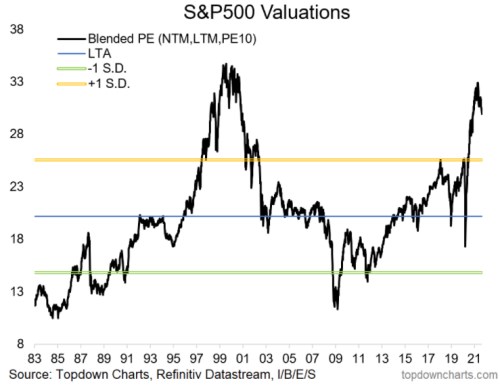
    Top Down Charts v následujícícm čerstvém grafu ukazuje unikátní pohled na valuaci amerických akcií. Unikátní v tom, že jde o mix PE založeného na ziscích očekávaných pro následujících 12 měsíců, realizovaných během posledního roku a během posledních deseti let (počítám, že půjde o Shillerovo CAPE, které obvykle ohledně našponovasnoti akcií vyznívá nejextrémněji):
    2
    Zdroj: Twitter

    Povídky vyprávěná grafem se i přes jeho unikátní pojetí moc neličí od toho, co vypráví obrázky podobné, tradičnější. Současné valuace jsou z historického hlediska hodně vysoko. Téměř povinným dodatkem je ten o velmi nízkých sazbách a jejich dopadu na valuace. Nicméně z mého pohledu nejde o samotnou výši sazeb, ale o jejich poměr k tempu růstu celé ekonomiky a hlavně zisků obchodovaných firem. Proč?

    Protože velmi nízké sazby v prostředí deflace a útlumu na vysoké valuace asi stačit nebudou. A naopak by na ně mohly stačit i vyšší sazby v prostředí málo inflačního udržitelného boomu. V delším období to jsou ale zisky, co táhne pohyb indexu. A výše uvedeným a prvním grafem přitom vůbec nechci naznačovat, že nás čeká něco podobného, jako v minulém století. Nemusí.


    Čtěte více:

    Natixis: Proč si americké trhy vedou o tolik lépe než evropské?
    26.08.2021 6:06
    Francouzskou investiční banku Natixis zajímá, proč si americké akcie v...
    Artus: Dva režimy akciových a dluhopisových trhů
    25.08.2021 15:40
    Chování akciových trhů může často souviset s vývojem na trhu vládních ...
    Kam se vydá dolar?
    26.08.2021 13:02
    Jaký je nyní vlastně konsenzus ohledně dalšího směru dolaru? Na tuto o...
    Růst, nebo pauza? Co čekat ve druhém pololetí podle expertů Franklin Templeton
    25.08.2021 12:46
    Ve vyspělých světových ekonomikách to v prvním pololetí tohoto roku vy...
    Doba cyklických, nebo defenzivních akcií?
    25.08.2021 17:27
    Jsou akcie indikátorem dalšího dění na dluhopisech, či dluhopisy dalš...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    10.10.2026
    9:10Víkendář: Umělá inteligence - a komu to prospěje?
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  
    11:14OpenAI chce letos překonat 70 miliard dolarů anualizovaných tržeb
    10:56Traderův deník: Nepovedený obchod nemusí být hned pohromou  
    9:23Rozbřesk: Obce mají rekordní přebytky, bojují ale s nízkou efektivitou
    8:52CSG vyvíjí zbraň proti rojům dronů, HARDWARIO hlásí rekordní zisky a Revolut míří do USA  
    8:36Trump nakupoval akcie Mety i dluhopisy SpaceX. V srpnu provedl přes 500 obchodů
    6:07Akcie zatím drží nad vodou zisky. To se ale může změnit, varuje Dalio
    08.10.2026
    22:00Americké indexy čelí silným výprodejům  
    18:06Zdání klame. Necháte se oklamat i vy?
    17:21DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    15:46Evropské bankovní akcie zažívají nejhorší dvoudenní pokles od března  
    14:27Německo zvýšilo odhad růstu ekonomiky. Pomáhají investice do infrastruktury i obrany
    14:03Bezprecedentní obrat na dluhopisovém trhu: Rekordní objem firemních dluhopisů se obchoduje pod vládními výnosy  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data