Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Víkendář: Potřebujeme dosáhnout monetárního a fiskálního koridoru stability

    Víkendář: Potřebujeme dosáhnout monetárního a fiskálního koridoru stability

    14.11.2021 8:40
    Autor: Redakce, Patria.cz

    Jak monetární, tak fiskální politika čelí dlouhodobým výzvám a ekonomové Claudio Borio a Piti Disyatat na stránkách VoxEU tvrdí, že jejich nastavení by mělo probíhat v rámci „koridoru stability“. Tedy v takovém nastavení, kdy jedna neohrožuje druhou a zároveň ani jedna sama o sobě „nejde za hranu“.

    Pandemie vedla k tomu, že v některých zemích došlo ke koordinaci fiskální a monetární politiky tak, aby bylo zabráněno ekonomickému kolapsu. Centrální banky tak začaly dodávat na trhy a do ekonomiky likviditu, fiskální politika se zaměřila na transfery a zvýšení vládních výdajů. Podle Borita a jeho kolegy se tak podařilo zabránit mnohem prudšímu propadu hospodářství a byl položen základ oživení. Jenže tento ideál spolupráce je podle nich zároveň dlouhodobě neudržitelný a musí přijít změny.

    V moci státu je jak vydávat nové peníze, tak danit společnost. Obojí může podle ekonomů prospívat, ale také škodit. A to v nejedné oblasti počínaje samotnou ekonomikou a konče třeba finanční stabilitou. Nacházíme se přitom v naprosto mimořádné situaci, která kombinuje extrémně nízké sazby a vysoké rozvahy centrálních bank na straně jedné a vysoké vládní dluhy na straně druhé. Ekonomové poukazují na to, že někdy se v této souvislosti používá výraz nový normál, ale ve skutečnosti podle nich o žádný normál nejde a je třeba posunout se do stavu, který by byl skutečným udržitelným normálem.

    Rizikem je podle ekonomů to, že současné prostředí nízkých sazeb nebude nakonec využito ke snižování vládních dluhů, ale k opaku. Tedy k tomu, že vlády budou vnímat nízké sazby jako pozvánku k dalšímu zvyšování míry zadlužení. Ve výsledku by se pak ekonomika mohla dostat do nestabilního stavu, kdy bude těžší snížit dluhy a zároveň zvednout sazby, protože jejich růst by ohrožoval fiskální stabilitu. Podle ekonomů je tedy nutné, aby vlády využily příležitosti, kterou prezentuje ekonomické oživení kombinované s nízkými sazbami, protože historie ukazuje, že právě to je vhodná doba na snižování dluhů.

    Pokud ale nemáme čelit obtížným volbám pramenícím z toho, že fiskální konsolidace může obratem snížit tempo oživení, je podle ekonomů nutné zaměřit se na strukturální reformy. Samotná fiskální či monetární politika totiž dlouhodobý potenciál celého hospodářství nezvedne. Na to je třeba věcí, jako je efektivní alokace kapitálu. K tomu ekonomové dodávají, že ta bude jen těžko probíhat v prostředí dlouhodobě negativních sazeb.

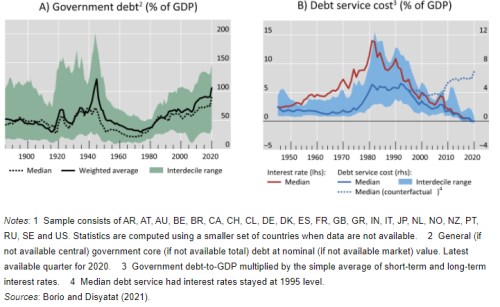
    První z následujících grafů ukazuje globální vývoj vládního zadlužení, druhý vývoj dluhové služby:
    00

    Zdroj: VoxEU


    Čtěte více:

    MMF: Cesta z dluhů? Jasná pravidla a jejich dodržování
    18.10.2021 11:38
    Pandemie s sebou přinesla růst rozpočtových deficitů a vládních dluhů ...
    Víkendář: Kdy vládní dluhy překračují únosnou hranici? Pohled do třísetleté britské historie
    16.10.2021 8:11
    Pokud nějakou zemi zatěžují příliš vysoké dluhy, může v delším období ...
    Je to sice horší, ale za to delší cesta
    29.10.2021 17:55
    Ve Spojených státech, a nejen tam, roste tlak na financování rozpočtov...
    Jak zlepšit hospodaření vlád a snížit dluhy v EU?
    10.11.2021 13:15
    V minulosti některé vlády zemí EU „používaly optimismus ohledně středn...

    Váš názor
    • Podíval bych se do USA
      15.11.2021 8:00

      USA spojilo všechny momentálně spojili všechny prvky světové politiky a ekonomiky a již zbytek světa totálně válcují. Dnes bych moc nepřemýšlel, ale rychle opisoval než bude v Evropě pozdě. Jo, ale nemáme suroviny, máme drahou energii ... . Bye, bye.
      rob
      • Re: Podíval bych se do USA
        15.11.2021 10:26

        to jo, ČNB má již oprávnění provádět QE, tak kopírujme.....a bez práce světlé zítřky....
        abc1
    Aktuální komentáře
    18.09.2026
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m