Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kdo nese tíhu vysoké inflace a co je hlavní brzdou pro akcie

    Kdo nese tíhu vysoké inflace a co je hlavní brzdou pro akcie

    31.03.2022 10:56
    Autor: Redakce, Patria.cz

    Vysoká inflace daná cenami komodit a energií je jedním ze společných rysů americké a evropské ekonomiky. Podobných najdeme hned několik, ale také významné rozdíly. Ve své poslední analýze na ně upozorňuje francouzská investiční banka Natixis a věnuje se i rozdílům v ekonomické politice.

    Vysoké ceny komodit a inflace mohou připomínat sedmdesátá léta, ale Natixis poukazuje na jeden podstatný rozdíl: V americké i evropské ekonomice panuje nyní na rozdíl od sedmdesátých let jen nízká míra provázanosti cen a mezd. Zatímco tehdy mzdy citlivě reagovaly na růst cen, dnes tomu tak není a podle Natixisu to znamená, že tíhu vyšších cen komodit nyní nesou zejména domácnosti. Jinak řečeno, neprojevuje se tolik na ziskovosti firemního sektoru.

    Podle ekonomů banky se výše uvedené projevuje i na poklesu tempa ekonomického růstu. Dochází totiž k poklesu reálných mezd a následně k negativnímu tlaku na poptávku domácností. K tomu se v USA na poptávkové straně ekonomiky přidává prudké snížení rozpočtových deficitů. A na nabídkové straně tenze ve výrobních vertikálách.

    Jak v USA, tak v Evropě tedy centrální banky čelí cenovým tlakům na straně jedné a zpomalujícímu tempu ekonomického růstu. Je otázkou, jak na tuto kombinaci zareagují. Natixis míní, že nakonec budou svou politiku držet uvolněnější, než se nyní čeká. Což se projeví na nižších než očekávaných sazbách a výnosech obligací a následně i na akciovém trhu.

    Akciové trhy jsou podle Natixisu nyní negativně ovlivněny vysokou averzí k riziku a rizikovými prémiemi. Nicméně proti tomu působí popsaný posun struktury příjmů směrem k ziskům firemního sektoru. V Evropě se ještě přidává pokračující fiskální stimulace. A v neposlední řadě ceny akcií podporují negativní reálné sazby.

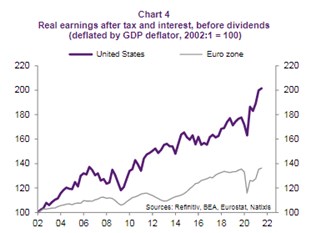
    Následující graf ukazuje historický vývoj reálných firemních zisků po zdanění. V USA se nyní ziskovost pohybuje ve srovnání s rokem 2002 zhruba na dvojnásobku, v eurozóně je téměř o 40 % vyšší:
    02
    Zdroj: Natixis

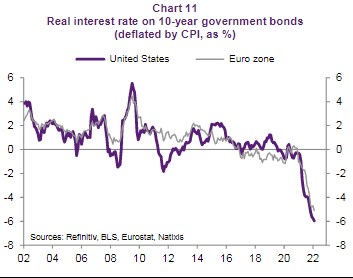
    Druhým významným tahounem cen a valuací akcií jsou reálné sazby, jejich vývoj popisuje druhý graf. Prudký pokles do záporných hodnot přinesly poslední měsíce, kdy se reálné výnosy desetiletých vládních dluhopisů dostaly v USA k minus 6 % a v eurozóně ke zhruba minus 5 %:
    03
    Zdroj: Natixis


    Čtěte více:

    Fed má špatný strategický rámec a před sebou ještě dlouhou cestu, říká bývalý americký ministr financí
    25.03.2022 10:48
    Fed už chápe, že je za křivkou. Tedy že obrat v jeho politice měl přij...
    Summers: Sazby musí nahoru o více jak 4 procentní body, ropné firmy musí být součástí energetické transformace
    27.03.2022 15:41
    Lawrence H. Summers stále není nadšený z toho, jak postupuje americká ...
    Stagflace eurozóně nehrozí, říká šéfka ECB Lagarde. Břímě vyšších cen energií by měly nést vlády
    21.03.2022 14:45
    Prezidentka Evropské centrální banky Christine Lagarde zavrhla obavy z...
    Známí investoři El-Erian a Icahn radí, jak se zachovat, když obavy ze stagflace rostou
    24.03.2022 14:05
    Ve snaze bojovat s inflací, která dosahuje nejvyšších úrovní za posle...
    Končí ultrapřívětivé ekonomické prostředí. Co přichází?
    25.03.2022 17:24
    Poměr sazeb a ekonomického růstu může být bez velkého přemýšlení kand...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m