Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Končí ultrapřívětivé ekonomické prostředí. Co přichází?

    Končí ultrapřívětivé ekonomické prostředí. Co přichází?

    25.03.2022 17:24

    Poměr sazeb a ekonomického růstu může být bez velkého přemýšlení kandidátem na jednu z nejdůležitějších ekonomických proměnných. Pokud jsou sazby relativně k růstu nízko, jde mimo jiné o prostředí vlídné k akciím, které také ulehčuje dluhovou službu a stabilizaci míry zadlužení. A naopak. Jak je na tom v tomto ohledu vůbec americká ekonomika nyní a jaký by mohl být další vývoj s ohledem na některé signály hovořící o blížící se recesi?

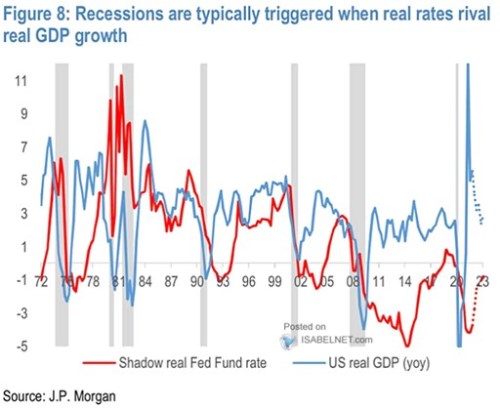
    JPMorgan v následujícím grafu srovnává tempo ekonomického růstu s výší reálných sazeb. Konkrétně výší sazeb reálných stínových, které jsou odvozovány na základě modelu ve snaze matematicky překonat (téměř) nulovou hranici pro sazby nominální. Z grafu vidíme, že po krizi roku 2008 panovalo v USA skutečně přívětivé prostředí, protože sazby se pohybovaly hluboko pod tempem růstu. A ač samotné tempo růstu netrhalo žádné rekordy, spíše naopak, právě jeho poměr k sazbám působil stimulačně na ceny akcií, či vytvářel prostředí přívětivé pro zadlužování (a třeba odkupy):
    1
    Zdroj: Twitter

    JPM k obrázku píše, že recese je obvykle spuštěna ve chvíli, kdy se sazby distanou na úroveň tempa růstu. Data takovou tezi docela podporují a ekonomové banky do grafu přidali i své projekce dalšího vývoje obou proměnných. Reálné (stínové) sazby by podle nich měly mířit nahoru, tempo růstu dolů. Jenže pokud se podíváme na konkrétní hodnoty a výsledný poměr, tak tu nehovoříme o posunu k nějakému nepřívětivému, či dokonce recesi vyvolávajícímu prostředí. Jde spíše o posun z utrapřívětivého prostředí k „jen“ přívětivému.

    Mimochodem, mohli bychom se v této souvislosti zeptat, proč tedy akcie a jejich valuace tak korigují, když i nadále panuje přívětivost. Odpově´d je pro mne dosti jednoduchá: PE koriguje z extrémně vysokých hodnot (znatelně nad 20) na ty, které jsou „jen“ vysoké (18 – 19). Což plně odpovídá předchozímu odstavci.

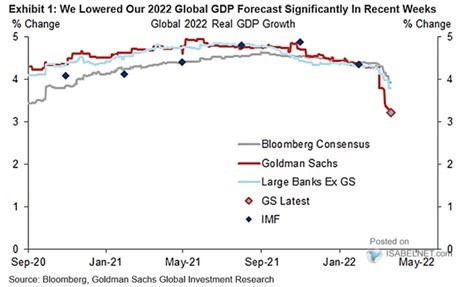
    Reálný růst by se podle JPM měl dostat někam ke 3 % a v druhém dnešním grafu vidíme další projekce – konsenzuální a ty od Goldman Sachs. Obojí v poslední době míří výrazně dolů, GS nyní hovoří o 3+ % růstu, zbytek expertů je téměř o celý procentní bod optimističtější.
    2
    Zdroj: Twitter

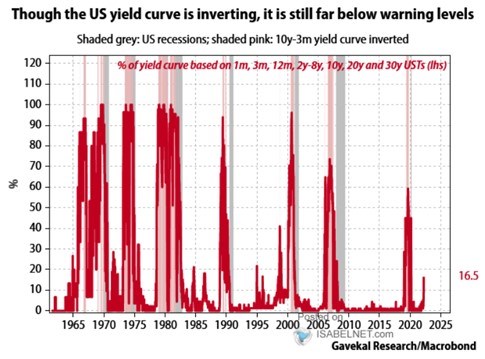
    Jak projekce sazeb tak ty týkající se produktu jsou samozřejmě stále více podmíněny vývojem inflace. Ohledně recese jsem se tu pak minulý týden obšírněji věnoval predikcím založeným na sklonu výnosové křivky. Ten se slovy klasika ve vztahu k podobným predikcím „neochodí“, což dokazuje o poslední dnešní graf. A podle něj jsou hovory o recesi stále ukvapené, či dokonce kontraproduktivní.
    3


    Čtěte více:

    Jaká je „správná“ ceny ropy
    18.03.2022 17:11
    Deutsche Bank přichází s analýzou, která operuje s férovou cenou ropy...
    Vysoké ceny ropy, boom inovací a energetická náročnost světového produktu
    21.03.2022 17:22
    David Hémous z UBS Center for Economics and Society na University of Z...
    Další vývoj ziskovosti obchodovaných firem a směr celého trhu
    22.03.2022 17:38
    Na CNBC se včera zapáleně diskutovalo, kam se vydá akciový trh. Vzruše...
    Levné čínské akcie? Jak se to vezme...
    23.03.2022 17:21
    O levných akciích slyšíme neustále, ale ono to s tou levností může být...
    Vracející se mememánie a pár slov k fundamentu
    24.03.2022 17:30
    Takzvané meme akcie jsou zpět. Podle CNBC má k zájmu o ně přispívat i ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data