Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Akciový trh by „měl být“ mnohem klidnější

    Akciový trh by „měl být“ mnohem klidnější

    05.04.2024 16:46

    Robert Shiller v roce 1990 zveřejnil celkem známou studii, ve které tvrdil, že ceny akcií jsou příliš volatilní. Tedy ve srovnání s tím, jak by se mohly měnit odhady hodnot akcií založené na očekávaných dividendách. K tomu bych dodal, že akcie mají v sobě určité fundamentální vyhlazovače jejich hodnot, které by volatilitu trhu měly také mírnit. Dnes o nich a o tom, co o valuacích trhu říká riziková prémie.

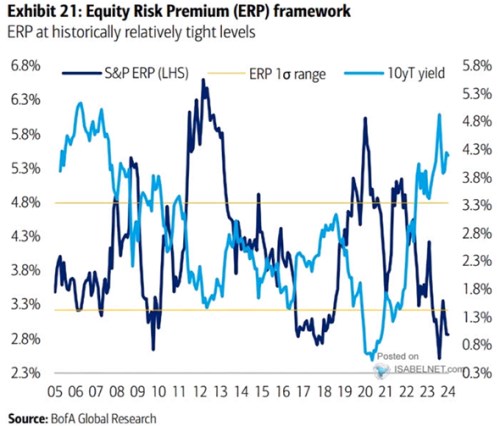
    V následujícím obrázku Bank of America ukazuje vývoj výnosů desetiletých vládních dluhopisů a vývoj rizikové prémie akciového trhu. Poměr cen k ziskům obchodovaných firem z indexu SPX 500 je nyní u 21. Obrácené PE, tedy EP, je tudíž na 4,8 %. Výnosy vládních dluhopisů jsou na 4,3 %, rozdíl mezi oběma dosahuje tudíž 0,5 %. Právě tento rozdíl bývá někdy prezentován jako rizikové prémie, ale ve skutečnosti je prémií smíchanou s očekávaným růstem zisků. BofA podle grafu prémii nyní odhaduje na cca 3 %, takže zde evidentně používá jinou metodologii. I podle ní by prémie ale byla extrémně nízko a trh byl tak na této rovině valuačně dost našponován.
    dd
    Zdroj: X

    Prémie jsou u akcií jen odhadovány a v uvedeném čísle se ve skutečnosti může odrážet i to, že obchodované firmy nyní mají vysoký podíl volného toku hotovosti k ziskům (tento podíl je, řekněme, maskován jako pokles rizikové prémie, protože zvedá valuace). Tomuto tématu jsem se zde již věnoval detailně, dnes ještě k oněm vyrovnávačům: Z grafu je celkem jasně vidět, že riziková prémie má tendenci klesat na dno v době, kdy výnosy dluhopisů rostou a naopak. Obojí dohromady pak tvoří požadovanou návratnost a pokud jdou obě proměnné proti sobě, působí to proticyklicky.

    Celý cyklus můžeme v základu vnímat jako změnu ekonomické aktivity a ziskovosti obchodovaných firem. Pokud směřuje k útlumu, mělo by to sebou v rámci klasického cyklu nést i pokles výnosů dluhopisů, protože obligace se v takovém prostředí stávají atraktivnějším aktivem. V celku bychom tedy měli zhoršující se zisková očekávání a rostoucí rizikové prémie a proti tomu pokles výnosů dluhopisů. Boom naopak přináší vyšší zisky a očekávání jejich růstu, pokles prémií, ale také růst výnosů vládních dluhopisů.

    Vezměme si konkrétně dva poslední extrémy v grafu: Nyní jsou výnosy na 4,3 % a prémie podle odhadů BofA na cca 3 %, požadovaná návratnost by tedy byla na 7,3 %. V extrému roku 2020 byly výnosy dluhopisů pod 0,8 %, ale prémie se nacházela na cca 6 %. Požadovaná návratnost tedy v tu chvíli byla na necelých 7 %. Typově velmi rozdílná období, ale požadovaná návratnost ve výsledku hodně podobná. Rozdíly ve valuacích už pak jdou „jen“ za rozdílnými očekáváními na straně růstu zisků.

    Tuto vzájemnou propojenost pak může být dobré mít na paměti třeba při všech diskusích o tom, co s cenami akcií udělají pohyby na dluhopisových trzích. Ty totiž nepobíhají ve vakuu, ale v přímém spojení se změnami ve výhledu a změnami prémií.


    Čtěte více:

    Růstové a hodnotové akcie a jeden padesátiletý cyklus
    28.03.2024 17:21
    U tzv. růstových i hodnotových akcií by minimálně z pohledu fundamentu...
    Klesající sazby a ceny komodit
    29.03.2024 16:00
    Co tak obvykle dělá s cenami komodit pokles sazeb americké centrální...
    Nerozdělené zisky, ceny akcií a dokonce i zlata
    01.04.2024 14:35
    Nedávno jsem tu trochu hovořil o vztahu mezi takzvanými zadrženými, či...
    Co indikuje vývoj výnosů krátkodobých obligací?
    02.04.2024 17:21
    Ceny komodit rostou v případě, že v reakci na pokles sazeb americké ...
    U zisků jde spíše o to, co bude v roce 2025 a po něm. Názory se mohou dost různit
    03.04.2024 17:16
    Řada investičních diskusí se stále točí kolem toho, jak se letos budou...
    Předpovědi počasí se v posledních desetiletích výrazně zpřesnily. Co předpovědi ekonomické?
    04.04.2024 17:21
    Na jednu stranu je celkem zřejmé, že „dělat předpovědi je těžké, zvláš...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data