Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    U zisků jde spíše o to, co bude v roce 2025 a po něm. Názory se mohou dost různit

    U zisků jde spíše o to, co bude v roce 2025 a po něm. Názory se mohou dost různit

    03.04.2024 17:16

    Řada investičních diskusí se stále točí kolem toho, jak se letos budou vyvíjet sazby americké centrální banky. Sazby mají přitom ve srovnání se ziskovostí obchodovaných firem mnohem nižší a méně přímý vliv na hodnotu akcií. Ziskovosti taková pozornost ale přesto věnována není, dnes to trochu napravíme.

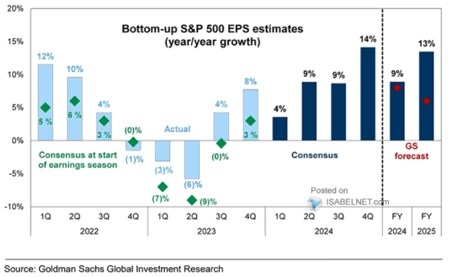
    Následující graf ukazuje vývoj zisků obchodovaných společností v posledních dvou letech, zeleně je v této části vyznačen konsenzus na začátku každé výsledkové sezóny. Docela blízko byl realitě v druhé polovině roku 2022, jinak jsou ale rozdíly znatelné. A to systematicky směrem dolů – konsenzus měl znatelnou tendenci skutečný vývoj podstřelovat. Druhá část grafu ukazuje opět konsenzus, tentokrát pro letošní a budoucí rok, spolu s ním jsou červenými body vyznačeny predikce Goldman Sachs:

    sous1
    Zdroj: X

    V GS čekají letos silnější ekonomický růst, než o čem hovoří pomyslný makroekonomický konsenzus, u očekávaných zisků je ale tomu ale jinak: GS hovoří letos o cca 8 %, zatímco konsenzus o 9 %. A příští rok se nůžky rozevírají znatelně – konsenzus je na 13 %, zatímco GS jde meziročně dolů. Z hlediska hodnoty akcií je přitom vývoj v následujících pár čtvrtletích relativně nedůležitý ve srovnání s tím, kam by se mohl ubírat dlouhodobý trend. Tedy pomyslný ziskový potenciál obchodovaných firem a ne aktuální stav notně ovlivněný cyklem.

    Z tohoto pohledu je tedy v grafu nejdůležitější to, co se děje právě na jeho konci. Tedy v místě, kdy se GS znatelně liší od konsenzu. Jakýmsi výchozím bodem pro nějakou perspektivu nám tu přitom může být nominální potenciál celé ekonomiky. Pokud by rovnovážně v reálném vyjádření rostla kolem 2 % a inflace byla kolem 2 %, máme nominální růst na 4 %. Pokud by se reálný potenciál díky novým technologiím zvedl třeba o 0,5 procentního bodu a inflace se držela kolem 2,5 %, jsme na 5 % nominálním růstu.

    Na to můžeme namítnout, že zisky a zejména ty obchodovaných firem rostou výrazně rychleji, než celá ekonomika a to kvůli řadě příčin. Nicméně hodně dlouhodobá historie zisků obchodovaných firem ukazuje na cca 6 – 7 % dlouhodobý růst. Nejde tedy o nějaké mnoho násobky onoho případného potenciálu. Ve srovnání s těmito čísly je pak konsenzus v roce 2025 na dvoj až trojnásobku, GS je mnohem umírněnější.

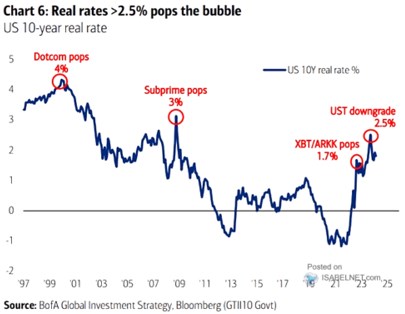
    Ani jedna predikce v roce 2025 nemusí ukazovat, co si konsenzus a GS myslí o udržitelném/trendovém růstu zisků. Ale ona mezera je přece jen zajímavá. A neměla by se projevovat jen tím, na jaké zisky jsou „nasazeny“ valuační násobky, ale i na výši valuačních násobků samotných. Ta je totiž dána poměrem požadované návratnosti a očekávaného dlouhodobého růstu. Dnešní valuační násobky jsou přitom hodně vysoko a jak ukazuje druhý dnešní graf, určitě to není tím, že by bezriziková (reálná) složka požadované návratnosti byla historicky nízko:
    sous2
    Zdroj: X


    Čtěte více:

    Morgan Stanley vůči americkým akciím stále negativní, nyní hovoří o překoupenosti trhu
    03.04.2024 15:15
    Chris Toomey z Morgan Stanley se podle CNBC stále drží svého negativní...
    Akcie se drží zpátky před množstvím komentářů z Fedu
    03.04.2024 10:49
    Výnosy dluhopisů svůj poslední nárůst nekorigují, naopak si drží vzest...
    Dopady zemětřesení na Tchajwanu: TSMC zastavuje výrobu některých čipů
    03.04.2024 12:47
    Společnost Taiwan Semiconductor Manufacturing Co. po největším zemětře...
    Inflace v eurozóně v březnu klesla na 2,4 procenta
    03.04.2024 13:27
    Meziroční růst spotřebitelských cen v eurozóně v březnu zpomalil na 2,...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data