Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jednoduchý scénář: Inflace neklesá, Fed nesnižuje, inflace klesá, Fed snižuje

    Jednoduchý scénář: Inflace neklesá, Fed nesnižuje, inflace klesá, Fed snižuje

    17.04.2024 17:14

    Podle BofA inflace v USA o něco klesne, ale pak se začne zase zvedat. Ale Fed i přesto začne cyklus snižování sazeb – viz včerejší úvaha. Dnes se podíváme na jiný scénář, tentokrát od Deutsche Bank. V něm jsou inflace a pohyb sazeb synchronizovanější.  

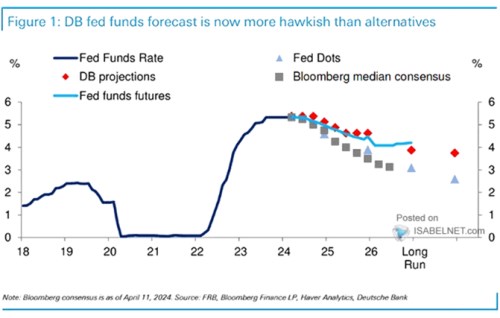
    Podle následujícího grafu a přesněji řečeno predikcí Deutsche Bank by sazby americké centrální banky měly poprvé klesnout až ke konci letošního roku. V roce 2025 by se měly načas ustálit pod 5 %, v roce 2026 je DB vidí v průměru na 4 %. A pro delší období je DB vidí mírně pod 4 %:
    S1
    Zdroj: X

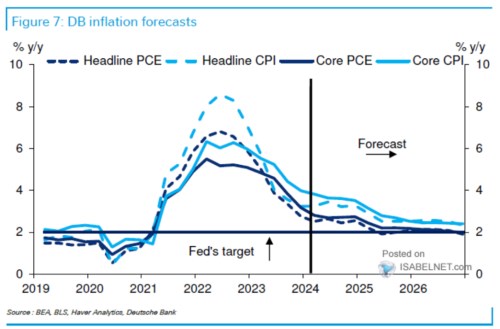
    Včera jsme se dívali na predikce BofA, podle kterých by se sazby měly výrazněji podívat pod 4 % už na konci roku 2025, DB je celkově v predikcích poklesu umírněnější. A to i ve srovnání s trhem futures, současným konsenzem a „predikcemi“ vedení Fedu – viz ostatní body a křivky v grafu. BofA přitom své předpovědi vývoje sazeb kombinuje s predikcemi inflace, podle kterých by měla klesat do poloviny roku a pak se začít zase zvedat. Deutsche to vidí u jádrové PCE inflace na cca stagnaci do konce letošního roku a pak na znatelný nástup na pokles. A to až na cíl Fedu ve výši 2 %. Či na konci období dokonce mírně pod něj:
    S2 
    Zdroj: X

    Včera popisovaný scénář inflace/sazby od BofA byl z mého pohledu trochu matoucí. Deutsche na to jde naopak jednoduše: Inflace neklesá, Fed nesnižuje, inflace začne znovu klesat, Fed snižuje. Dosažení inflačního cíle (na úrovni inflace měřené výdaji na osobní spotřebu PCE) pak koresponduje s oněmi rovnovážnějšími sazbami na cca 3,75 % (na úrovni indexu spotřebitelských cen cíl dosažen není). Právě oněch 3,75 % by přitom mělo být pro akcie nejdůležitější – jejich hodnota je dána sazbami dlouhodobými a růstem ekonomiky, respektive zisků, K tomu poznámku:

    Pokud by reálná ekonomika rostla o 2 % ročně a inflace byla na 2 %, máme nominální růst na 4 %. Se sazbami Fedu na 3,75 % je ale nepravděpodobné, že výnosy desetiletých vládních dluhopisů (tj., ony dlouhodobé sazby) by se pohybovaly na úrovni nominálního růstu (4 %). Pravděpodobně by v nějakém rovnovážnějším stavu byly výš a tudíž by poměr výnosy/růst byl pro akcie méně příznivý. 

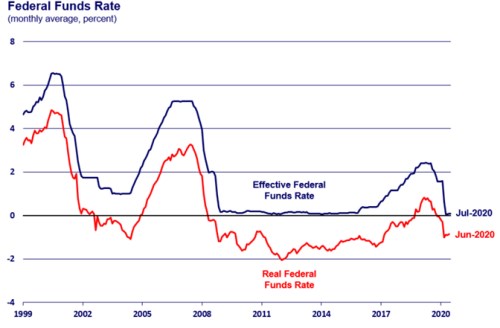
    Otázka přitom samozřejmě je, proč by při 2 % inflaci měly být sazby na 3,75 %. Možná právě proto, že CPI inflace by byla znatelně nad cílem – srovnat můžeme v druhém grafu s rokem 2019 jako zástupcem předchozího dezinflačního období, které neslo poměr sazeb k růstu vyloženě přívětivý. Obecněji řečeno proto, že celkové prostředí by nebylo dezinflační. Pro určitou perspektivu se podívejme na vývoj reálných sazeb Fedu za posledních 25 let (podle DB by rovnovážné reálné sazby byly zřejmě na 3,75 % - 2 %, tedy 1,75 %):
    S3
    Zdroj: Chicago Fed

    Právě to, jak moc inflační, či dezinflační bude delší období je na celém tématu sazeb nejdůležitější. A také z hlediska predikcí asi nejméně viditelnější. Najdou se argumenty pro jeden i druhý scénář, na straně dezinflační tu jsou zejména nové technologie. 


    Čtěte více:

    Powell po posledních datech o inflaci signalizuje ještě pozdější začátek snižování sazeb
    17.04.2024 13:40
    Předseda Fedu Jerome Powell naznačil, že po sérii překvapivě vysokých ...
    Komentář analytika: Růst prodejů LVMH zpomaluje, na rozdíl od konkurence však firma dále roste
    17.04.2024 11:52
    Skupina LVMH Moët Hennessy Louis Vuitton (MC.PA - Investiční tipy) opě...
    Reuters: Křetínský zvažuje, že se pokusí převzít vlastníka britské pošty
    17.04.2024 13:14
    Český miliardář Daniel Křetínský zvažuje, že se pokusí převzít vlastní...
    Míra inflace v EU v březnu zvolnila na 2,6 procenta, v Česku je beze změny
    17.04.2024 13:46
    Meziroční růst spotřebitelských cen v Evropské unii v březnu zvolnil n...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.10.2026
    9:32Víkendář: Všichni stále věří, že akciový trh nemůže dlouhodobě klesat. Změnila se ale doba?
    02.10.2026
    22:02Americké indexy uzavírají týden na historických maximech  
    17:36Klid. Dluhy jsou vlastně mimořádně nízko?
    16:07Odchod z EU přinesl více škody než užitku, tvrdí britský premiér. Připustil možnost návratu
    15:25Slabý trh práce je pro investory plus, posílá výnosy dluhopisů dolů  
    14:32Technická analýza Nasdaq 100: Blíží se další nenáviděná rally?  
    13:15Perly týdne: Diamanty nejsou věčné, Čína omezuje pohyb AI expertů
    13:15ČEZ: Oznámení o výplatě úrokového výnosu
    12:26RMS Mezzanine, a.s.: Vnitřní informace
    11:37Anthropic míří na burzu navzdory bezpečnostním obavám. IPO by mohlo proběhnout v půlce listopadu  
    11:04Nižší výnosy nechávají akciím prostor pro růst před daty z trhu práce  
    10:08Nike jede dál z kopce. Výsledky bídné, výhled ještě horší
    9:07Lagardeová varuje: Evropa nesmí být závislá na americké a čínské umělé inteligenci
    9:02Mattel láká kupce. O výrobce Barbie údajně usiluje Authentic Brands
    8:53Rozbřesk: Nepokoje ve Francii tlačí euro do defenzivy, diesel zdražuje a Evropa hledá řešení
    8:52Pentagon posiluje síly v Íránu, Anthropic se připravuje na burzu a americké dluhopisy lehce oživují  
    6:02Z odpadlíka miláčkem Wall Street. Microsoft přidal bilion dolarů hodnoty  
    01.10.2026
    17:30Stane se z růstu zisků problém?
    16:30Americkému průmyslu se podle ISM daří, ale cenové tlaky stoupají
    15:26Traderův deník: Trader nebo investor?  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data