Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Může trh vynášet zároveň hodně i málo?

    Může trh vynášet zároveň hodně i málo?

    16.09.2024 17:45

    Po roce 2008 se souběžně hovořilo o tom, že akcie budou vynášet hodně a také málo. Za oběma argumenty stály velmi nízké sazby a výnosy dluhopisů. Jak mohlo být ale obojí pravdou? A jak tato logika souvisí se současnou situací?

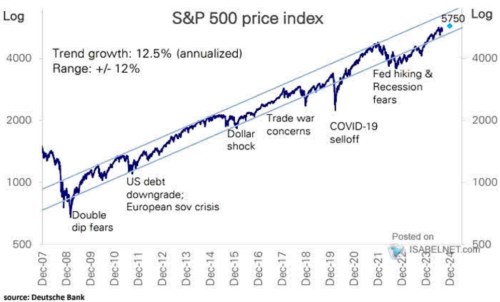
    Deutsche Bank v následujícím grafu ukazuje, že index SPX se od roku 2008 pohybuje v celkem jasně definovaném pásmu. Směrem dolů jej prorazil jen během korekce v roce 2020 a mírněji v roce 2022 a 2023. Nyní je zhruba uprostřed a podle DB by na konci roku měl uzavírat také u středu pásma na 5750 bodech:
    tt
    Zdroj: X

    Spolehlivost onoho pásma je docela zajímavá, stejně jako trendový růst, který podle banky dosahuje 12,5 %. Pro kontext přidejme pár čísel:

    --Výnosy desetiletých vládních dluhopisů se po roce 2008 do roku 2020 pohybovaly často zhruba mezi 2 – 3 %. To znamená, že trh v té době v průměru vynášel asi 10 % prémii nad bezrizikové sazby.

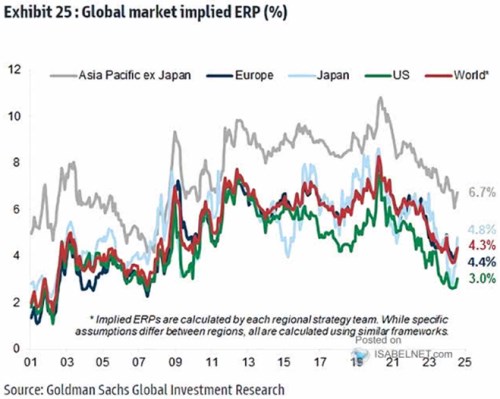
    --Pokud bychom k tomu vzali odhad rizikových prémií od Goldman Sachs z následujícího grafu, můžeme dedukovat následující: S průměrem bezrizikových sazeb na 2 – 3 % a rizikovou prémií kolem 5,5 % dosahovala požadovaná návratnost asi 8 %. Akcie tedy generovaly návratnost převyšující tu požadovanou o 4 – 5 procentních bodů.
    ww
    Zdroj: X

    Jak jsem psal, po roce 2008 se souběžně hovořilo o tom, že akcie by měly vynášet hodně a také málo. Obojí souviselo s nízkými sazbami a výnosy dluhopisů a u obojího záleží na časovém rámci, o kterém se bavíme: Hodně měly akcie vynášet proto, že výnosy šly dolů, tudíž klesala požadovaná návratnost a zvedaly se tím hodnoty akcií. V rámci teorie a efektivních trhů si to můžeme představit jako relativně krátkodobý skok v hodnotách a cenách. Po něm už akcie měly vynášet „málo“, právě proto, že požadovaná návratnost byla dole a trhy už se na ní přenastavily (předchozím skokem nahoru).

    Učebnicově tedy platilo jak ono „hodně“ tak i „málo“. Záleželo jen na tom, jak rychle se trhy přenastaví na nové prostředí nízkých sazeb a výnosů dluhopisů. Dnešní graf ukazuje, že tento proces měl do nějakého skokového přenastavení hodně daleko, spíše byl rozprostřen napříč řadou let (a smíchán s řadou dalších jevů – viz i níže). Pokud bychom se pak nyní zase dostávali do delšího období výrazně vyšších sazeb a výnosů, měl by proběhnout proces opačný: Trhy by nejdříve měly vynášet málo – hodnoty a ceny by se měly přenastavit na prostředí vyšší požadovaná návratnosti (tj., měly by klesnout, nebo růst hodně pomalu). Pak už by ale trh měl dlouhodobě nabízet návratnost vyšší – v souladu s vyšší požadovanou návratností.

    Tyto učebnicové mechanismy jsou ale mimo jiné zahaleny tím, že u akcií nezáleží jen na požadované návratnosti, ale i na růstu ekonomiky a hlavně zisků. Po roce 2008 tak bylo prostředí pro akcii hodně příznivé i přesto, že růst ekonomiky nebyl nijak vysoký. Jeho poměr k požadované návratnosti byl ale stále dost příznivý kvůli tomu, jak nízko se dostaly sazby a výnosy. Nyní mohou být výnosy a požadovaná návratnost výš, ale pokud se zvedne i tempo růstu, poměr stále nemusí být pro akcie brzdou.


    Čtěte více:

    Pokud se vezme v úvahu, co firmy skutečně vydělávají, není trh svými valuacemi zase tak vzdálen historickým standardům
    12.09.2024 17:44
    Jeden z nejvýznamnějších a zároveň nejopomíjenějších příběhů americkéh...
    O akcie malých firem je ve skutečnost mimořádný zájem
    13.09.2024 17:54
    Nedávno jsem tu poukazoval na to, že menší firmy v USA čelí mimořádně ...
    Týdenní výhled: Fed zahájí cyklus uvolňování politiky a trhy si od něj slibují hodně
    16.09.2024 13:18
    Tenhle týden na finančních trzích zkrátka patří Fedu. V úterý začne za...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    06.10.2026
    9:08Rozbřesk: Opětovná polská intervence proti „drahé naftě“ zřejmě zabrání zvyšování sazeb NBP
    8:51Česká inflace, OpenAI jedná o 30 miliardách dolarů a futures v zeleném  
    6:50FX strategie: Protivítr fouká ze zahraničí, prodejní tlaky na koruně zesilují  
    5:55Valuace padají, příležitosti rostou. Morgan Stanley vidí šanci v americkém průmyslu  
    05.10.2026
    17:26Podle Goldman Sachs jsou růstová očekávání na amerických akciích poměrně umírněná. Chyba v odhadu?
    16:29PODCAST Týdenní výhled: Pozornost dluhopisů se stáčí k evropské politice  
    15:29Euro padá na minima od května 2025. Trhy děsí Francie i politická nejistota ve Španělsku  
    13:03Tlak na trhu s ropou se bude dále zvyšovat, říká šéf Saudi Aramco
    12:37Start týdne je smíšený. Evropská politika je zátěž, japonské dluhopisy riziko  
    11:03Investice do umělé inteligence se přesouvají do fáze vybírání konkrétních akcií, velkým tématem se stávají AI agenti
    10:31Nálada v německém automobilovém průmyslu se výrazně zhoršila, uvedl institut Ifo
    10:08DOORNITE míří na burzu. Výrobce dveří a zárubní zahajuje IPO na trhu START, EBITDA v pololetí vzrostla o 59 %
    9:37Primoco letí vzhůru. Zisk přesáhl 100 milionů, ve hře jsou kontrakty za miliardy
    9:29Rozbřesk: Evropa má uvolňovat více „strategické nafty“, českou inflaci to zásadně neovlivní
    8:55Dveře na burzu dokořán: DOORNITE vstupuje na START, KB naopak jedno klíčové jméno zavírá za sebou  
    8:45Primoco UAV SE: Informace o předběžném vývoji tržeb v roce 2026
    8:41KKCG Real Estate Financing a.s.: Konsolidované mezitímní účetní závěrky ručitele za období končící 30.06.2026
    8:31Komerční banka, a.s.: Informace o rezignaci člena představenstva pana Etienne Loulergue.
    6:04Ark Invest: Přichází obdoba průmyslové revoluce. Bude mít dopady na ropu, sazby i celou ekonomiku
    04.10.2026
    9:40Víkendář: Finanční represe byla v minulosti významným nástrojem snižování vládních dluhů. Bude se to opakovat?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00DE - Průmyslové objednávky, y/y
    9:00CZ - CPI, y/y
    11:00EMU - Maloobchodní tržby, y/y