Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Je pokles výnosů dluhopisů odražen v cenách akcií?

    Je pokles výnosů dluhopisů odražen v cenách akcií?

    24.11.2023 15:52

    Výnosy vládních dluhopisů v USA po výletu k 5 % docela slušně korigují. Jaké valuace akcií jim nyní odpovídají? Při hledání odpovědi je dobré si uvědomit základ fundamentu - ceny akcií závisí na čtyřech hlavních proměnných, z toho jsou dvě nepozorovatelné, jdou jen odhadovat. A tyto odhady nevyhnutelně promlouvají do všech úvah o tom, zda je něco odraženo v cenách akcií, či nikoliv.

    1 . Logika fundamentu je jednoduchá, aplikace méně: Dejme tomu, že výnosy dlouhodobých dluhopisů jsou na 4,5 %, riziková prémie akcií dosahuje 5,5 % a očekávaný dlouhodobý růst zisků je na 4,5 %. Férový dividendový výnos je na takovém trhu (4,5 % + 5,5 %) – 4,5 %, tedy 5,5 % (logika Gordonova růstového vzorce). Pokud tento výnos nasadíme na současnou výši dividend, máme férové ceny akcií. Dejme pak tomu, že výnosy vzrostou na 5 % a na trhu se spekuluje, zda je tento růst odražen v cenách akcií. Podle uvedené kalkulace by se měl dividendový výnos zvýšit na 6 % a pak by se dalo říci, že změna výnosů je plně odražena na akciovém trhu.

    Tento jednoduchý koncept se ale posouvá blíže k hranici (ne)použitelnosti, když si uvědomíme, že jak rizikovou prémii, tak budoucí růst jen odhadujeme. Ve výše uvedeném příkladu tak může v celku dojít k tomu, že sice vzrostou výnosy dluhopisů, ale proto, že se zvýší nominální růst ekonomiky a zisků. A to dokonce z 4,5 % na 5,5 %. Takže výsledný férový dividendový výnos se nezvyšuje (valuace neklesají) ale klesá na 5 % (valuace rostou).

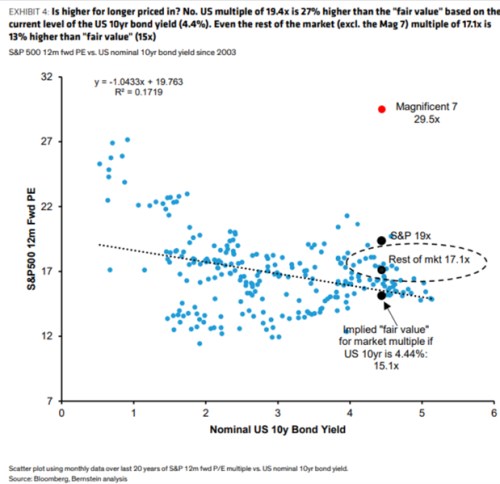
    2 . Historie jednoznačně nejednoznačná: Pomůže nějak při úvahách o „správných“ valuacích při dané úrovni výnosů dluhopisů historie? Záleží na tom, jak bude kdo interpretovat následující graf. Ten srovnává obě proměnné a v Bernsteinu na jeho základě tvrdí, že současné valuace neodpovídají „férové“ úrovni dané výší sazeb. Ta je odvozena z proložené přímky:
    Je pokles výnosů dluhopisů odražen v cenách akcií?
    Zdroj: X

    Já bych tíhnul k mnohem volnější interpretaci toho, co se v obrázku děje. Nějaký negativní vztah mezi výnosy a valuacemi tu je obecně mírně nastíněn. Ale graf v podstatě ukazuje, že do valuací většinou hlasitě promlouvají i další proměnné. A nyní to platí v docela extrémní intenzitě. To u celého trhu, ale na oné proložené přímce není ani PE trhu bez sedmičky výjimečných (ní ani nemluvě). Tj., i u ní nyní hrají velkou roli „nadstandardní“ růstová očekávání a/nebo nízké rizikové prémie.

    Docela zajímavé pak je, že při současných úrovních výnosů je ona přímka vlastně stejně jen dolní hranicí skutečných bodů. A za poznámku stojí i to, že data jsou od roku 2003. Tedy z období, které lze z velké části (z hlediska celkového ekonomického režimu včetně monetární politiky) charakterizovat jako neinflační, či dokonce dezinflační až deflační.


    Čtěte více:

    Sazby a monetární brzda v příštím roce
    17.11.2023 16:48
    Výnosy desetiletých vládních dluhopisů v USA se nyní pohybují kolem 4,...
    Reálná návratnost akcií napříč staletím
    20.11.2023 17:21
    Minulý týden jsem zde v souvislosti s monetárním utahováním poukazoval...
    Nízká návratnost amerických akcií v příštím roce?
    21.11.2023 17:53
    Během posledních pár týdnů jsme se tu věnovali i predikcím Goldman Sac...
    Alternativní scénáře pro akcie v příštím roce
    22.11.2023 18:00
    V základním scénáři Goldman Sachs pro příští rok odhaduje návratnost a...
    Návratnost akcií v následujících deseti letech a jeden predikční paradox
    23.11.2023 17:25
    Poslední dva příspěvky jsem věnoval návratnosti amerických trhů v příš...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu