Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Trhy odtržené od fundamentu?

    Trhy odtržené od fundamentu?

    15.01.2025 17:20

    V posledních týdnech došlo ke znatelnému utažení finančních podmínek v americké ekonomice. Tedy ekonomice, která by na ně měla být docela hodně citlivá (podle některých studií více než na sazby centrální banky). FP jsou ale stále docela uvolněné a notně k tomu doposud přispíval akciový trh (viz včerejší článek). A také trhy korporátních dluhopisů. Nejsou ale odtrženy od fundamentu?

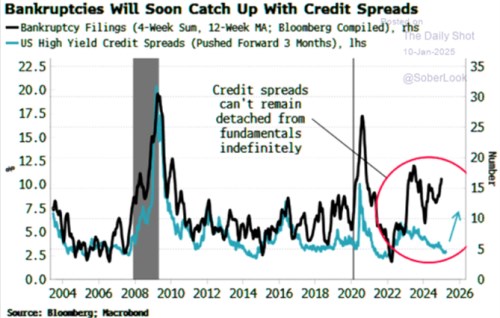
    Následující graf ve svém popisku píše, že trhy korporátních dluhopisů, přesněji řečeno těch s nízkým ratingem (tj., vysokým rizikem a výnosem), nemohou zůstat odtrženy od fundamentu donekonečna. Fundamentem se zde přitom myslí množství bankrotů, které se pohybuje na poměrně vysokých úrovních. Zatímco rizikové spready u dluhopisů s vysokým výnosem jsou extrémně nízko:
    gg
    Zdroj: X

    Uvedený graf a jev, který popisuje, je jeden z docela dlouhé řady výjimečných jevů přinášených posledními lety. Mezera mezi bankroty a spready je minimálně z perspektivy použitého období od roku 2003 naprosto mimořádná. A zatím vývoj nesměřuje k tomu, aby se uzavřela. K čemuž může dojít dvěma extrémy, či jejich kombinacemi – růstem rizikových prémií a/nebo poklesem množství bankrotů.

    Ještě relativně nedávno by podobný graf byl možná interpretován jako výsledek „nadbytečné likvidity“. Dnes už by takové vysvětlení bylo mnohem složitější. I kdybychom totiž u rozvahy Fedu brali jako klíčový efekt zásoby, stále by bylo těžké vysvětlit, proč by se tento efekt začal najednou tímto extrémem projevovat nyní. A ne už před lety, když likvidity bylo hodně jak z pohledu zásoby (více než nyní), tak z pohledu toku (QE).

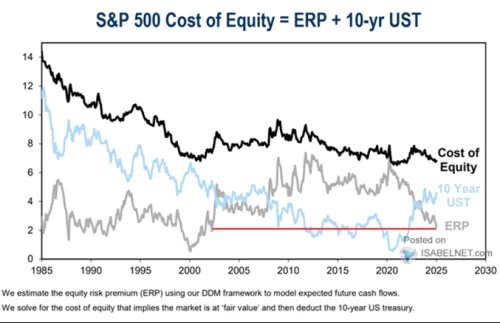
    Podívat se v uvedené souvislosti můžeme i na odhad rizikové prémie u akcií od Goldman Sachs. V následujícím grafu je vyznačen odhad celkové požadované návratnosti na americkém akciovém trhu. Pokud od ní odečteme bezrizikové sazby, dostáváme odhad prémie:

    haha
    Zdroj: X

    Podle GS jsou nyní extrémně nízko i rizikové prémie na akciích. Eliminují tak vliv vyšších bezrizikových sazeb – výnosů desetiletých vládních dluhopisů na ceny a valuace (a v konečném důsledku i na finanční podmínky – viz úvod). U akcií se o odtrženosti od fundamentu hovoří hůře, protože by měly odrážet dlouhodobý vývoj. A o něm mohou panovat velmi rozdílné a pestré představy. Dnes se točí zejména kolem AI a spol. Může něco podobného fungovat u výše zmíněných dluhopisů?

    Dalo by se uvažovat o tom, že pokud nové technologie zvednou produktivitu a budou mít celkově pozitivní dopad na hospodaření firem, projeví se to zvýšením hodnoty akcií a zároveň poklesem finančního rizika. Tedy pozitivním vlivem na korporátní dluhopisy a spready. Černá křivka v prvním grafu ale ukazuje, že tomu je situace nyní hodně vzdálena. Naopak, křivka je s ohledem na současnou absenci známek recese docela dost vysoko. I pokud srovnáme s vývojem období před roem 2008, kdy byly sazby výš než po roce 2008.


    Čtěte více:

    Trhy jsou opatrně pozitivní před inflací a výsledky bank
    15.01.2025 11:19
    Dnešek přinese report o americké inflaci za prosinec, který může trhů...
    IEA: Nové americké sankce by mohly výrazně narušit dodávky ropy z Ruska
    15.01.2025 11:45
    Nové americké sankce na ruskou ropu by mohly výrazně narušit dodávky t...
    BlackRock hlásí rekordní příliv aktiv, podle CEO je to
    15.01.2025 12:39
    Společnost BlackRock přilákala rekordní roční objem peněžních prostřed...
    JPMorgan startuje výsledky amerických bank silnými čísly i výhledem
    15.01.2025 13:17
    Jedna z klíčových amerických bank JPMorgan startuje výsledkovou sezónu...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m