Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Inflace v eurozóně bude dlouhodobě na 1 %. Je to vlastně problém?

    Inflace v eurozóně bude dlouhodobě na 1 %. Je to vlastně problém?

    09.10.2015 16:00
    Autor: Redakce, Patria.cz

    Pokud vezmeme do úvahy pravděpodobný vývoj cen komodit, kurzu eura a nákladu práce, dojdeme k závěru, že inflace v eurozóně se bude v roce 2016 pohybovat kolem 1 % a v roce 2017 tomu může být podobně. ECB má inflační cíl výše a tudíž jí tento výhled nutí k expanzivní monetární politice. Pravděpodobně tak dojde i k tomu, že prodlouží svůj program kvantitativního uvolňování a zvětší jeho rozsah. Tato politika sebou ale nese i rizika: Nadměrnou likviditu, bubliny na trzích s aktivy, mimořádně nízké úrokové sazby. Navíc tato politika pravděpodobně nebude mít výraznější dopad na samotnou inflaci.

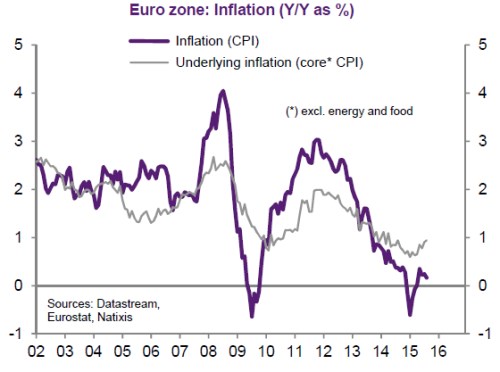
    Celková i jádrová inflace (v grafu vyznačena šedě) v eurozóně klesají od roku 2012. Celková inflace bude pravděpodobně konvergovat směrem k inflaci jádrové a obě se budou delší dobu držet na úrovni 1 %:
    inflace EU.png

    Přirozeně se tedy musíme ptát, zda by byl tak velký problém, jestliže by se inflace v eurozóně držela na 1 % a ECB by vrátila svou monetární politiku zpět k normálu. Zabránila by tím tvorbě nadměrné likvidity a negativním důsledkům, které tato likvidita vytváří. První významné riziko, které by obrat přinesl, nesouvisí přímo s nižší inflací, ale se samotnou změnou monetární politiky. Pokud by totiž došlo k ukončení kvantitativního uvolňování, mohl by nastat růst reálných sazeb v zemích, které trpí nízkým ekonomickým růstem. Toto riziko se týká zejména Itálie, ale nesouvisí přímo s nízkou inflací.

    Druhé riziko souvisí se vstupem do další recese. Kdyby se totiž inflace držela na 1 %, po vstupu do recese by se velmi rychle dostala na 0 % a mohla by vzniknout deflační spirála. Historický vývoj dokonce ukazuje, že během předchozích recesí se inflace v eurozóně snížila o 2 – 4 procentní body. ECB tak čelí těžké volbě, obě popsané strategie jsou rizikové. Podle našeho názoru by bylo nejlepší posunout eurozónu směrem k vyšší inflaci, ale ne za pomoci monetární politiky. Využít by šlo například vyššího růstu nominálních mezd.

    Zdroj: Natixis


    Čtěte více:

    Lagardeová (MMF): Fond by mohl zvážit jiné možnosti změny hlasování
    09.10.2015 13:31
    Mezinárodní měnový fond (MMF) by mohl uvažovat o jiných možnostech, j...
    Prezidenti V4 a Chorvatska jsou pro posílení hranic EU
    09.10.2015 14:40
    Prezidenti zemí visegrádské čtyřky (V4) a Chorvatska se shodli na potř...
    JP Morgan by mohla koupit obří balík CDS derivátů od Deutsche Bank
    09.10.2015 15:35
    Americký investiční titán, banka JP Morgan, zvažuje koupi portfolia ob...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.09.2026
    6:08Peníze se z akcií sice odlévají, ale trhy jedou dál. BofA upozorňuje na nebezpečnou kombinaci optimismu a vysokých výnosů  
    13.09.2026
    8:46Víkendář: Nvidia se stala jádrem AI příběhu, může mít makroekonomické důsledky
    12.09.2026
    8:39Víkendář: Finanční represe už je v USA skutečností, může být základem pro růst ceny zlata
    11.09.2026
    22:02Wall Street se odrazila po čtyřech poklesech v řadě  
    17:07Reálné výnosy u dlouhodobých rekordů. Co to říká směrem k akciím?
    15:50Fed toleruje současnou inflaci, Warshovi svazuje ruce rozpočet americké vlády
    15:07Srpnová inflace nepřekvapila, Fed nemá na co čekat
    13:32Perly týdne: Jak dlouho vydrží nová auta a změní Čína další energetický trh?
    12:27Oracle: Miliardy ve smlouvách už se mění v tržby. Účet ale teprve přijde (akcie +7%)  
    12:25Adobe znovu naráží na otázku AI. Solidní výsledky investory neuklidnily
    11:50Dluhopisy na psychologické úrovni, nervozita stoupá. Zachrání dnes trhy inflační data?  
    10:56Pravděpodobnost zářijového zvednutí sazeb a jeho dopad na trhy
    10:50Oracle potvrzuje sílu AI boomu. Cloudová divize roste trojciferným tempem
    10:49UNIMEX GROUP, uzavřený investiční fond, a. s.: Pololetní finanční zpráva k 30. 6. 2026
    10:05Anthropic zablokoval výrobu biologických zbraní a zpřísňuje ochranu svých modelů
    9:18Microsoft plánuje do roku 2032 více než ztrojnásobit kapacitu datových center
    8:52Rozbřesk: Vládní dluhopisy kráčí přes minové pole a počítají ztráty
    8:46Dluhopisy, ropa a AI. Trhy čekají na inflaci, zatímco Oracle potvrzuje sílu investičního cyklu  
    6:02Roubini: Potenciální růst USA už je u 3 %, projevuje se na dluhopisech
    10.09.2026
    22:01Akcie i dluhopisy oslabily, růst cen ropy posílil sázky na zvýšení sazeb Fedu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00CZ - Běžný účet, mld. Kč