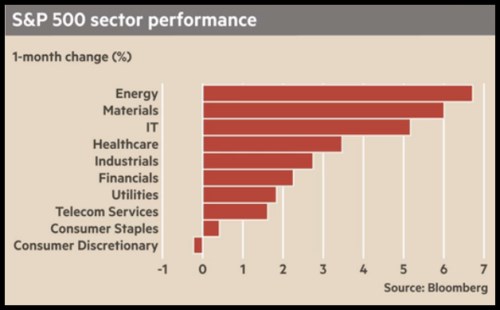
Poslední měsíc potvrzuje tezi, že energie a komodity mohou mít to nejhorší za sebou. Energetika si totiž připisuje téměř 7 % a materiály 6 %. Tahounem je zde samozřejmě vývoj na ropném trhu a také cyklické zlepšení v Číně. Právě to je ale nutno posuzovat velmi opatrně, protože se může stát pastí. Její podstatou je právě cyklický miniboom, který ale neprobíhá ruku v ruce se strukturálními reformami, ale spíše maskuje jejich absenci. V konečném důsledku tak může současné zlepšení ekonomiky celkový stav zhoršit. Výsledek záleží mimo jiné na tom, kolik ještě čínská ekonomika vstřebá investic a dluhů bez toho, aby jí to definitivně podrazilo nohy. Pokud pak jde skutečně o past, pastí se automaticky stanou i sektory energetiky a materiálů.
Zdroj: FT
Pokud bychom se zbytek grafu snažili číst z cyklické perspektivy, budeme asi trochu zmateni. Defenzívy jsou totiž s „ofenzivami“ (či chcete-li „cyklickými tituly“) hodně promíchány. Na posledním místě tak například najdeme tradičně ofenzivní zboží dlouhodobé spotřeby, ale na předposledním je jeho cyklický protipól – zboží běžné spotřeby. Poměrně dobře si vede zdravotní péče s měsíční návratností přes 3 %, ovšem hned za ní je cyklický průmysl s necelými 3 % a finanční tituly s více než 2 % měsíční návratnosti.
Usuzovat z takové kombinace na nějakou systematickou sektorovou rotaci směrem k ofenzivním, či naopak defenzivním titulům tedy v podstatě nelze. Možná je ale i toto hodnotná informace a mě v podstatě sedí na můj současný pohled na celý americký trh: Býk se zastavil, medvěd se ale neprobouzí, heslem doby je stagnace a medvědobýk. A u většiny sektorů rozhodují faktory, které jsou pro ně specifické.
Běžná spotřeba – sektor do nepohody
Když se podržím možnosti čínské pasti, či zvážím možnost „nesprávné“ normalizace americké monetární politiky, dalším logickým krokem je preventivní orientace na defenzivní sektory. Tohoto směru bych se chtěl v následujících příspěvcích držet a to pohledem na současného otloukánka – tedy některé společnosti ze sektoru zboží běžné spotřeby. Tedy z odvětví, které na rozdíl od počátku roku nyní patří k těm nejméně oblíbeným a prohodilo si tak pozice se zmíněnou energetikou a komoditami.
Tento tradičně defenzivní sektor v prvním čtvrtletí tohoto roku investory pozitivně překvapoval svou ziskovostí i vývojem tržeb (proti následnému upadnutí v nemilost mu to ale podle všeho nepomohlo). Některým společnostem se přitom daří podpořit zisky rozsáhlejšími programy snižování nákladů a podle Zacks mezi ně patří zejména , Mondelez International, , a Sysco Corp. Celkově jde ale samozřejmě o poměrně dost usazené odvětví s velkými konkurenčními tlaky. Ty se projevují hlavně na maržích a to jednak přes prodejní ceny a také přes náklady. Na této straně pak hraje významnou roli oblast marketingu, která do sebe nasává stále více zdrojů firem a z pozice ekonoma je dost sporné, jaký je výsledný efekt. Typickým příkladem mohou být marketingové války mezi a Colou.
Na některé společnosti z odvětví pak doléhá negativní cyklický vývoj na EM, i když z dlouhodobějšího hlediska by EM měly být pro většinu sektoru stále příležitostí. Sílící dolar (tedy normalizace americké monetární politiky motivovaná lepší ekonomickou situací v USA) je pak brzdou zejména pro společnosti jako Companies, Mondelez International, , , či . Což ale znamená, že pokud by normalizace brzdila a dolar slábl, mohlo by to akciím těchto společností pomoci.