Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pokles výnosů není ani zdaleka u konce

    Pokles výnosů není ani zdaleka u konce

    07.07.2016 12:30
    Autor: Redakce, Patria.cz

    Výnosy německých desetiletých vládních dluhopisů se před několika dny dostaly do záporu. Jinak řečeno, investoři nyní platí německé vládě za to, že bude po deset let disponovat s jejich penězi. Podle některých názorů je příčinou tohoto vývoje riziko spojené s Brexitem a také nákupy dluhopisů ze strany ECB. Tyto faktory určitě mají svůj vliv, neměli bychom ale zapomínat, že další pokles výnosů vládních dluhopisů je jen pokračování dlouhodobého trendu. Výnosy bezrizikových aktiv totiž klesají už od roku 2008 – viz následující obrázek s vývojem výnosů amerických, britských, německých, švýcarských a australských vládních obligací:
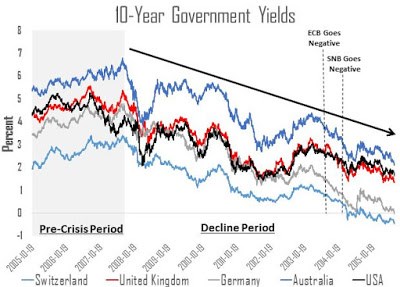
    bundy

    Zdroj: MacroMarketMusings

    Příčinou popsaného vývoje je nedostatek bezpečných aktiv a poslední vývoj zaznamenaný v Německu je jen poslední ukázkou toho, kam tento nedostatek vede. Tento nedostatek přitom panuje bez ohledu na programy kvantitativního uvolňování a začal ještě předtím, než centrální banky začaly používat politiku negativních sazeb. Jinak řečeno, z poklesu výnosů nelze vinit centrální banky.

    Je zřejmé, že globální ekonomika potřebuje více bezpečných aktiv a nižší sazby, jinak se nedostane do rovnováhy. K ní ji nejdříve posouvá právě pokles výnosů, jenže ten se musí v určitém bodě zastavit, protože nemůže pokračovat hluboko do záporných čísel. Posun k rovnováze se pak děje přes pokles produktu. Ekonomové Caballero, Fahri a Gourinchas k tomu ve své studii z letošního roku dodávají:

    „Nedostatek bezpečných aktiv je v otevřených ekonomikách přenášen od jedné k druhé přes kapitálový účet. S tím, jak se tento nedostatek na globální úrovni zvyšuje, klesají sazby a zároveň se zvyšuje objem toku mezinárodního kapitálu. Když je dosaženo hranice, pod kterou už sazby nemohou klesnout, začne poptávku s nabídkou vyrovnávat pokles produktu.“

    Uvedené znamená, že ještě nejsme ani zdaleka u konce! Pokud se domníváte, že penzijní fondy, banky a pojišťovny už nyní bojují ve snaze zvýšit své zisky, pak vězte, že bude ještě hůř. Cabellero, Fahri a Gourinchas navíc tvrdí, že se pravděpodobně ještě dostaví zpomalení globálního růstu. A jaké by mohlo být řešení nedostatku bezpečných aktiv? V podstatě existují tři možnosti:

    První z nich je zvýšení nabídky bezpečných aktiv – vydávání více vládních dluhopisů v zemích, které jsou považovány za bezpečné útočiště. Druhou možností je uplatňování politiky negativních sazeb. A třetí je snížení poptávky po bezpečných aktivech. Toho je možné dosáhnout „šokem“, který by zajistil zlepšení ekonomického výhledu. Podle mého názoru by tohoto šoku mělo být dosaženo změnou monetární politiky směrem k cílení nominálního produktu. Tato politika by pak měla být uplatňována v koordinaci mezi centrální bankou a ministerstvem financí.

    Autorem je ekonom David Beckworth.

    Zdroj: MacroMarketMusings


    Čtěte více:

    Německý průmysl v květnu nečekaně zpomalil
    07.07.2016 9:41
    Finální údaje o německé průmyslové výrobě za květen velmi nepříjemně ...
    České maloobchodní reality – Buldozer mezi investicemi
    07.07.2016 11:00
    Po prudkém poklesu spotřebitelské důvěry v souvislosti s nástupem ekon...
    Český Avast kupuje nizozemského rivala AVG za téměř 32 miliard Kč
    07.07.2016 10:51
    Český výrobce bezpečnostního softwaru Avast Software se dohodl na přev...
    Pro britský průmysl byl květen dalším dobrým měsícem
    07.07.2016 10:52
    Průmyslová výroba ve Velké Británii se za květen snížila o 0,5 procent...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m