V podstatě si nyní užíváme klidu. Ekonomika Spojených států nabírá na síle, Fed to ale (zatím) nepřehání s hovory o zvyšování sazeb. Brexitový šok se v eurozóně nekoná a ve Velké Británii (zatím) také ne. Ceny ropy nejsou příliš nízko a ani příliš vysoko, geopolitické tenze také trochu utichly. Finále prezidentských voleb v USA je ještě daleko. A hlavně – ohledně čínské ekonomiky je ticho po pěšině.
Příčina tohoto čínského klidu spočívá v cyklickém zlepšení, kterého si země draka nyní užívá. Je tomu tak i přesto, že toto zlepšení může vše nakonec ještě zhoršit – dluhy budou ještě vyšší, to samé platí o závislosti na investicích a nadbytečných kapacitách ve výrobě. Proto tu už nějaký čas hovořím (a nějaký čas asi ještě budu hovořit) o potenciální čínské pasti.
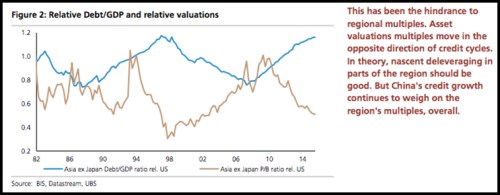
Najít důkazy její existence není zase tak složité, většinou se točí kolem zmíněných dluhů. V prvním grafu, o který se s námi dělí UBS, je modře vyznačen poměr dluhu k HDP relativně k tomuto poměru v USA (v Asii mimo Japonska, tedy zejména v Číně). Graf pak za pomoci hnědé křivky (valuační poměr PBV – cena akcií relativně k jejich účetní hodnotě) ukazuje, že valuace akcií reagují na rostoucí (relativní) zadlužení jednoznačně negativně. Implikace tohoto vztahu by byly jednoduché: Dokud úvěrový boom nepřestane, valuace neobrátí.
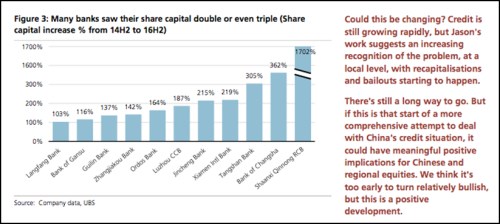
Jak je ale možné, že trhy vnímají vývoj v Číně stále jako relativně uspokojivý? Může jít o podobný jev, jaký nastal před lety v eurozóně (a v řadě jiných případů): Trhy často nereagují postupně, ale skokově. Tedy ve stylu „vše je v pořádku, až je najednou vše špatně“. Ale také je nutno mít při všech čínských problémech na paměti, že černobílá situace v zemi draka určitě není. Na světlejší stránku poukazuje právě UBS: Hora úvěrů sice roste, ovšem banky a vláda na to reagují a navyšují kapitál bank.
V druhém grafu je vyznačen růst kapitálu vybraných bank, ke kterému došlo mezi druhou polovinou roku 2014 a rokem 2016. UBS v souvislosti s tím tvrdí, že už přišel obrat v úvěrovém cyklu v tom smyslu, že jsme se posunuli do „čistící“ fáze. Ta je ale zatím v počátku a je značně selektivní.
Výše uvedené je hezké. Dá se ale diskutovat třeba o tom, nakolik je řešením přesun problému ze soukromého sektoru na sektor vládní v situaci, kdy ten druhý také stojí na relativně vratkých nohou (od věci nemusí být v této souvislosti srovnání se Španělskem). Lze najít ještě další zdroje optimismu? Někteří poukazují například na to, že dochází ke znatelnému poklesu platů ve vedení státem vlastněných firem. Nevím ale, zda to není v prostředí, kdy je třeba řadu těchto firem nechat padnout, spíše důkaz, že současné změny jsou spíše kosmetické povahy.
Moje úvahy o čínských pastech jsou z těch, u kterých si přeji, aby se nenaplnily a zůstaly pouhou teorií. Konec konců, zejména v pokrizových letech je velmi lehké poukazovat na to, co není zrovna optimální a určitě bych se nerad zařadil do dlouhé řady zkázopravců, kterým jejich predikce z čistě statistického hlediska občas musí vyjít. Obávám se ale, že současný čínský klid není známkou velkého obratu. Tento způsob čínského klidu „zdá se mi poněkud nešťastným“.
Zdroj: Financial Times
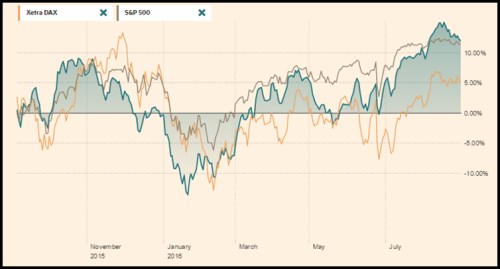
EM akcie si letos připisují velké zisky (viz zelená křivka v posledním grafu), což je bezesporu do značné míry odrazem popsaného čínského klidu. Třeba takové Pimco se domnívá, že EM rally ještě nekončí, protože nedošlo jen k cyklickému, ale i strukturálnímu obratu v EM ekonomikách. Pokud se ale vrátíme k prvnímu grafu s vývojem dluhů a PBV, podobný optimismus chladne, alespoň v případě Číny, respektive Asie ex. Japonsko: Ceny akcií mohou nahoru táhnout rostoucí zisky a/nebo valuace. A jak jsme viděli, valuace nahoru pravděpodobně nepůjdou, dokud nenastane definitivní obrat v úvěrovém cyklu.