Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pět politicky korektních ekonomických mýtů

    Pět politicky korektních ekonomických mýtů

    23.11.2016 14:30
    Autor: Redakce, Patria.cz

    V současné době můžeme najít několik politicky korektních a obecně přijímaných ekonomických názorů, které ovšem mají pochybný základ. Vybrali jsme z nich pět následujících:

    Za prvé, expanzivní monetární politika by měla být nahrazena expanzivní fiskální politikou.
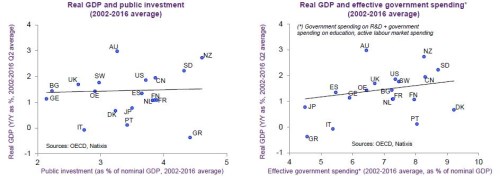
    Za druhé, zvýšení veřejných investic či obecně efektivní vládní výdaje zvyšují dlouhodobý ekonomický růst.
    Za třetí, v zemích OECD panuje nadbytek úspor a tudíž je potřeba stimulovat poptávku.
    Za čtvrté, stimulace domácí poptávky nastartuje domácí výrobní sektor.
    Za páté, ve vyspělých zemích investuje korporátní sektor příliš málo.

    První ze zmíněných myšlenek hovoří o náhradě monetární stimulace stimulací fiskální. Důvodem by mělo být to, že současná monetární politika sebou může nést řadu nezamýšlených důsledků. Jenže přechod od jedné politiky k druhé nedává smysl, protože fiskální expanze by mohla být prováděna jen v prostředí expanze monetární. Ta totiž brání tomu, aby se zhoršila solvence řady zemí. Pokud bychom tedy přešli k méně expanzivní monetární politice, museli bychom zároveň tlumit fiskální stimulaci, jinak by hrozila ztráta solvence.

    Pochybné je i tvrzení, že efektivní vládní výdaje a investice do infrastruktury zvyšují dlouhodobý růst. Tyto výdaje a investice totiž často směřují do oblastí, které se ekonomického růstu nijak netýkají. A jak ukazují následující dva grafy, vztah mezi růstem na straně jedné a veřejnými investicemi (první obrázek) či efektivními vládními výdaji (druhý obrázek) neexistuje:
    Soustružník 

    Ohledně úspor je pravdou, že ty byly v zemích OECD mimořádně vysoko v letech 2009–2012, ovšem poté klesly a pohybují se na úrovni běžné před krizí. Stimulace poptávky ospravedlňovaná nadbytkem úspor tedy smysl nedává a podobné je to s tvrzením, že tato stimulace oživí domácí výrobní sektor. Ve Velké Británii, eurozóně jako celku, Německu, Francii, Itálii a Španělsku totiž s růstem domácí poptávky rostou zejména dovozy. Bylo to patrné v době, kdy výrazně klesla ceny ropy, která v těchto zemích snížila inflaci a následně se promítla do vyšší poptávky.

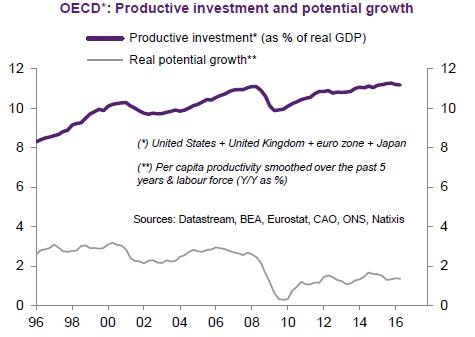
    Často slyšíme, že korporátní investice leží v zemích OECD mimořádně nízko. Pokud je ale porovnáme s potenciálním růstem, nacházejí se naopak velmi vysoko. Patrné je to z posledního obrázku, který porovnává produktivní investice v USA, Velké Británii, eurozóně a Japonsku a potenciální růst v těchto zemích jako celku. Skutečným problémem tedy není výše investic, ale jejich kvalita.
    Soustružník  
    Zdroj: Natixis


    Čtěte více:

    Bill Miller z Legg Mason Capital Management: Dochází k poklesu popularity aktivního investování?
    11.11.2016 16:00
    V současné době se hodně hovoří o posunu investorů od aktivního k pasi...
    Víkendář - S Ruskem je to už řadu století stále stejné
    13.11.2016 17:00
    Je to už téměř deset let, co jsme se věnovali neustále se opakujícímu ...
    Objevují se problémy ve výrobním sektoru CEE, mohou oddálit exit ze současné politiky ČNB
    14.11.2016 10:30
    Data zveřejněná před několika dny týkající se záříjového vývoje ve výr...
    Čína sníží produkci ocele o 100 milionů tun do roku 2020
    14.11.2016 16:48
    Čína chce snížit produkci ocele o 100 milionů tun do roku 2020. Druhá ...

    Váš názor
    •  
      23.11.2016 15:52

      Tak nevím....ale já nesdílím ani jeden z těchto mýtů, kterým se prý věří. A docela by mě zajímalo, kdo jim věří z těch, co nejsou na realizaci uvedených politik přímo finančně zainteresováni.
      Petr
      • bingo
        24.11.2016 8:14

        presne tak... fiskalni expanze, verejne vydaje jsou tak dobre max. na podporu tunel lobby, pripadne namnozeni neprizpusobivych volicu ;-) je to ale mantra central bankeru, kteri po 8 letech snad alespon neverejne tusi, ze munice dosla a nic se nezmenilo... dalsim krokem totiz budou helicopter money=ztrata alespon hrane nezavislosti CB... HM ale samozrejme nebudou pro obcana platiciho dane, ten bude jeste vice zdiman statem ... bude to skryta nebo dokonce otevrena podpora/spoluprace statu a dane CB, stat to nasype dal svym "vhodnym, hodnym a vyvolenym" ;-)
        neo029
    Aktuální komentáře
    16.09.2026
    22:08Warshův jestřábí Fed: sazby nahoru a na delší dobu?  
    22:00V zámoří došlo k očekávanému zvýšení sazeb  
    20:02Fed doručil očekávané a zvýšil sazby
    17:40Investuje se skutečně tak moc? Záleží na tom, o čem vlastně hovoříme
    15:20UniCredit: Polské akcie přitahují zahraniční kapitál. Jejich silný růst bude dál pokračovat  
    13:38SK Hynix jedná s Intelem o výrobě paměťových čipů v USA
    12:42Německé firmy více investují v Číně, do USA ale už tolik nechtějí
    12:04FX Strategie: Drahé energie vracejí korunu pod tlak. Fed může trhy překvapit spíše tónem než sazbami  
    11:46Akcie jsou lehce zelené při vyčkávání na vyšší sazby Fedu  
    10:35Bezpečnost kolem AI rozděluje technologické giganty na dva tábory: Huang s Zuckerbergem věří trhu, Amodei chce brzdit
    9:56SAB Finance a.s.: Průběžné hospodářské výsledky k 31. 8. 2026
    9:05Rozbřesk: Vyšší úrokové sazby budou bolet. Firmy, domácnosti i státní rozpočet
    8:50Ocenění podílu ČEZ v JESS potvrzeno, Kofola rozšiřuje aktivity a v centru pozornosti Fed, ropa a AI  
    6:04Nvidia jako novodobý Robin Hood
    15.09.2026
    22:04Americké trhy nadále klesají  
    18:15Zisky, jaké svět neviděl
    16:26PODCAST GEVORKYAN: Silný růst, nové příležitosti a cíl pozitivního cash flow otevírají cestu k vyšší návratnosti
    14:02Evropský IPO trh potřebuje silný podzim na překonání loňského objemu. Spoléhá se hlavně na Londýn
    12:33Akcie Maersku letos navzdory skeptickým analytikům výrazně posilují
    11:30Dluhopisy zůstávají zdrojem nervozity, výnosy míří dál nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Maloobchodní tržby, m/m
    20:00USA - Jednání Fedu, základní sazba