Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Investiční téma následujících měsíců: Zánik Phillipsovy křivky a revoluční změny v centrálních bankách

    Investiční téma následujících měsíců: Zánik Phillipsovy křivky a revoluční změny v centrálních bankách

    30.10.2017 7:09
    Autor: Redakce, Patria.cz

    Mezi ekonomy a investory zaměřujícími se na makroekonomické strategie je nejžhavějším tématem současnosti zřejmě Phillipsova křivka. Diskutuje se o tom, zda úplně zmizel vztah mezi inflací a nezaměstnaností a pokud ano, jaký to má dopad na monetární politiku. V centru celé debaty pak stojí vývoj v americké ekonomice, kde stále nedochází ke zvýšení inflace. Relevantní je tato otázka ale i pro eurozónu a Japonsko, píše na svém blogu na Financial Times investor a ekonom Gavyn Davies.

    Lawrence Summers se na nedávné konferenci na Peterson Institute ptal účastníků, jak asi budeme dnešní debatu o Phillipsově křivce hodnotit za pět let. Tedy zda v té době už budeme vědět, že vztah mezi inflací a nezaměstnaností byl jen načas oslaben či zda celý tento teoretický rámec už definitivně pozbyl své platnosti. Dostalo se mu celé škály odpovědí. 

    Olivier Blanchard se jako typický zastánce tradičního keynesiánského rámce domnívá, že Phillipsova křivka stále existuje, ale nemá tak jasné kontury. Podobně uvažuje i šéfka Fedu Janet Yellenová. Lael Brainard a Neel Kashkari z FOMC se ovšem domnívají, že vztah mezi inflací a nezaměstnaností je už velmi slabý a inflaci ovlivňují spíše strukturální faktory. A Mario Draghi bohužel odmítl na uvedené téma vůbec uvažovat a pouze řekl, že i nadále zůstává zastáncem uvolněné monetární politiky. 

    Davies k uvedené debatě dodává, že „i když se Phillipsova křivka neukáže při zběžném pohledu na data, ještě to neznamená, že úplně zmizela“. A i kdyby skutečně již neexistovala, celý koncept této křivky podle něj jen tak nezmizí, protože je základním kamenem monetární politiky. V některých zemích mohou data na existenci křivky stále ukazovat, ale podle následujícího obrázku došlo ve Spojených státech k jejímu výraznému zploštění. Jinak řečeno, vztah mezi inflací a nezaměstnaností podle těchto dat skutečně výrazně oslabil:
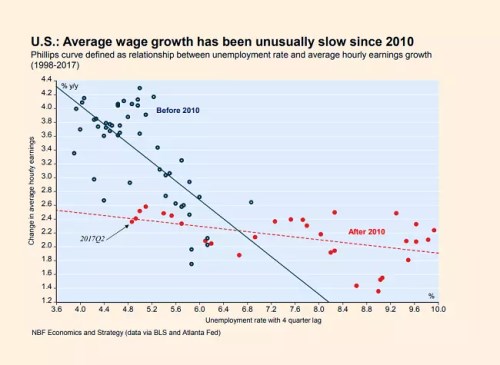
    001

    Podle Daviese mohou být ale podobné jednoduché grafy zavádějící, protože body v nich jsou určeny mnoha proměnnými, které zakrývají i trvající vztah mezi nezaměstnaností a inflací. Pokud bychom i přesto dospěli k závěru, že nezaměstnanost už na inflaci nemá vliv, pak se v podstatě dostáváme do situace, kdy nejčastěji používané modely centrálních bank budou předpokládat, že inflace závisí jen na inflačních očekáváních. To by znamenalo, že zmizí vazba na reálnou ekonomiku a inflace se stane předmětem sebenaplňujícího se proroctví. A tudíž bude nepredikovatelná. Centrální banka by v takovém světě nemohla inflaci ovlivnit jinak, než změnou očekávání veřejnosti.

    Je těžké si představit, že by centrální banky přijaly všechny drastické důsledky, které by výše popsané změny v modelech a uvažování o inflaci přinesly. Není tedy pravděpodobné, že banky přestanou pracovat s konceptem Phillipsovy křivky bez toho, aby se objevila nějaká alternativa. Centrální bankéři tak budou dále tvrdit, že při velmi nízké nezaměstnanosti se vztah mezi inflací a nezaměstnaností opět objeví a inflace může náhle začít prudce růst. Celkově se ale nacházíme v nepohodlné situaci, protože možná používáme koncept, který není podložen reálnými daty. Mé vlastní výpočty ovšem ukazují, že Phillipsova křivka ve skutečnosti nezmizela, jen se velmi dobře skrývá, uzavírá Davies.


    Čtěte více:

    Zdolal monetární atak konečně i ekonomiku ztracených dekád?
    28.10.2017 18:26
    Názory na to, jak efektivní byla pokrizová monetární stimulace, se zna...
    Víkendář: Jak obvykle končí diktátoři
    28.10.2017 7:47
    V nejedné části světa roste popularita a moc autoritářských vládců. Vy...
    Víkendář: Nejlépe placená zaměstnání blízké budoucnosti
    29.10.2017 10:09
    Mladé společnosti ze Silicon Valley měly před velkými průmyslovými fir...
    Perly týdne: Československo bez vlády, ale s více autisty. Možná pomůže AI terapie
    27.10.2017 18:28
    Trhy, ekonomika, politika Japonským akciím na počátku týdne prospělo ...
    Katalánský parlament schválil nezávislost. Španělská odpověď je rychlá a tvrdá
    27.10.2017 16:05
    Španělský premiér Mariano Rajoy dnes oznámil rozhodnutí odvolat katalá...
    Sílu dolaru díky americké ekonomice vystřídalo vyhrocené Katalánsko
    27.10.2017 16:50
    Směr hlavního měnového páru eurodolar byl na sklonku týdne dlouho jasn...
    Týden technicky: Vítězem týdenního klání je americký dolar
    27.10.2017 16:53
    Týden plný událostí, ovlivňujících měnový trh, vyvrcholil zasedáním E...

    Váš názor
    •  
      30.10.2017 9:20

      Uvidíme. Přinejmenším se VM už tak nemusí vysmívat mému názoru, že deflace - či stagflace - neznamená nárůst nezaměstnanosti. Musíme si uvědomit, že se nacházíme - kvůli rozvoji sociálních sítí - v období masívního nárůstu služeb, využívaných lidmi právě díky neexistenci vyšší inflace, a tudíž i většinou rostoucího disponibilního příjmu.
      Kalka.
      •  
        30.10.2017 10:46

        Dvě poznámky k tomu proč se tato míra korelace snižuje, prvním důvodem je důvod "nabídkový", kdy nízká domácí nezměstnanost nemusí nutně znamenat zvyšování mezd a nárůst inflace, jelikož v dnešní době téměř volného pohybu pracovní síly není problém levnější pracovní sílu importovat, Philipsova křivka má tedy smysl na celosvětové úrovni, méně již na úrovni národní, druhý důvod "poptávkový" pramení z toho, že ikdyž k omezenému zvyšování mezd dojde, značná část spotřebitelů směruje tyto nové zdroje mimo spotřební koš, ať už se jená o pořízení bydlení , kde je inflace značná, konsolidaci dluhů, či ti movitější si raději koupí "budoucí volný čas" , než zboží které vpodstatě nepotřebují. Museli bychom tedy pozorovat současně i míru úspor..
        Lubos360
    Aktuální komentáře
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání
    16:20Technologické akcie krvácí. AI výprodej nabírá na síle, investoři utíkají do tradičních sektorů  
    15:42Rozpolcená ČNB zvyšuje úrokové sazby
    14:42Česká národní banka znovu utáhla měnovou politiku. Sazby jsou nejvýše od začátku roku 2025
    13:57Rotace z AI pokračuje a vydělává na ní Evropa. Těží z lepších valuací i silných zisků  
    13:56Bank of England zvýšila sazby na 4 %. Drahé energie vracejí inflaci do centra pozornosti
    12:14Výsledky AppLovin: Trh pohřbil růst příliš brzy, reklamní motor znovu běží naplno  
    11:48Qualcomm hledá růst mimo telefony. Opatrný výhled zisku posílá akcie dolů (-10 procent)
    11:12Povolební rally pokračuje bez polovodičů, které sráží modrý Texas. Koruna před ČNB drží zisky  
    10:29Akcie Nintenda posílily i přes slabší kvartál. Investory povzbudil růst čistého zisku a sázka na novou Zeldu
    9:33Toyota zvýšila výhled navzdory poklesu zisku. Hybridní strategie dál přináší výsledky
    9:20Rheinmetall znovu snížil výhled, akcie spadly o 15 procent
    8:56Trhy čekají na ČNB, Rohlík míří k IPO v Praze a dozvuky modré vlny  
    8:49Rozbřesk: ČNB dnes zvedne sazby. Hraje se o to, co bude dál
    6:03Rozdělit Google? Logika je u něj jiná než u Tesly
    04.11.2026
    22:00Akcie po amerických volbách prudce rostly, ropa zažila výrazný propad  
    17:12Osídlení Marsu a co by ospravedlnilo současnou kapitalizaci společnosti SpaceX?
    16:15Nová hrozba pro AI boom: Demokraté vystupují proti datovým centrům

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00DE - Průmyslové objednávky, y/y
    9:00CZ - Maloobchodní tržby, y/y
    13:00UK - Jednání BoE, základní sazba
    14:30CZ - Měnové jednání ČNB, zákl. sazba
    14:30USA - Nové žádosti o dávky v nezam.