Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč jsou evropské akcie levnější než americké? Příčinou je jeden vrtkavý faktor

    Proč jsou evropské akcie levnější než americké? Příčinou je jeden vrtkavý faktor

    29.11.2017 12:30
    Autor: Redakce, Patria.cz

    Valuace amerických akcií jsou od počátku roku 2016 znatelně nad valuacemi evropských trhů. Podobný rozdíl můžeme vysvětlit několika faktory: V USA může existovat větší rozdíl mezi nominálním růstem a sazbami, než je tomu v eurozóně. V USA mohou investoři čekat vyšší růst ziskovosti obchodovaných společností. Zahraniční investoři se mohou zaměřovat zejména na americké trhy, ne na trhy evropské. A akciím v USA může pomáhat očekávané snížení daňové zátěže korporátního sektoru. Analytici banky Natixis se zaměřili na každý z uvedených bodů a zjistili následující:

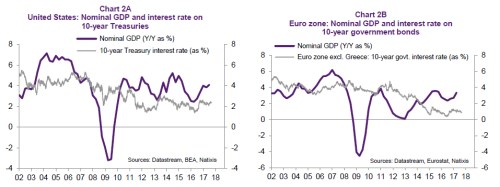
    Obecně platí, že čím vyšší je rozdíl mezi tempem růstu nominálního produktu a dlouhodobými sazbami, o to přívětivější prostředí pro akcie v dané ekonomice panuje. Vývoj nominálního růstu a sazeb v USA a v eurozóně je vyznačen v následujících dvou grafech. Vyšší valuace amerických akcií by se teoreticky daly vysvětlit tím, že tempo růstu leží v USA výš nad sazbami než v eurozóně. Z obrázků je ovšem zřejmé, že tomu tak není. Naopak. Z tohoto hlediska nahrává ekonomické prostředí spíše akciím evropským:
    001

    Natixis také tvrdí, že zmíněný rozdíl ve valuacích nelze vysvětlit ani očekávaným růstem ziskovosti v příštím roce a v roce 2019. V USA se sice čeká o něco vyšší tempo růstu zisků (11,6 % v roce 2018 a 10,1 % v roce 2019) než v eurozóně (8,9 % v roce 2018 a 8,6 % v roce 2019), rozdíl ovšem není tak velký, aby ospravedlnil výrazně vyšší valuace amerických trhů.
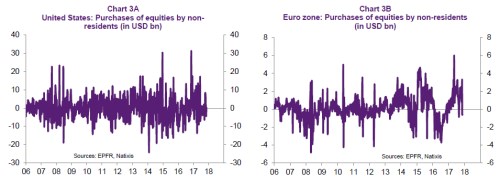
    Další dva obrázky ukazují vývoj nákupů domácích akcií v USA a eurozóně zahraničními investory. Ani tento faktor nemůže nahrávat americkým akciím, protože od počátku roku 2017 se zahraniční investoři zaměřují zejména na evropské trhy:
    002 

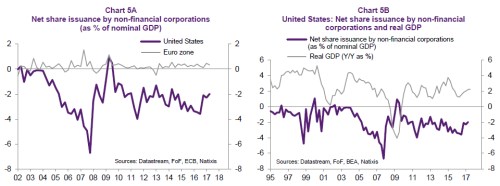
    Jak je to s očekávaným snížením daňové zátěže v USA? Podle Natixisu by snížení sazby daně ze zisků z 35 % na 20 % vedlo k růstu zisků o 8 %. PE odvozené na základě těchto vyšších zisků by se namísto současných 19,5 snížilo na 18. To ale znamená, že americké akcie by se stále obchodovaly s výraznou valuační prémií a ani tento faktor ji tak plně nevysvětluje. Natixis tedy tvrdí, že zbývá poslední dosud nejmenovaný faktor, kterým jsou masivní odkupy akcií obchodovaných společností. K nim dochází v USA, ovšem ne v Evropě (viz první z posledních dvou grafů). Analytici banky ovšem na základě druhého obrázku varují: Obchodované společnosti mohou s odkupy rychle skončit ve chvíli, kdy dojde ke znatelnému zpomalení ekonomického růstu:
    003 

    Zdroj: Natixis


    Čtěte více:

    Majitel Komerční banky bude propouštět ve spotřebitelském financování ve Francii
    28.11.2017 8:33
    Francouzská banka Société Générale, která je většinovým vlastníkem čes...
    Cibulky, nebo jedničky a nuly. Lidská chamtivost si nevybírá
    28.11.2017 12:12
    Když mohly být před 400 lety znakem prestiže unikátně vypěstované tuli...
    Studie: Tahač Tesly spotřebuje na jedno nabití proud pro 4000 domácností
    28.11.2017 10:32
    Elektrický tahač Semi, který nedávno představila společnost Tesla, spo...
    Pět tučných dní v pěti bodech
    28.11.2017 14:38
    Dalo by se tomu říkat pět tučných dní. Řeč je o nákupním víru, který v...
    Růst zadlužení slovenských domácností je velkým rizikem, varuje centrální banka
    28.11.2017 14:26
    Zadluženost domácností na Slovensku s ohledem na velikost ekonomiky do...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data