Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Na trh se vrací stín dvojích deficitů, obávat bychom se ale měli hlavně Fedu

    Na trh se vrací stín dvojích deficitů, obávat bychom se ale měli hlavně Fedu

    23.02.2018 14:30
    Autor: Redakce, Patria.cz

    Takzvaný „dvojí deficit“ se zdá být problémem republikánských prezidentů a současný vývoj to potvrzuje. V následujících dvou letech se totiž významně prohloubí americký rozpočtový deficit a dojde k tomu v době, kdy nezaměstnanost klesla na svou přirozenou úroveň. Jak na stránkách Financial Times poukazuje známý investor a ekonom Gavyn Davies, na počátku osmdesátých let bylo v podobné situaci jasné, že Fed bude dál bojovat s inflací a dojde tudíž k růstu reálných sazeb a posílení dolaru. Co mohou trhy čekat nyní?

    V pokrizových letech nevěnovali investoři dvojitým deficitům velkou pozornost, protože v globální ekonomice panoval nadbytek úspor, kapitálové investice se držely nízko a to samé tudíž platilo i o sazbách. Opakovaná varování před krizí vládního dluhu se většinou ukázala jako planá, výjimkou byla v podstatě jen eurozóna. V poslední době se ale situace začíná měnit a americké trhy již reagují na zvyšování rozpočtových deficitů vlády. Obavy ze zhoršování obchodní bilance zase tlačí na oslabování dolaru. Podle některých názorů by mohla přijít i vážnější měnová krize a jiní zase poukazují na možnost prudkého utahování monetární politiky.

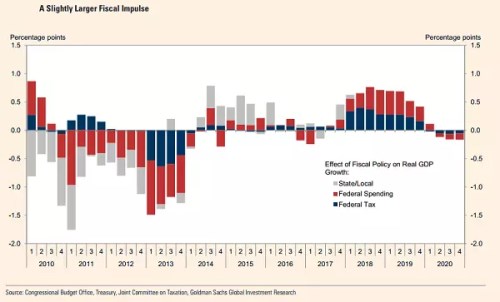
    Michael Feroli z JPMorgan odhaduje, že plánovaná fiskální stimulace zvýší americké rozpočtové deficity z 3,4 % HDP v roce 2017 na 5,4 % HDP v roce 2019. Když se přitom v minulosti pohybovala míra nezaměstnanosti na podobných úrovních jako dnes, rozpočty byly bezpečně v plusu. Feroli odhaduje, že fiskální multiplikátor se nyní pohybuje mírně pod hodnotou jedna a HDP by tedy díky stimulaci měl během dvou let vzrůst asi o 1,5 %. Podle Daviese jde přitom o stimulaci, kterou americká ekonomika vůbec nepotřebovala a která není odrazem ekonomických, ale politických úvah.

    Když k fiskální stimulaci přikročil prezident Reagan a poté Bush, deficit běžného účtu se zhoršil, ale to neznamená, že jde o vztah pevně daný. Rozpočtový deficit se například prudce zvýšil i v roce 2009, ale obchodní deficit se v té době zlepšoval. Klíčovou roli tu hraje chování soukromého sektoru. Ekonom Brad Setser v současné situaci odhaduje, že deficit běžného účtu se kvůli fiskální stimulaci zvýší o 1 % HDP.

    Reakce dolaru pak bude podle Daviese záviset zejména na tom, jak se zachová Fed. Pokud dojde k závěru, že fiskální stimulace ohrožuje dosažení inflačního cíle, utáhne svou politiku s větší prudkostí a dolar by mohl posilovat. Jde tedy o situaci, kdy Fed svou politikou eliminuje dopady fiskální stimulace. Dolarová krize pak podle investora není pravděpodobná, ovšem s jednou podmínkou – musí být zachována nezávislost Fedu. A trhy by se podle jeho názoru neměly obávat ani tak samotného dvojitého deficitu, jako toho, jak na budoucí vývoj zareaguje Fed.

    Následující graf ukazuje izolovaný dopad fiskální stimulace na HDP v dalších čtvrtletích:
    001


    Čtěte více:

    Pro samořídící budoucnost by byl nejhorší vznik dalšího Applu
    21.02.2018 13:43
    Fanoušky samořídících automobilů jistě potěší, že společnosti Uber a W...
    Goldman Sachs: Americká fiskální politika vstupuje na neprobádané území
    20.02.2018 19:51
    Vláda amerického prezidenta Donalda Trumpa by se neměla příliš spoléha...
    Co říká ropa o akciích a akcie o ropě?
    21.02.2018 17:27
    V posledních letech se v USA zejména díky těžbě z břidlic úplně přehod...
    Morgan Stanley: Korekce byla pouhým předkrmem, hlavní chod nás teprve čeká
    21.02.2018 15:34
    Americké akciové trhy nabídly prozatím pouze ochutnávku potenciální ce...
    Zápis ze zasedání Fedu potvrzuje odhodlání dál zvyšovat úroky
    21.02.2018 20:57
    Zápis z lednového zasedání měnového výboru americké centrální banky (F...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data