Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Za poslední krizi platíme více, než se domníváme

    Za poslední krizi platíme více, než se domníváme

    15.10.2018 14:28
    Autor: Redakce, Patria.cz

    Je pravda, že nezaměstnanost v USA leží pod úrovní, na které se nacházela před krizí. V eurozóně sice nezaměstnanost neklesla tolik, ale nachází se blízko předkrizového průměru. V obou případech se tak dá hovořit o tom, že jsme se vrátili do stavu plné zaměstnanosti. Stalo se tak ovšem s mnohem nižší úrovní ekonomické aktivity, než se dříve očekávalo, upozorňuje na stránkách NYTimes ekonom Paul Krugman. A rozebírá, jak jsme se posunuli z Velké recese do stavu „velkého nedostatku“.

    Krugman poukazuje na to, že za posledních deset let došlo ke značnému snížení odhadovaného potenciálního produktu americké ekonomiky. Tedy produktu, který je ekonomika ještě schopna vyrábět, aniž by sílily inflační tlaky. Toto snížení se přitom netýká jen Spojených států, ale i eurozóny, viz následující graf s odhady historické výše a dalšího vývoje potenciálu z let 2007, 2011 a 2018:
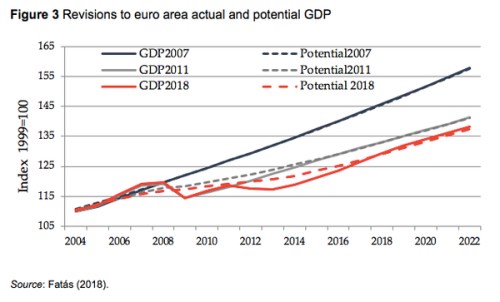
    001

    Krugman upozorňuje na to, že naše pozornost se většinou zaměřuje na aktuální vývoj produktu, ale pokud skutečně dochází k propadu potenciálu tak, jak tvrdí nejeden model, jde o „obrovské téma“. Podle ekonoma nyní převažuje názor, že faktory, které potenciál táhnou dolů, nemají co do činění s poslední hlubokou recesí a krizí, jen shodou okolností začaly působit ve stejnou dobu, v jaké proběhla recese. Příkladem může být klesající míra participace či vyčerpaný technologický pokrok. Jenže proti tomuto názoru stojí studie, které ukazují, že největší pokles potenciálu probíhá u zemí, které byly recesí a krizí postiženy nejvíce.

    Zároveň je ale také možné, že ke skutečnému propadu potenciálu nedošlo a modely vysílají falešné signály. Jednou z metod, jak odhadnout vývoj potenciálu, je prokládání různých trendů skutečným vývojem produktu. Stejně tak lze na výši potenciálu usuzovat z vývoje inflace. Pokud dochází k její akceleraci, můžeme tvrdit, že se ekonomika pohybuje nad svým potenciálem. Jestliže se naopak inflace snižuje, hospodářství se pohybuje pod potenciálem.

    Jenže podle Krugmana zkušenosti z vývoje po roce 2008 ukazují, že oba tato pohledy jsou mylné. Pokud se totiž sazby dostanou až k nule, může být na dlouhou dobu zablokováno silné oživení, tudíž nelze brát fluktuace a jimi proložený trend jako dobrý indikátor vývoje potenciálu. A praxe také ukazuje, že i ekonomika v depresi prochází většinou jen obdobím nižší inflace a ne pádem do deflace, která by jasně naznačovala, že se hospodářství nachází hluboko pod potenciálem.

    „Jsem si jistý, že například u Řecka se nyní potenciál hrubě podceňuje. Prostě nevěřím, že po 25% poklesu HDP, který byl jen minimálně eliminován současným růstem, a s 20% nezaměstnaností se nyní Řecko pohybuje jen 2 % pod svým potenciálem, jak tvrdí MMF. V případě USA a celé eurozóny je to již složitější,“ míní Krugman. A dodává, že tu je stále ještě jedna možnost: Potenciál skutečně klesl, hlavní příčinou ale byla právě krize a poslední hluboká recese. Vznikl totiž efekt hystereze, který působí například přes nižší investice firem.

    Pokud by tomu tak skutečně bylo, měli bychom se mnohem více snažit, abychom se vyhnuli dalšímu podobnému propadu, který by měl ničivý dopad na potenciál. Mimo jiné je tak podle Krugmana namístě hovořit i o zvýšení inflačních cílů, které by mělo poskytnout větší prostor pro monetární stimulaci v případě, že by skutečně hrozil další kolaps.

    Zdroj: New York Times


    Čtěte více:

    Přichází stagflace a Pyrrhovo vítězství Američanů?
    10.10.2018 13:46
    Danske Bank ve svém novém strategickém výhledu uvažuje nad tím, zda gl...
    Trump rozpoutal válku a přitom mu úplně uniká podstata věci
    09.10.2018 14:06
    Americký prezident Donald Trump klade na obchodní politiku velký důraz...
    Kolabujícím bankám už se (prý) pomáhat nebude
    09.10.2018 10:32
    Řada lidí na trhu se domnívá, že velké finanční instituce mají implici...
    Proč by investoři do akcií měli sledovat dluhopisové výnosy
    09.10.2018 16:41
    Výnosy amerických vládních dluhopisů poskočily v úterý na sedmiletá ma...
    Obchodní spory ohrožují globální finanční stabilitu
    10.10.2018 9:49
    Rizika ohrožující globální finanční systém se v uplynulých šesti měsíc...
    Franklin Templeton: Biotech pohání inovace
    11.10.2018 6:19
    Po dosažení maxim v červenci 2015 začaly biotechnologické akciové titu...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data