Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Naše příjmy se zdvojnásobí, pomoci musí hlavně produktivita, trh práce je stále příliš zatuhlý

    Naše příjmy se zdvojnásobí, pomoci musí hlavně produktivita, trh práce je stále příliš zatuhlý

    09.11.2018 18:28

    Před časem jsem se tu věnoval novým projekcím OECD velmi dlouhodobého růstu světové ekonomiky a jejich hlavních součástí. Krátce řečeno, vyspělé země by se měly držet na standardu mírně pod 2 % ročního růstu a k němu by postupně měly konvergovat i ekonomiky rozvíjející se. Globální růst by tak měl klesat ze současných cca 3,5 % na ona cca 2 %. Z pohledu jeho tahounů jej bude brzdit zejména demografický vývoj – pokles počtu lidí v produktivní věku (a určitou brzdou by podle OECD měla být i míra zaměstnanosti). Nakonec tak globální růst potáhne jen kapitál a růst produktivity. Dnes se podívejme na očekávaný vývoj v některých ekonomikách.

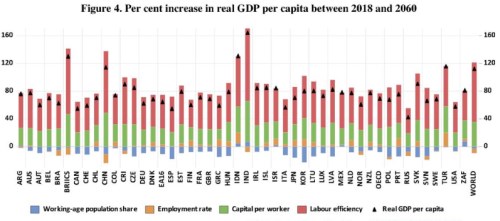
    V následujícím grafu vidíme projekce OECD týkající se růstu produktu na hlavu v dlouhé řadě zemí. Tento růst je přitom rozdělen na to, čím by měl být generován: změnou podílu populace v produktivním věku na celkové velikosti populace, změnou zaměstnanosti, změnou kapitálu na hlavu a změnou produktivity práce. Pokud bude klesat produktivita, příjmy na hlavu se budou snižovat a naopak. Podobně působí pokles/růst objemu kapitálu na hlavu (tedy množství strojů, budov, nehmotných výrobních aktiv a všeho ostatního, co vedle práce pomáhá generovat příjmy). Negativně pak na produkt na hlavu, či přesněji řečeno jeho růst, působí pokles populace v produktivním věku k populaci celkové. A také samozřejmě pokles zaměstnanosti, tedy to, jak si lidé v produktivním věku nachází a drží zaměstnání.
    0

    Mezi roky 2018 a 2060 by tedy podle OECD měly příjmy na hlavu nejvíce růst v Indii (o více než 160 %) a to zejména díky růstu produktivity a zásoby kapitálu na hlavu (která by měla pomáhat nejvíce ze všech uvedených zemí). Vysoko nad 100 % by se měl růst produktu na hlavu pohybovat i v Číně a to ze stejných důvodů (i když u Číny bude již znatelnější brzdou pokles populace v produktivním věku a také vývoj zaměstnanosti). 

    V celém světě by se růst produktu na hlavu měl pohybovat kolem 120 % a rozhodující roli bude podle OECD hrát růst produktivity. V České republice by se produkt na hlavu měl do roku 2060 cca zdvojnásobit a i u nás bychom měli těžit zejména ze zvyšování produktivity a v trochu menší míře z růstu zásoby kapitálu na hlavu. Měli bychom také konvergovat k Německu, jehož HDP na hlavu by měl být v roce 2040 asi o 70 % výše, než dnes.

    Nejhůře na tom z tohoto pohledu budou země jako Itálie, Spojené státy, Kanada, Austrálie a zejména Rusko, kde by se měly příjmy zvýšit jen o zhruba 50 %. V případě Spojených států OECD počítá se znatelně nižší pomocí ze strany zásoby kapitálu, Rusko si vede celkem mizerně ve všech ohledech. A všimněme si také, že v záporných hodnotách grafu se to povětšinou znatelně modrá, což znamená, že brzdou růstu příjmů na hlavu bude ve většině případů demografický vývoj – pokles poměru populace v produktivním věku k populaci celkové. Tento faktor bude hrát silnou roli zejména v Jižní Koreji, ale také Španělsku, či Japonsku. A vlastně i u nás.

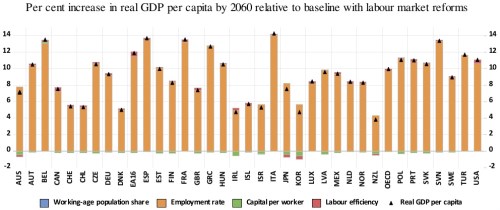
    Vedle popsaného základního scénáře pracuje OECD i s alternativami, včetně té, kde by proběhly významné reformy trhu práce. Tedy zejména zvýšení jeho flexibility. Druhý graf ukazuje, jak by se po provedení potřebných reforem do roku 2060 zvýšil produkt na hlavu nad úroveň uvedenou výše. Čísla to obecně nejsou zanedbatelná, největší potenciál mají (nepřekvapivě) země jako Itálie, Španělsko, či Francie. Naopak nejméně mohou z této oblasti vyždímat země jako Irsko, Nizozemí, či Dánsko. Jak jsme na tom my? Spíše hůře v tom smyslu, že podle OECD máme ještě velké mezery. Dobře naopak z toho pohledu, že provedené reformy by zvedly naše příjmy o více než 10 %. 
    0

    Termín flexibilita trhu práce může znít trochu vágně, takže si jej trochu přibližme ryze praktickým způsobem. Na ihned.cz jsme v květnu letošního roku mohli číst článek o vysoké flexibilitě dánského trhu práce (proto nepřekvapí, že Dánsko je na tom podle grafu už nyní dost dobře a z této oblasti už toho mnoho nedostane). Mimo jiné jsme zjistili následující: 

    „Jedním z nejdůležitějších rysů dánského trhu práce je jednoduchost najímání a propouštění zaměstnanců. Stupeň ochrany zaměstnance před propuštěním je zde mnohem nižší, než například ve Švédsku nebo v Německu… v průměru 25-35 % dánské pracovní síly každoročně mění svou práci… flexibilita práce v dánských podnicích (pohyblivost pracovní doby, organizace pracovní doby a přesčasů nebo podmínky pro práci na částečný úvazek apod.) je dána především výsledkem kolektivního vyjednávání a nikoli právními předpisy, na rozdíl od většiny ostatních zemí…ve srovnání s jinými zeměmi je v Dánsku také větší mzdová flexibilita“.


    Čtěte více:

    Poblázněný Fed a kouzla a čáry (nezpochybnitelných) ekonomických zákonů
    26.10.2018 18:55
    S některými primitivními ekonomickými rovnicemi se dají dělat divy. Do...
    Kde vůbec dávají elektromobily smysl a proč?
    29.10.2018 17:43
    V současné době už se zdá, že směrem k elektromobilitě nás na straně k...
    Skutečné problémy prý přijdou až v roce 2020. Nebo vše „zachrání“ Trumpova opce
    30.10.2018 18:02
    Investiční ředitel společnosti Guggenheim Scott Minerd tvrdí, že akcio...
    Akcie se čtyřnásobným jednodenním růstem ceny a zbytečně zahazovaná šance
    31.10.2018 18:17
    V Číně se prý přeje druhým, ať „žijí v zajímavých časech.“ Zatím jsem ...
    Korekce vytvořila nákupní příležitosti, ale někde na to nestačila
    01.11.2018 19:17
    Propady na trhu doprovází jako obvykle dva druhy příběhů: Ten první v ...
    Růžové scénáře můžeme alespoň prozatím dát stranou
    02.11.2018 18:06
    Vývoj ve světové ekonomice dobře popisuje následující graf od Danske B...
    Viditelná a odvrácená stránka současné ekonomiky eurozóny
    05.11.2018 18:26
    Graf, který uvádím níže, je podle mne svým způsobem optimistický, svým...
    Riziko euroakcií
    06.11.2018 18:33
    Je to již dlouho, co jsme tu uvažovali nad tím, že evropské akcie mají...
    Apple, kam se podíváš. Dopropadal se už na atraktivní úrovně?
    07.11.2018 18:26
    Akcie společnosti Apple se v současné době starají o možná největší čá...
    Akcie, u které by měli zbystřit hodnotoví investoři
    08.11.2018 17:45
    Někteří čtenáři a investoři možná sledují vývoj kolem společnosti Teva...

    Váš názor
    •  
      10.11.2018 17:29

      Naprosto zbytečné a chybné teoretizování. Nejchybnější bývá právě to, co se řídí "školsky" pojatou ekonomikou, pořád se mele o nízké produktivité, kterou je třeba zvyšovat, ale školometi jaksi nechápou, v čem je problém - ne ve výrobě, ale ve vlastnictví a v zobchodování vlastníkem. V tom už po zpackané naivní privatizaci nic nezmůžeme. Jinak veškeré optimistické prognózy na 30-50 let dopředu (založené jak jinak než na oblíbené interpolaci "od stolu") půjdou do háje, až se celý svět bude zmítat v těžká a vleklé krizi, s doprovodným chaosem, válkami a nezvladatelnými migracemi, k čemuž (ignorováním vývoje) naprosto neomylně spěje.
      James Bond
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data