Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Růžové scénáře můžeme alespoň prozatím dát stranou

    Růžové scénáře můžeme alespoň prozatím dát stranou

    02.11.2018 18:06

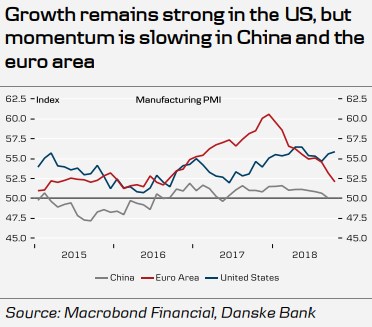
    Vývoj ve světové ekonomice dobře popisuje následující graf od Danske Bank. V něm jsou PMI výrobního sektoru v Číně, eurozóně a v USA. Evropa v roce 2017 potěšila až neuvěřitelně dobrými výkony, jenže byla první, kdo se začal trhat z tehdejšího synchronizovaného globálního oživení. A podle PMI se nezdá, že by v dohledné době mělo dojít k opětovnému velkému obratu směrem nahoru.

    K Evropě se začala postupně přidávat i Čína. K jejímu tradičnímu příběhu o potřebném přesunu od tvrdého k měkkému (tj. od průmyslu, investic a exportů ke službám a spotřebě) se nyní přidává tlak obchodních sporů s USA. Vláda a celá ekonomika tak dál kráčí po úzké cestě, z které se dá na jedné straně spadnout ze srázu praskající dluhové bubliny, na straně druhé do propasti prudce klesajícího růstu, nespokojenosti ve společnosti, protestů… Danske se domnívá, že situace se díky nově rozjížděným stimulačním krokům v příštím roce zlepší. Trhy se z toho mohou nakonec radovat, ale musíme se ptát, nakolik je to ta stará písnička a další krok směrem ke zmíněnému nafukování a následnému prasknutí dluhové bubliny.
    0

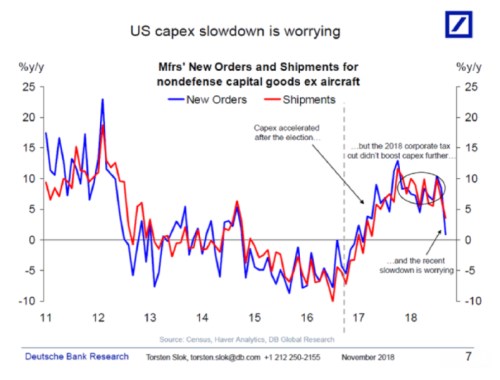
    Pozornost investorů se přirozeně zaměřuje zejména na Spojené státy. Vývoj tamních PMI poukazuje na určitou slabost v první polovině roku, poté ale došlo k obratu směrem nahoru a pokud to tak půjde dál, vývoj může být i nadále relativně dobrý. O americké ekonomice a trzích tu píšu často, dnes bych se v této souvislosti rád více zaměřil na následující graf od Deutsche Bank. Ten ukazuje vývoj objednávek a dodávek kapitálového zboží do výrobního sektoru (mimo výrobců letadel a zbrojovek):
    0

    Proč je graf důležitý? V kostce řečeno, americká ekonomika se pravděpodobně pohybuje blízko svého potenciálu. A pokud nemá dojít k růstu inflace nad úrovně, u kterých by Fed již znatelně znervózněl (a začal opravdu prudce šlapat na brzdy), musí nabídková strana ekonomiky držet krok s poptávkovou. Což v současné situaci do značné míry znamená, že by se mělo investovat (investice mají samozřejmě ten „bonus“, že stimulují jak poptávku, tak nabídku, ale ani s nimi se to nesmí přehánět, což ukazuje výše zmíněná Čína).

    Graf konkrétně ukazuje, že po prezidentských volbách došlo k prudkému růstu investic. Což mě překvapilo stejně, jako tehdejší silné výkony akciového trhu. Dnes si to vysvětluji tak, že firemní sektor i investoři reagovali podle jednoduchého, či přesněji řečeno příliš zjednodušeného, vzorce „nový prezident je vůči byznysu přátelský“. Existuje ale takové rčení, které říká, že „s takovými přáteli nepotřebujeme nepřátele“. A je dost dobře možné, že je aplikovatelné i na současné USA a jejich "k byznysu přátelskou“ vládu.

    O co svoje tvrzení opírám? Tolik opěvované snižování korporátních daní na vrcholu cyklu je škodlivou cyklickou politikou, která v konečném důsledku jen nutí Fed k většímu přesvědčení, že je třeba zvedat sazby. Nyní tak trhy a podle všeho i korporátní sektor vidí odvrácenou stránku mince této daňové přátelskosti (či před ní přestávají zavírat oči). Podobné to může být s obchodní politikou, kde se Američané snaží bojovat ohněm proti ohni (cly proti clům). Přidejme ještě třeba oslavovanou deregulaci, jejíž konečné plody jsme naposledy sbírali před deseti lety.

    Není to tak dávno, co jsem se tu ohledně investic firemního sektoru v USA vyjadřoval optimisticky. Důvodem byly průzkumy mezi vedením korporací, které si i přes určité ochlazení držely celkem pozitivní notu. Výše uvedené ale ukazuje, že ochlazení se na frontě investic stále prohlubuje. Na černé scénáře to stále nevypadá, ale na ty vyloženě růžové také ne. Což se může s ohledem na současný vývoj na akciích zdát jako zbytečné tvrzení, ale pokud se podíváme na dlouhodobější vývoj na trhu, včetně valuací, není tomu tak.


    Čtěte více:

    Fed ani data trhy příliš nerozhýbaly. Dolar i tak přehrává euro či jen
    23.08.2018 11:03
    Včerejší zápis z jednání Fedu podle očekávání nepřinesl nic, co by měn...
    Aktivita v českém průmyslu v srpnu klesla na 12měsíční dno
    03.09.2018 9:43
    Aktivita českých průmyslových podniků v srpnu zpomalila na 12měsíční d...
    Týdenní výhled: Další várka amerických cel na čínské zboží je tu
    03.09.2018 12:24
    Začíná týden, kdy se dá čekat další várka amerických cel na čínské zbo...
    Aktivita v průmyslu v ČR i v eurozóně v září zpomalila, u nás na skoro 2leté dno
    01.10.2018 9:50
    Aktivita českých průmyslových podniků v září zpomalila výrazně více, n...
    Euro odolává italskému tlaku, trhy se po pátku snaží konsolidovat
    01.10.2018 10:57
    Problém italského rozpočtu na sebe rázně upozornil vládním návrhem poč...

    Váš názor
    •  
      03.11.2018 9:29

      Nic proti článku, ale probíráním aktuálního se nám jen odpoutává pozornost od potřeby zabránit nebo alespoň zmírnit budoucí chaos a války, které lidstvo tak jako tak čekají, protože situace k tomu spěje a to nejen v oblasti financí. Připadá mi to jako Titanik, na kterém se pořád hraje, i když to už má spočítané. Předně by se mělo tlačit na země s nepříznivým demografickým vývojem s ohledem na chybějící soběstačnost v oblasti potravin a pitné vody, aby přijaly politiku jednoho dítěte, jako tomu bylo v Číně. I tak to je na několik desetiletí dopředu, ale dopady to alespoň sníží. Bohužel v tom nic nedělají žádné autority světa, jako OSN a největší a nejbohatší země světa. To se nám vrátí naprostým zmarem. Osud civilizace je každému jednotlivci ukraden, každý si myslí, po mně potopa. A co očekávat od politiků, kteří to mají "za pár". Potrestáni budou všichni. Problémy se začnou hrotit už za pár let příští krizí, ze které už bude těžké vyjít, protože levné a dostatečné zdroje ropy už nebudou. Autobilový průmysl se ocitne ve velkých problémech. Migrace začne růst. Násilí všeobecně také. Tak co s tím, přátelé burzovní vlci?
      James Bond
    Aktuální komentáře
    21.09.2026
    11:26Levnější ropa zařídila pozitivní start týdne na akciích i dluhopisech  
    11:21TOMA, a.s.: Konsolidovaná pololetní finanční zpráva za 1. pololetí 2026
    10:32Société Générale chce do roku 2029 výrazně zlepšit ziskovost a akcionářům vyplatit přes 21 miliard eur
    9:38Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2534985283 a XS2534984120
    9:17Kalifornie a Paramount se blíží dohodě. Filmař nabízí ústupky za 1,5 miliardy dolarů
    8:57Polsko řeší rating, Německo politický otřes. USA jednají s Čínou a ropa klesá  
    8:56Rozbřesk: Proč výnosy vládních dluhopisů lámou mnohaleté rekordy?
    8:49J&T ARCH INVESTMENTS SICAV, a.s.: Vnitřní informace
    6:06Odepsaný software se vrací do hry. AI pro něj není jen hrozbou, ale čím dál více i i motorem růstu  
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data