Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jediná inflací nafouknutá bublina a jedno varování

    Jediná inflací nafouknutá bublina a jedno varování

    03.05.2019 17:58

    Monetárním spikleneckým teoriím a s nimi souvisejícím jevům jsem se tu věnoval ve třech posledních úvahách a dnes bych toto téma rád uzavřel. Minule jsme se spolu dívali na to, zda se náhodou na akcie a vládní obligace ve formě bubliny nepřenesla někým dlouho predikovaná, ale stále se nedostavující vysoká inflace. Dnes bych se rád věnoval dvěma zbývajícím kandidátům na bublinu – korporátním obligacím a komoditám. Ty nás pak plynule dovedou k podle mne nejpravděpodobnějšímu kandidátovi na inflací nafouknutou bublinu. A nakonec si dovolím jedno varování.

    V souvislosti s možnou bublinou na kapitálových trzích se před časem se hovořilo zejména o segmentu rizikových korporátních obligací s vysokým výnosem. A to zejména kvůli amerických ropným společnostem, které jsou na tomto trhu dost aktivní. Nicméně ziskovou recesí roku 2015/2016 jsme propluli bez toho, aby tento segment trhu zažehl větší krizi, což je podle mne dost vypovídající. Tedy bublinka je tu možná, ale ne nějaká systematická hrozba (či důkaz „skryté“ inflace přelévající se kamkoliv). Nyní se zase hodně hovoří o takzvaných zapáčených úvěrech a souvisejících derivátech. Na rovinu píšu, že tomuto segmentu trhu moc nerozumím. Ale to, co vím, ve mně nevzbuzuje silný dojem, že by šlo o nějakou obrovskou bublinu schopnou destabilizovat celý systém.

    Poslední v řadě bublinových kandidátů jsou samozřejmě komodity. Ty snad měly náběh na bublinovatost po finanční krizi, kdy ještě Čína jela na plný plyn a mnozí z nás extrapolovali její prudký růst daleko do budoucnosti. Ve spojení s monetárním uvolněním v řadě vyspělých zemí to nějaký potenciál pro vysokou inflaci skutečně vytvářelo. Ale nakonec se ukázalo, že deflační síly jsou mnohem větší.

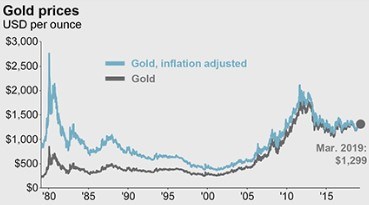
    Nyní lze o nějaké větší bublině na komoditách těžko hovořit. Snad s výjimkou jednoho aktiva a tím podle mne není nic jiného, než zlato – viz následující graf s jeho nominálními a reálnými cenami. Hovoříme přitom samozřejmě o aktivu, které podle mnohých slouží jako pojistka proti vysoké inflaci, či chaosu vyvolanému prasknutím nějaké bubliny. Vznikl tedy podle mne paradox: Inflační bublina vznikla možná jen v oblasti, která před ní má chránit. Jinak řečeno, pokud tu nějaká výrazná vysoká inflace/bublina je, pak je nafouknutá přehnanými obavami z bubliny a inflace. Je to ale očividně teze pro některé čtenáře úplně nepřijatelná.
    0

    Zdroj: JPMorgan

    Touto mou sérií zamyšlení nad monetárními spikleneckými teoriemi bych nechtěl vzbudit dojem, že jsme za inflační vodou. Nedávno jsme si tu třeba mohli přečíst výtah z analýzy společnosti Pictet, který obsahoval jakési šedé labutě pro letošní rok. Mezi ně byl zařazen i růst cen měkkých komodit daný nedostatkem vláhy, respektive obecně nevlídným počasím, potažmo změnami klimatu.

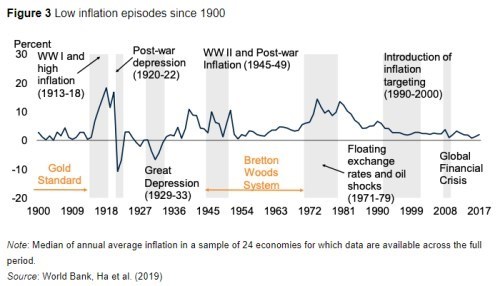
    Následující graf z dílny Světové banky ukazuje velmi dlouhodobý vývoj inflace a je zřejmé, že období nízké inflace již bylo více. A po nich se inflace zase zvedla, někdy znatelně. Pokud by k tomu po současném deflačně – nízkoinflačním období došlo kvůli nedostatku měkkých komodit a zejména potravin, šlo by o jeden z nejhorších scénářů. A pohled na pole i mapy sucha ukazuje, že nejde ani náhodou o pravděpodobnost nula nula nic. Pokud se namísto pokusů o jeho prevenci, či zmírnění budeme věnovat spikleneckým nesmyslům a pseudoproblémům, sklidíme to, co jsme zaseli. Což znamená, že v praxi nesklidíme.
    0


    Čtěte více:

    Co všechno může „napáchat“ německá dluhová střídmost
    15.04.2019 18:11
    Německo již řadu let dosahuje rozpočtových přebytků a snižuje míru své...
    Nakonec možná budeme řešit, zda je monetární politika dost zelená
    19.04.2019 15:42
    Pokud budeme brát vážně signály, které vysílá například výnosová křiv...
    „Temná“ zákoutí monetární politiky – tištění peněz a hypersupermegainflace
    22.04.2019 20:46
    Po požáru chrámu Matky Boží v Paříži se množí všemožné související úva...
    Královna všech spikleneckých monetárních teorií
    26.04.2019 17:51
    V předchozím příspěvku jsem poukazoval na jedno z častých nedorozumění...
    Vládní podvody s inflačními čísly a přesun inflace k investičním bublinám
    29.04.2019 17:56
    Dnes bych rád zakončil úvahy o monetárních spikleneckých teoriích a ne...

    Váš názor
    • Proč se +/-5% inflace
      05.05.2019 17:46

      stále bere jako nízkoinflační období ? To že "oficiální" čísla se malují lépe (vždy když se něco do výsledné cifry nehodí, tak se to vynechá jako příliš volatilní položka ) neznamená, že máme nízkou inflaci nebo dokonce deflaci. Možná by bylo zajímavé podívat se která aktiva či statky jsou levnější než před 10 lety :o)
      Mike -Green D. is killing Europe
      • Re: Proč se +/-5% inflace
        06.05.2019 10:34

        Protože, keynesiánci díky "přiměřené" inflaci vyvolávají vyšší růst, a protože inflace je výhodná pro dlužníky, tj. pro veřejnou sféru, a pro většinu voličů.
        Pracovitý Prosecký
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data