Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Návrat deflinflace

    Návrat deflinflace

    07.04.2020 18:11

    Během několika pokrizových let jsem občas používal výraz deflinflace jako zkratku pro stav, kdy panuje velká neshoda na tom, zda vlastně hrozí vyšší inflace, či naopak deflace. Obavy z vysoké inflace se pak stále více ukazovaly být jako nepodložené, relevantní měly být spíše úvahy o deflaci. Situace se tedy vyjasňovala, zkratka deflinflace pozbývala smysl. Nyní se možná její relevance ale znovu vrací.

    Minulý týden jsem poukázal na to, že „epidemická“ monetární politika se může dostat do „nemožného víceúhelníku“. Jde o to, že v některých scénářích si můžeme záměrně zvolit určitý útlum ekonomické aktivity s cílem nepřekročit kapacity systému zdravotní péče. Pokud bychom takto uvažovali (doposud tak alespoň implicitně činí celá řada zemí), může být problémem dosáhnout zároveň dvojího cíle – tradičního ve formě cenové stability a nového ve formě epidemicky optimální ekonomické aktivity. Následující graf ukazuje ideální situaci, kdy dojde k poklesu agregátní nabídky a poptávky (ovlivněné i monetární politikou) tak, že cenová hladina zůstává nezměněna. Pokud by ale epidemické optimum bylo posunuto doleva, či doprava, tak při dané křivce nabídky přichází deflace, či (vyšší) inflace.

    deflace  <a class=inflace ceny" src="/Fotobank/35762e80-a63a-4ada-a1ca-b301deb4b4ec?width=500&height=393&action=Resize&position=Center" />

    I kdybychom pak z modelu odstranili ono pomyslné epidemické optimum, stále se budeme kvůli masivním strukturálním a objemovým změnám na obou stranách agregátního trhu pohybovat ve vodách neprobádaných. Vodítko se v podobných situacích vedle teorie snažíme najít v historii. Čiňme tak ale radši s tím, že historie se sice rýmuje, ale i rýmy dovedou někdy hodně překvapit.

    Také David Miles a Andrew Scott si na stránkách VoxEU kladou otázku ohledně dalšího vývoje inflace a odpověď se snaží najít právě v historii. Za nejrelevantnější považují některá poválečná období. K porovnávání s válečnými konflikty pak ekonomové připomínají, že zatímco války končily náhle, s pandemií to tak zřejmě nebude a půjde naopak o postupný proces. A to se projeví na postupném růstu poptávky i nabídky – tedy ne například k prudkému euforickému zvýšení poválečné poptávky.

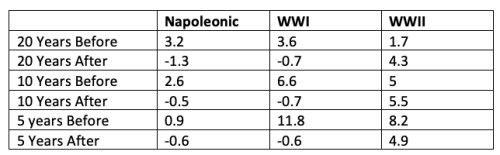
    Na nabídkové straně pak nyní zase nedochází k tak velkému strukturálnímu posunu tak jako během války, i když změny probíhají - Louis Vuitton místo voňavek vyrábí dezinfekci, automobilky plicní ventilátory a podobně. Jde ale o změny přece jen řádově jiné než během války. K tomu nyní naštěstí nedochází k masivní destrukci výrobního kapitálu tak, jako během ozbrojených konfliktů mezi námi samými. Jádrem studie je následující tabulka s popisem vývoje inflace v UK 20, 10 a 5 let před válkou a po ní:
    inflace krize válka deflace

    Zdroj: Will inflation make a comeback after the crisis ends?

    Po napoleonských válkách a první světové nastalo dlouhé období deflace (ceny přitom před nimi rostly, a to zejména před první světovou válkou). Druhá světová válka se lišila v tom smyslu, že nenastala deflace, ale pokud se podíváme na 5 let před a po válce, došlo k dezinflaci. Ekonomové v této souvislosti dodávají, že dlouhodobý vývoj v UK ukazuje, že před dvacátým stoletím bývaly vysoké dluhy vlády redukovány zejména rozpočtovými přebytky, poté bylo využíváno i vyšší inflace (viz i tabulka), ale to neznamená dvojcifernou inflaci. K tomu bych si dovolil dodat, že pokud by vlády cíleně snižovaly svou dluhovou zátěž vysokou inflací, muselo by předtím dojít k faktické ztrátě nezávislosti centrálních bank. A inflační umořování dluhů pak není nic jiného než krytá forma odpouštění si toho, co dlužíme sami sobě (napříč generacemi – viz má úvaha z minulého týdne).

    Pohyb cen je dán tím, kolik je v ekonomice skutečně „pracujících“ peněz relativně k tomu, jaká je její produkční kapacita (to je jen jinak formulovaný pohled prezentovaný v grafu). Výše uvedená tabulka tak vlastně ukazuje, že po napoleonských válkách a po válce první světové byl v UK relativně k produkční kapacitě točících se peněz/likvidity nedostatek. A tudíž nastal tlak na pokles cen. Po druhé světové válce docházelo ještě pět let po ní k dezinflaci (relativně k pěti letům před válkou). Toto historické vodítko tedy vyznívá poměrně jednoznačně. Ale můžeme přijít s řadou argumentů, proč je nyní irelevantní a proč bychom měli spíše čekat vyšší inflaci. Deflinflace je zpět.


    Čtěte více:

    Barro: Španělská chřipka a současná pandemie – nejhorší scénář
    23.03.2020 11:42
    Známý ekonom Robert Barro a jeho kolegové Jose Ursua a Joanna Weng se ...
    Bloomberg: Jak si koronavirový krach stojí v porovnání s velkými krizemi za poslední století
    28.03.2020 13:11
    Hospodářská destrukce způsobená koronavirem je rychlá, hluboká a rozsá...
    Inflace v eurozóně v březnu prudce šlápla na brzdu
    31.03.2020 11:45
    Růst spotřebitelských cen v eurozóně v březnu prudce zvolnil, meziročn...
    Epidemická inflační teorie
    31.03.2020 17:57
    Zatím jsme neměli možnost zaznamenat mnoho úvah o tom, co přinese souč...
    MF: Česká ekonomika letos klesne o 5,6 %, schodek veřejných financí 4,1 % HDP
    06.04.2020 15:18
    Ministerstvo financí v dnes zveřejněné prognóze očekává letos kvůli do...

    Váš názor
    • Deflace KDY a KDE?!?!
      08.04.2020 14:16

      To je jednoduchý. Podívejme se na nějaké statky, které nemohou přibývat rychle, nevyrábí je Číňané a Vietnamci ve velkém za hrst rýže. Zkusme stavební pozemky, byty, zlato a klidně i nějaké jiné věci (elektřinu, rohlík, nájmy, Škodu Octavia, ...). Stály tyto věci víc 1.1.2008, nebo 1.1.2020? Já bych řekl, že víc ve 2020. A to CITELNĚ! Jakékoli úvahy o deflaci tak jsou zcela mimo. Nebo se koukněme na skutečnou (peněžní) inflaci, na to, jak se nám NAFOUKLA (to inflate) peněžní zásoba, měnové agregáty. Vidíme? Blábolení o deflaci je jen bullshit, pohodlné papouškování vládní propagandy, která má za cíl "ospravedlnit" tisk peněz a manipulaci s úrokovými měrami. A hlavní cíl je tento: ulehčit život dlužníkům na úkor věřitelů - protože tím ZDALEKA největším dlužníkem je stát.
      Hayek
      • Re: Deflace KDY a KDE?!?!
        08.04.2020 14:19

        Ten stát, jehož jedna odnož má monopol na určování (fejkování) inflace (ČSÚ) a druhá odnož má monopol na tisk peněz (ČNB). A jestli se to někomu nelíbí, tak je může žalovat u další odnože státu (soudy se státem vzdělanými, jmenovanými a placenými soudci).
        Hayek
    • Plky
      07.04.2020 20:31

      Plky p. Soustružníka už většinou ani nekomentuji, respektive ne po obsahové stránce.
      Ullsperger
    Aktuální komentáře
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m