Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    M&B: I státní dluhy mají své limity

    M&B: I státní dluhy mají své limity

    22.06.2020 6:39
    Autor: Redakce, Patria.cz

    V rámci snah o zastavení šíření epidemie COVID-19 a omezení ekonomických škod vlády po celém světě pracují se záchrannými fiskálními programy. Money and Banking tvrdí, že s mimořádně nízkými sazbami se zdá, že náklady těchto programů jsou minimální a nehrozí, že by vládní dluhy vytlačovaly investice tak, jak by k tomu mohlo docházet jindy. I tak je ale namístě se ptát, kde se nacházejí limity vládních deficitů a dluhů.

    „Téměř před čtyřiceti lety nám Sargent a Wallace ukázali, že vláda může vydávat dluhy až do určité hranice, po jejím překročení již přichází default nebo default částečný probíhající kvůli vyšší inflaci,“ píše M&B s tím, že „bohužel nevíme, kde tato hranice leží”. Neexistuje totiž „žádné magické číslo” a například Japonsko si i s dluhy převyšujícími 200 % HDP stále půjčuje za minimální sazby. Na druhou stranu ale víme, že postoje investorů se mohou rychle měnit a rizikové prémie vystřelí nahoru.

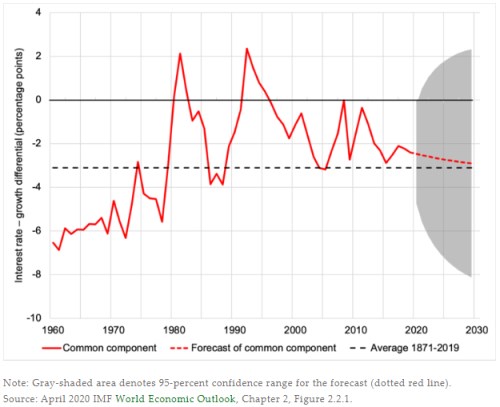
    M&B poukazuje na to, že udržitelnost vládních dluhů je v první řadě dána tím, jaký je poměr sazeb a nominálního ekonomického růstu. Data přitom ukazují, že dlouhodobě sazby leží pod tempem růstu. Mezi lety 1870–2015 tomu tak bylo podle M&B více než polovinu času u 14 z patnácti vyspělých zemí a i jiné studie ukazují na podobné výsledky. Navíc je pravděpodobné, že současný vývoj zamíří k růstu úspor a to spolu s dalšími faktory povede k tomu, že sazby se budou i nadále držet pod tempem růstu.

    Pokud k tomu skutečně dojde, bude jednodušší udržet vládní dluhy na uzdě. Některé země by dokonce měly „značný prostor pro další manévrování“. Nicméně spoléhání se na tento faktor je rizikem, i když například podle MMF bude rozdíl mezi sazbami a růstem klesat ještě hlouběji – viz následující graf:
    státní dluh limity

    Vyjma zemí, jako je Německo, nebylo podle M&B využito období vysoké zaměstnanosti ke konsolidaci dluhů a například v USA došlo v posledních dvou letech před pandemií k masivnímu růstu deficitů a dluhů a již na počátku bylo zřejmé, že jde o chybu. Nic z toho není argumentem proti současným vládním snahám o pomoc a stimulaci, ale zároveň by vše mělo směřovat k tomu, že se v budoucnu „konsolidace stane normou“.

    Zdroj: Money and Banking


    Čtěte více:

    Fidelity International: Akciové trhy ochabují, když je nejvíc potřebujeme
    09.06.2020 13:52
    Vlády po celém světě zažehávají „stroje času“. Snaží se zajistit si v ...
    Strategie pro současné trhy: Napjaté akcie a stále příliš hotovosti stranou. Co s tím?
    09.06.2020 12:15
    Žádná z hlavních tříd aktiv nevykazuje momentálně tolik optimismu jako...
    MF navrhlo vládě zavést spoření na stáří pomocí investic
    10.06.2020 14:37
    Ministerstvo financí předložilo vládě návrh zavést na českém finančním...
    Končí prodej sedmé emise dluhopisů pro občany, další startuje v pondělí
    12.06.2020 8:34
    Dnes končí sedmé upisovací období pro prodej státních dluhopisů pro ob...
    Bloomberg: Dluh už v Česku není nepřítelem
    12.06.2020 14:55
    V Česku je tak velká averze k půjčování si, že jistý ministerský předs...

    Váš názor
    •  
      23.06.2020 10:35

      „Téměř před čtyřiceti lety nám Sargent a Wallace ukázali, že vláda může vydávat dluhy až do určité hranice, po jejím překročení již přichází default nebo default částečný probíhající kvůli vyšší inflaci,“ Neví, kde ta hranice leží, ale všichni její překročení považují za zcela fatální problém. Poněkud absurdní.
      Richard Fuld
    Aktuální komentáře
    06.11.2026
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání
    16:20Technologické akcie krvácí. AI výprodej nabírá na síle, investoři utíkají do tradičních sektorů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    14:30USA - Míra nezaměstnanosti, s.a.
    14:30USA - Průměrná hodinová mzda, m/m
    14:30USA - Změna počtu prac. míst
    16:00USA - Index spotř. důvěry Mich. university