Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co kdyby se z bank staly utility?

    Co kdyby se z bank staly utility?

    03.11.2020 18:16

    Jeden známý investor včera na CNBC hovořil o tom, že banky mají „hrozný podnikatelský model“ a není „absolutně žádný důvod je vlastnit“. Vyjma možnosti, že se zvedne dlouhý konec výnosové křivky. Banky by pak profitovaly z rozdílu mezi výnosy krátkodobých a dlouhodobých obligací, respektive z „intermediace mezi krátkodobým a dlouhodobým dluhem“. O bankách tu často nepíšu, ale dnes bych rád na základě tohoto impulsu učinil výjimku.

    Zmíněný investor mluvil o tom, že z bank se téměř staly utility a jsou nástrojem vládní ekonomické politiky. Stále více jsou totiž provázány s monetární politikou a „plní sociální funkci více, než funkci pro své akcionáře“. Jinak řečeno, „je sekundární, jak budou vydělávat peníze, mají v těžkých dobách hlavně držet nad vodou nabídkovou stranu ekonomiky“. Podle investora je tak nejlepší hledět na ně jako na energetické utility, které jsou „regulovány téměř až k zániku a je jim povolena jen nízká marže, která zajistí nízkou návratnost akcionářům a nic víc“.

    Trochu více odstínů

    Na jednu stranu možná cítíme, proč podobný názor zazněl, ale na stranu druhou tu podle mne zaznívá „A“ bez toho, aby bylo zmíněno „B“. Jinak řečeno, tenhle obrázek má více odstínů. V první řadě jde možná o to, že banky jsou (pochopitelně) považovány za systematicky významné instituce a asi nikdo nechce, aby přispívaly k negativním ekonomickým šokům tím, že budou bankrotovat. V době šoku se jim tak nejednou dostává pomoci, což vede ke známému problému „příliš velké na to, aby padly (TBTF)“. Motivací banky pak může ve výsledku být i to, stát se co největší a pro systém nepostradatelnou. Tak, že v dobách přívětivých realizují akcionáři zisky, management odměny a v dobách zlých přispěchá vláda s pomocí od daňových poplatníků.

    Toto by byl skutečně „hrozný“ podnikatelský model a bylo by plně namístě uvažovat o tom, že lepší alternativou jsou pro celou společnosti nějaké hodně regulované bankovní utility. Jde ale o něco skutečného? Například ve „Víkendář: Skrytá dotace velkým americkým bankám“ jsme nedávno mohli vidět odhad toho, jak velké pomoci se bankám dostalo po poslední finanční krizi. Thomas Flanagan a Amiyatosh Purnanandam z Cato Institute v kostce tvrdí, že společnosti, kterým se dostalo finanční pomoci, ji splatily s 11% roční návratností. Nicméně porovnatelné portfolio cenných papírů generovalo za stejné období roční návratnost ve výši 39 %.

    Takže společnosti, které pomoc obdržely, dostaly skutečně velmi významnou dotaci, která měla formu nižšího nákladu kapitálu poskytnutého ministerstvem financí (ve srovnání s nákladem kapitálu, který by poskytly trhy). To stále není ucelený obrázek, ale ukazuje, že TBTF a s ním spojená témata nejsou nějakou pohádkou a při rozhovorech o bankovních utilitách bychom na ně neměli zapomínat.

    Banky, utility, riziko a hodnota

    Co kdyby se z bank skutečně staly utility? JPMorgan má průměrnou pětiletou návratnost vlastního jmění ROE na cca 11 %. A betu (ukazatel výše systematického rizika) ve výši 1,17. Bank of America je rizikovější, protože její beta se blíží hodnotě 1,57. Její průměrná ROE je na necelých 9 %. Wells Fargo má parametry 1,11 a 11 %, Citi 1,82 a 5,6 %. A podle dat Aswatha Damodarana měly banky na počátku letošního roku ROE mezi 12 – 13 %. Betu měly velké banky v průměru na jedné, oddluženou betu (korigovanou o zadlužení) na hodnotě 0,43.

    Jak je to s velkými utilitami? PG&E Corp. má ROE již několik let v záporu, poslední pozitivní bylo v roce 2017 na 8,9 %, betu ve výši 1,12. Dominion je na 0,37 a 12,3 %. Duke 0,24 a 6,6 %. A podle dat Aswatha Damodarana měly utility ROE mezi 10 – 11 %, betu mezi 0,3 – 0,7 a oddluženou betu mezi 0,2 – 0,54. Celkově tedy vidíme, že utility mají tendenci k nižšímu ROE a výrazně nižší rizikovosti. Což je intuitivní a hodně podstatné. Zvažme totiž následující:

    Dejme tomu, že nějaká banka platí soustavně dividendu ve výši 10 dolarů a požadovaná návratnost je u ní 10 %. Hodnota jejích akcií je pak 100 dolarů (10/10 %). Nyní si představme, že tato banka je „uregulována“ na utilitu tak, jak o tom hovořím v úvodu. A to tak moc, že její dividenda klesne na 5 dolarů. Co se stane s hodnotou akcie? Záleží samozřejmě i na tom, co se stane s rizikem a tudíž s požadovanou návratností. Pokud by i ta klesla na polovinu, hodnota akcie bude stále 100 dolarů (5/5 %). Pokud by riziko kleslo více, hodnota dokonce vzroste a naopak. Jak by tomu bylo v praxi?

    Pokud mají nyní velké banky „uměle“ sníženo riziko skrz implicitní vládní záruky před pádem, přesun k utilitám (bez záruk) by tak mohl paradoxně znamenat, že dividendy by klesly, ale riziko již tolik ne. Hodnota by ale vytvořena byla i tak. Realizovali by jí daňoví poplatníci, kteří by již bezpečným utilitním bankám neposkytovali opakované dotace v době, kdy se jejich rozvahy nerýmovaly s celkovým ekonomickým prostředím. Stejný princip mimochodem platí ohledně diskuse o výrazném zvyšování kapitálu bank.

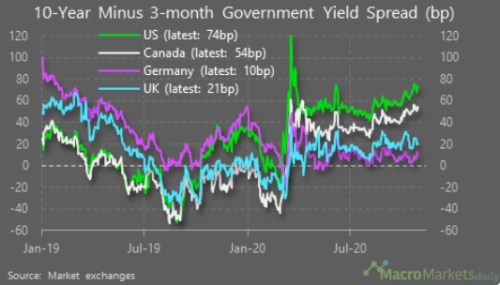
    Nemá snad cenu rozebírat, že celá věc by neměla být předmětem emociálních, či politicko populistických vln, ale chladných (v tom dobrém slova smyslu) úvah odborníků. Mezi které se u bank rozhodně nepovažuji, ale i přesto jsem si dovolil poukázat na pár základních a snad relevantních a univerzálních mechanismů. Na samotný závěr se podívejme na aktuální mezeru mezi v úvodu zmíněným rozdílem mezi krátkým a dlouhým koncem výnosové křivky. Můžeme jej vnímat jako potenciál bank pro zisky (viz úvod), ale také jako předstihový makroekonomický indikátor - čím větší rozdíl, tím lepší by měl být dlouhodobější růstový výhled. Krátce řečeno, v USA a Kanadě znatelně lepší, v Německu v posledních dnech také, v UK moc ne:
     

    banky utility riziko 

    Zdroj: Twitter


    Čtěte více:

    M&B: Zvednout kapitál bank na 100 %?
    22.10.2020 16:09
    Fed před několika lety začal „s tichou kampaní za uvolnění kapitálovýc...
    Komentář: UBS reportuje hvězdná čísla
    20.10.2020 12:11
    Švýcarská UBS je první reportující evropskou bankou a z fleku můžeme ř...
    Credit Suisse neoslnila a investoři čekají banky pod palbou, akcie proto míří dolů
    29.10.2020 15:45
    Švýcarská bankovní dvojka Credit Suisse bohužel nezopakovala úspěchy p...
    Analytik: Výsledkům Monety pomohly menší odpisy, čtvrtý kvartál bude důležitější
    30.10.2020 11:28
    Moneta Money Bank (MONET) dnes oznámila své výsledky za třetí čtvrtlet...
    Komentář: Čistý zisk Erste překonal odhady hlavně díky nižším rezervám
    02.11.2020 9:45
    Erste Bank dnes oznámila své výsledky za třetí kvartál 2020. Banka vyk...
    Analytik: Bance BNP pomáhá investiční divize a nižší rezervní náklady
    03.11.2020 10:59
    Francouzská bankovní jednička BNP Paribas se nedala zahanbit svými ame...

    Váš názor
    •  
      04.11.2020 14:18

      Ta úvaha je celá vadná. Pokud by (akcionáři) bank nenesli kreditní riziko spojené s bankami poskytovanými úvěry a toto riziko by v rámci principu TBTF nesl stát, pak by takový systém musel zákonitě vést k totálnímu rozvratu, což se už málem stalo v případě onoho amerického hypotéčního krachu. Řešením není začít se chovat k akciím bank tak, že s jejich držením je díky automatické státní sanaci spojeno menší riziko. Je třeba počítat s tím, že problémy bank je možné řešit i jejich zestátněním, následným ozdravením a opětovnou privatizací, kdy akcionáři, byť sebevětší banky, v takovém případě přijdou vždy v podstatě o všechno. Proč se k tomuto způsobu řešení problémů bank, které zavinili zjevně managementy těch bank, v minulosti nepřistoupilo, je trochu záhada. Nebát tohoto postupu, danou otázku bychom teď vůbec neřešili. Pro úplnost doplňuji, že řešení prostřednictvím zestátnění ale není rozhodně namístě v případech krachů bank z důvodu dopadů např. koronakrize, či jiné katastrofy, kterou zjevně nezpůsobily právě ty banky. Tam by měl být rozhodně zachován princip, že banky krachující z takových důvodů by měly být zachráněny státními intervencemi, stejně jako mnoho jiných touto krizí dotčených subjektů. V tomto ohledu je možné příslušnou redukci rizika spojeného s držení akcií bank zohlednit, stejně jako tomu bude v případě energetických firem, kde by stát měl také aktivně intervenovat v případě dopadů např. živelných katastrof.
      Richard Fuld
      •  
        04.11.2020 14:24

        V USA se takto většinou postupuje. Stát nalije peníze, získá podíl, podíly ostatních akcionářů tím klesnou, a po ozdravení stát akcie prodá. Naposledy prodávali se zajímavým ziskem. Bohužel v socialistické Evropě se vezmou státní peníze a dají se současným akcionářům, kteří tak většinou netratí. Což je špatně....
        qwer
        •  
          04.11.2020 14:32

          Já zase četl mnoho litanií, jak chudáci daňoví poplatníci zaplatili ztráty krachujících bank. Pokud to bylo, jak píšete, pak tím lépe, samozřejmě! O to více jsou pak mé výhrady k tomu názoru pána ze CNBC relevantní, protože on píše, že díky státní záchraně akcionáři velmi málo riskují.
          Richard Fuld
    •  
      04.11.2020 11:26

      Velké banky vlastní FED, tudíž jejich riziko je téměř nula. FED je vždy podrží a natiskne kolik je potřeba. Navíc odmítnutím pomoci bankám mimo FED si vždy zlikvidují konkurenci a zajistí svoje dominantní postavení. A velké banky jsou zase vlastněny oligarchy a dynastiemi boháčů, kteří zase mají ohromný vliv na politiku a vždy si zajistí záchranný balíček z kapes daňových poplatníků. Obama měl téměř všechny peníze na kampaň od firem z Wall Street a pak dosadil lidi z Wall Street do všech klíčových pozic. Proto také na oplátku poskytl takový záchranný balíček pro Wall Street zatímco běžný Američan upadl více do chudoby a dluhu.
      czinvestor
      •  
        04.11.2020 14:28

        Tento názor obsahuje typický omyl vyplývající z neznalosti fungování bankovního systému. FED může bance pomoci pouze, pokud má problémy s likviditou, kterou jí může půjčit, přičemž tato půjčka takový problém banky účinně a efektivně řeší. FED ale nemá žádný způsob, jak pomoci bance, která se stala insolventní (přestala plnit požadavky kapitálové přiměřenosti). Takové bance žádná standardní půjčka od kohokoliv nepomůže. Naopak v takovém případě by byl FED povinen na takovou banku uvalit nucenou správu. Insolventní bance mohou pomoci subjekty (včetně státu), které bance poskytnou chybějící kapitál, např. formou nákupu nové emise akcií banky, nebo emise podřízených dluhopisů.
        Richard Fuld
      •  
        04.11.2020 14:19

        A tak je teda vlastní FED nebo oligarchové? Měl by sis to ujasnit, než začneš psát. Každopádně třeba u Citigroup zapoměli ten FED napsat do seznamu akcionářů, dokonce ani žádýho oligarchu tam nevidím s významným podílem. Měl by sis napsat stížniost, ať je dopní...
        qwer
        •  
          04.11.2020 14:39

          Obávám se, že czinvestor psal, že velké banky jsou akcionáři FEDu, takže pokud v seznamu akcionářů Citigroup nenajdeme FED, tak to uvedený názor nevyvrací. :-) Na druhé straně věta "Velké banky vlastní FED", může být samozřejmě úspěšně interpretována i opačně, tedy i tak, že czinvestor tvrdí, že FED je akcionářem velkých bank. :-) To je ta naše čeština. :-)
          Richard Fuld
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data