Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Norsko-švýcarská rána monetární intuici

    Norsko-švýcarská rána monetární intuici

    14.12.2020 17:35

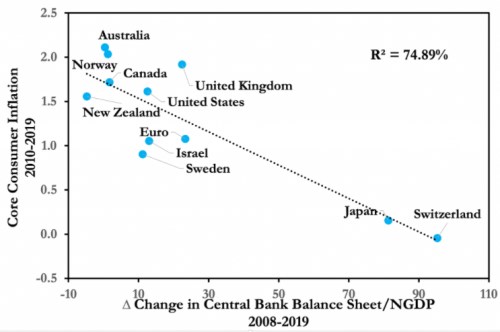
    Monetarista David Beckworth přináší na svém blogu graf porovnávající velikost rozvah vybraných centrálních bank a inflaci. V současné době se hodně hovoří o tom, že monetární expanze povede dříve či později k inflaci vysoké. Někdy s tím, že jednoduše platí „více peněz = vyšší růst cen“. Zvažme ale pár „zajímavostí“.

    Inflace proti intuici?

    Pokud podle následujícího obrázku něco platí, tak je to na první pohled naopak poněkud kontraintuitivní „více peněz = méně inflace“:
    1
    Zdroj: MacroMusings

    Co je za onou kontraintuitivní norsko-švýcarskou přímkou v grafu? Obecně je to dokonce docela jednoduché: Pokud si pro jednoduchost představíme vesnickou ekonomiku produkující jen brambory, bude jejich cena (a inflace) záviset jen na tom, kolik je v této ekonomice peněz? Ne. Pokud bude například úroda dlouhodoběji růst rychleji, než množství peněz, budou mít ceny tendenci klesat (přijde deflace).

    K tomu se může měnit rychlost oběhu peněz a pokud by ve vesnici tvořili i širší peníze, mohou se širší peníze (tedy peníze včetně vkladů) chovat úplně jinak, že peníze bazické (rozvaha vesnické návesní banky). Obecně je to tedy jednoduché v tom, že tyhle proměnné lze poskládat nejedním způsobem tak, že poroste množství (bazických) peněz a ceny budou stejně klesat, či bude klesat inflace. Intuice někdy klame. Která kombinace je konkrétně za uvedeným grafem?

    Pan Beckworth slibuje, že přijde s výzkumem, který konkrétně popíše příčiny toho, proč se větší růst rozvahy centrální banky v uvedených letech pojil s nižší (ne vyšší) inflací. Tipuji, že dojde k tomu, že centrální banky reagovaly na deflační tlaky, ale nebyly schopné/ochotné reagovat dost na to, aby inflaci zvedly (v duchu dřívějších analýz pana Beckwortha spíše „ochotné“).

    Co sazby?

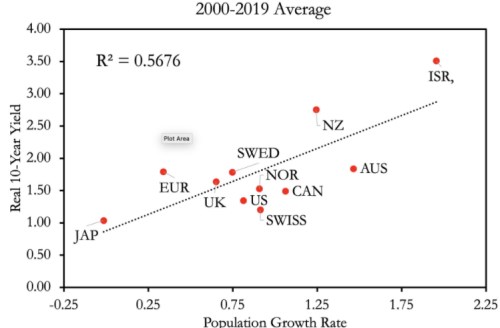
    Je situace poněkud jasnější u sazeb? Hrají zde centrální banky prim? Pohledy na význam monetární politiky a její vliv na sazby (a nakonec i inflaci) můžeme vnímat jako střet teorie likvidity a teorie zápůjčních fondů, která klade důraz na sklon k úsporám a poptávku po nich. Tedy na dlouhodobé, strukturální faktory, které je ovlivňují. Podívejme se nyní na další obrázek, který ukazuje vztah mezi růstem populace a reálnými výnosy desetiletých vládních obligací:
    2
    Zdroj: MacroMusings

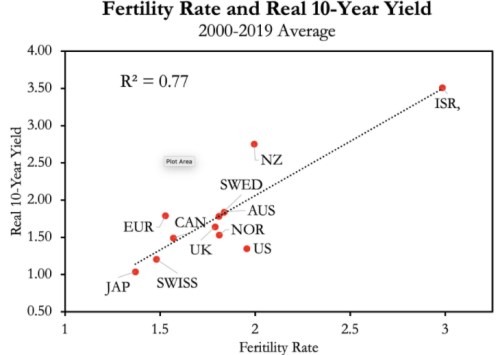
    Druhý graf ukazuje vztah mezi mírou porodnosti a zmíněnými výnosy:
    3
    Zdroj: MacroMusings

    Jak jsem uvedl, v principu existují dva názory na to, co ovlivňuje sazby a výnosy obligací – likvidita, anebo úspory. Nejde o úplně oddělené věci, ale v prvním případě by hrály dominantní roli centrální banky, v druhém to, jak se vyvíjí poptávka a nabídka po zápůjčních fondech. Uvedené dva grafy a jim podobné mě ukazují na vysokou relevanci toho, co se děje se zápůjčními fondy. Tedy toho, co ovlivňuje náš sklon k úsporám a naší ochotu a schopnost tyto úspory investovat.

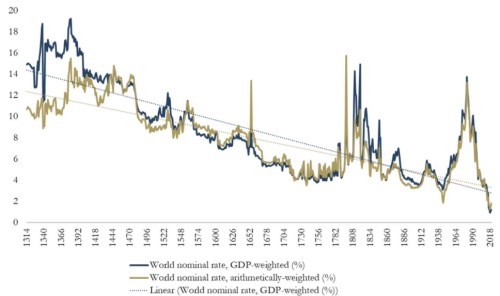
    A mimochodem, pokud bych se domníval, že rozhodující roli má na konci dne likvidita, peníze, a tudíž centrální banky, měl bych poněkud problém i s vysvětlením následujícího grafu a trendu:
    4
    Zdroj: Bank of England


    Čtěte více:

    Víkendář: Fed změnil svou strategii, bylo by to vhodné i u ECB?
    22.11.2020 9:23
    ECB je v procesu hodnocení a analýzy své monetární politiky. Skončit m...
    Monetární politika je zralá na změnu od podlahy
    23.11.2020 15:11
    Když Fed začal v roce 2008 nakupovat cenné papíry a zvětšovat svou roz...
    BTC, brambory a hodnota peněz
    27.11.2020 17:19
    Michael Saylor stojí v čele softwarové společnosti MicroStrategy a na ...
    Petr Dufek: Inflace na ústupu
    10.12.2020 9:41
    Listopad byl měsícem, kdy česká ekonomika procházela částečným lockdow...

    Váš názor
    • Zavádějící grafy
      15.12.2020 9:46

      Dobrý den, autor se dopouští typických začátečnických chyb při regresní analýze. Zahrnutí Švýcarska a Japonska jako outlierů do obr. 1 tak zásadně ovlivňuje model, že je nutné je vynechat. Pak vidíte jen shluk zemí bez jakéhokoliv silnějšího vztahu. Souvislost mezi změnou bilance centrální banky a výší inflace rozhodně neexistuje taková, jak ji autor popisuje. Vůbec zavádějící je mluvit o lince Norsko-Švýcarsko, když na oné lince nelží skoro žádný stát a drtivá většina je rozptýlena bez jakéhokoliv jasného trendu v části kolem Norska.
      • Re: Zavádějící grafy
        15.12.2020 10:56

        autorem je DB, tedy žádný amatér, ale i já jsem trochu uvažoval o tom, jak moc je přímka vypovídající. Dospěl jsem k jinému závěru než vy, to samé platí o lince Švýcarsko - Norsko. Ale na tom se vůbec nemusíme shodovat, protože i s Vaším pohledem nebyla dotčena hlavní pointa - není tam žádný pozitivní vztah rozvaha/inflace. Pokud se na tom shodneme, bude to stačit a když ne, tak také. JS
        jirka002
        • to JS
          15.12.2020 13:00

          Píšete "autorem je DB", ale co je to DB (samozřejmě vím, že myslíte Deutsche Bank)? DB sama nic napsat nemohla, nakonec za tím je opět nějaký člověk (zaměstnanec DB) a to už můře být amatér a velký :-) Když někdy sleduji vyjádření některých ředitelů společnosti či vysokých manažerů, říkám si, jak se na takové místo proboha tenhle jedinec dostal?
          oh171
          • Re: to JS
            15.12.2020 15:31

            již v textu je jasně uveden autor David Beckworth, proto jsem se domníval, že pro připomenutí zde již stačí napsat DB.
            jirka002
            • to JS
              15.12.2020 15:51

              Tak to jsem tedy přehlédl, děkuji za upozornění, to jsem ale trubka :-)
              oh171
              • Re: to JS
                15.12.2020 16:16

                to jsou spíše takové milé situace :) JS
                jirka002
        •  
          15.12.2020 11:25

          ...a když se tak znovu dívám na to, co by se stalo, kdybychom vyhodili Švýcarsko a Japonsko, tak pak nám z toho chumlu zase dost vyčnívá UK. A kdybychom tedy ve stejném duchu v druhém kole vyhodili i UK, tak se mi zdá, že by zbyla množina ukazující na stejný směr přímky, jako ta původní. To jen tak pro pobavení...
          jirka002
    •  
      14.12.2020 18:26

      Že se natisknou peníze neznamená že se automaticky dostanou k lidem. Natisknuté peníze často končí jen u úzké skupiny lidí která královsky zbohatne ale těžko vykoupí všechny rohlíky.
      HenryFord
      •  
        14.12.2020 18:35

        přesně tak, proto ceny nemovitostí, nejen u nás a ceny akcií ve světě rostou, ať zahrnou ceny nemovitostí do koše a budou mít tu potřebnou inflaci, jak je to jednoduché....a nebudou muset skuhrat
        abc1
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m