Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Bubliny bez pomoci

    Bubliny bez pomoci

    25.09.2025 17:14

    Kdysi mě zaujaly výsledky jedné studie, ve které testované subjekty obchodovaly s akcií, která měla jasně dané dividendy, a tudíž i hodnotu. I přesto ale na tomto „trhu“ vznikla bublina. V podstatě podobně jako kdyby se obchodovalo se stodolarovou bankovkou, která se jednu chvíli prodávala a kupovala za 120 dolarů. Včera jsem psal, že bubliny si investoři jsou schopni lehce vytvářet i bez pomoci zvenčí. Včetně té ze strany monetární politiky. Dnes více na toto téma.

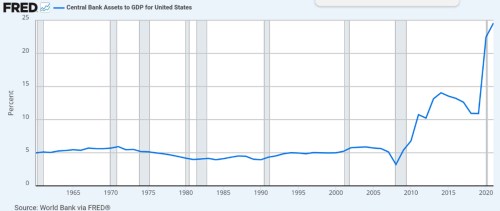
    Dnešní první obrázek ukazuje vývoj poměru rozvahy Fedu k nominálnímu produktu. Do finanční krize byly hrubým standardem cca 5 %. Pak přišlo QE, nejdříve motivované snahou o potlačení paniky, následně snahou o stimulaci. Což jsou dva dost odlišné režimy, ale to nyní nechme stranou. Když Fed začal rozvahu v roce 2014 zase snižovat, celý proces z důvodů dobře známých zastavil rok 2020. Snahu o prevenci paniky opět zase vystřídala snaha o stimulaci. Na vrcholu (v grafu již nevyznačeném) pak dosáhla aktiva Fedu k HDP více než 36 %, nyní jsou na cca 22 %.
    1

    Pokud bychom věřili, že na trhy a ekonomiku má větší dopad zásoba (velikost rozvahy Fedu) a ne tok (změny rozvahy), tak bychom nyní mohli stále tvrdit, že v ekonomice je hodně likvidity (definované právě jako výše aktiv Fedu). Ona diskuse „zásoba vs tok“ se intenzivně vedla během QE. Některé studie například tvrdily, že nejdůležitější není ani jedno, ale změny v rychlosti toku. Takže názory tu jsou pestré. Všimněme si každopádně, že v druhé polovině devadesátých let byla rozvaha Fedu v podstatě na onom standardu a byla stabilní. Ani z jednoho pohledu tedy neprobíhal ani náznak nějakého QE. Toto období přitom zmiňuji proto, že šlo o dobu nafukování zpětným pohledem „potvrzené“ bubliny. Jak to vypadalo se sazbami?

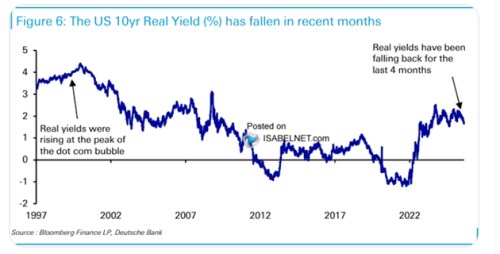
    Občas tu rád poukazuji na to, že pro akcie nejsou rozhodující sazby Fedu, ale sazby dlouhodobější, možná zejména výnosy desetiletých vládních dluhopisů. Podívejme se dnes tedy na ně a to na jejich reálnou výši. Tedy očištěné o inflaci:
    2
    Zdroj: X

    Deutsche Bank ukazuje v grafu zejména to, že nyní reálné dlouhodobé sazby klesly, ale my se dnes zaměříme zejména na srovnání současné situace s tou před cca 25 lety. Tehdy byly reálné sazby zhruba na dvojnásobku těch dnešních. Suma sumárum – tehdy žádné QE, ani tokové, ani zásobové. Nyní to zásobové, tokové ne. Tehdy reálné sazby zhruba na dvojnásobku těch dnešních. Valuace amerických akcií jsou přitom nyní o něco níže, ale ne výrazně. PE se konktrétně pohybuje mezi 22 – 23, zatímco na vrcholu dot.com bubliny to bylo kolem 24.

    Další příběh se může vyvíjet různě. Ale pokud by se během následujících let ukázalo, že žádná jednoznačná bublina nyní na trhu není, v podstatě by šlo o zrcadlový obraz vývoje v druhé polovině devadesátých let. Tehdy bublina vznikla, ale bez nějaké jasně uvolněné monetární politiky. Nyní by bublina nevznikla a přitom by se z některých pohledů dalo tvrdit, že monetární politika jí nahrávala více.


    Čtěte více:

    Bank of America: USA už investory tolik nelákají. Tvoří se tam bublina
    18.07.2025 17:14
    Podíl globálních investic do amerických akcií letos prudce klesl, uved...
    Víkendář: Mohou datová centra poškodit ekonomiku?
    09.08.2025 9:32
    Otázku z titulku si na svém blogu klade ekonom Noah Smith. Začíná s tí...
    Sam Altman připustil, že se AI může nacházet v bublině
    18.08.2025 15:40
    Generální ředitel OpenAI Sam Altman se domnívá, že trh s umělou inteli...
    Jsme v bublině, souzní s Altmanem šéf představenstva OpenAI. Obavy z toho ale nemá
    15.09.2025 10:33
    Bret Taylor, předseda představenstva OpenAI, vnímá současnou situaci k...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data