Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    St. Louis Fed: Škodlivost bubliny a současná valuace trhu

    St. Louis Fed: Škodlivost bubliny a současná valuace trhu

    04.03.2021 12:18
    Autor: Redakce, Patria.cz

    Po prasknutí internetové bubliny se americká ekonomika v roce 2001 ponořila na osm měsíců do recese. Když praskla hypotéční bublina, recese trvala mnohem déle a byla výrazně hlubší. Jak poukazují ekonomové ze St. Louis Fedu, tento rozdíl může být do určité míry vysvětlen tím, že ve druhém případě se začala nákaza šířit za hranice realitního sektoru. Jinak řečeno, problémy na hypotékách byly mnohem nakažlivější než ty v sektoru technologií.

    Předmětem další analýzy se stala data z let 2000 – 2012, která ukázala, že korelace IT sektoru s jinými byla během roku 2001 téměř nulová, ale v roce 2008 již dosahovala hodnot kolem 0,9. Byla tedy velmi vysoká. Podobné to podle ekonomů bylo s realitním sektorem. I ten vykazoval v roce 2001 jen velmi nízkou korelaci s ostatními, ale v roce 2008 to byla opět korelace kolem 0,9.

    Tato data tedy potvrzují, že prasknutí internetové bubliny nevyvolalo nákazu a šíření problémů do dalších částí hospodářství. Naopak hypotéční bublina skončila tím, že se zvýšily korelace mezi sektory a nákaza se rychle šířila dál. Jinak řečeno, vysoká volatilita na realitách vedla k růstu volatility v dalších sektorech a nakonec se ceny akcií na celém trhu hýbaly povětšinou stejným směrem.

    Proč byl ale sektor realit „nakažlivější“ než technologie a recese let 2007–2009 tedy mnohem hlubší než ta z roku 2001? Ekonomové tvrdí, že předběžná analýza dat a modely ukazují, že záleží na provázání daného sektoru s reálnou ekonomikou. Jestliže tedy praskne bublina v sektoru, který představuje klíčovou součást výrobních sítí, je efekt mnohem silnější než u sektoru, jehož vazby na zbytek reálné ekonomiky jsou slabé.

    St. Louis Fed na svém blogu ukazuje i následující porovnání historických sazeb a valuací akciového trhu (poměr cen akcií k cyklicky upraveným ziskům). Současné vysoké valuace jsou podle ekonomů buď odrazem vysokého očekávaného růstu dividend, nebo nízké požadované návratnosti. První možnost je podle nich méně pravděpodobná, zbývá tedy možnost nižší požadované návratnosti. A ta by s sebou měla nést i nižší realizovanou návratnost v budoucnu.
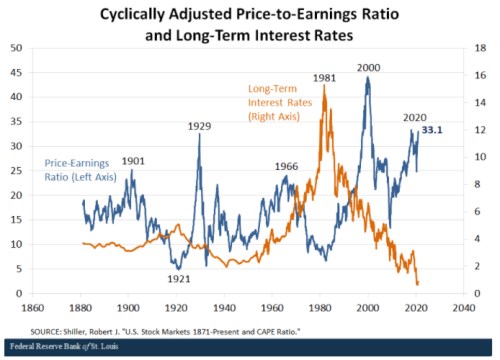
    graf 1

    Ekonomové dodávají, že nižší budoucí návratnost nutně neznamená pokles akciového trhu. Nicméně se nemusí pohybovat na historických standardech – reálná (o inflaci upravená) návratnost podle dat Roberta Shillera dosáhla od roku 1870 v průměru 8,6 % a od roku 1955 7,8 %.

    Zdroj: St. Louis Fed


    Čtěte více:

    GameStop. Zvítězí hedge fondy, nebo dav z WallStreetBets?
    27.01.2021 14:07
    Bizarnosti uplynulého roku se plynule přenesly i do toho letošního. V ...
    Sumner: Gamestop a neexistence bublin
    03.02.2021 11:58
    Ekonom John Cochrane má na svém populárním blogu nový příspěvek nazvan...
    Anatomie bubliny a návratnost akcií
    16.02.2021 17:21
    Bublina je každá jiná a všechny jsou zároveň stejné. Prolíná se jimi m...
    Michele z JPMorgan: Zapomeňte na bubliny a svezte se na rally
    18.02.2021 12:46
    Bob Michele má špatnou zprávu pro všechny na Wall Street i mimo ni, kt...
    Tržní kryptozoologie
    22.02.2021 18:35
    Nedávno jsem poslouchal rozhovor s panem Ing. Jaroslavem Marešem (s ma...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu
    10:57Schodek klesne o jednotky miliard, dohoda podle Macinky umožní schválit rozpočet
    9:44Trump pohrozil EU kvůli možnosti přidruženého členství Kanady vysokými cly
    9:39ČEZ: Oznámení o výplatě úrokového výnosu
    9:35Krátkodobý tip Monster: Akcie plná energie  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m