Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Irelevantní nerovnost v bohatství?

    Irelevantní nerovnost v bohatství?

    08.03.2021 17:37

    John Cochrane z Hoover Institution píše na populární ekonomický blog The Grumpy Economist. Ekonom nyní tvrdí, že pokud jdou sazby dolů, ceny aktiv jdou nahoru. Dividendy, či úrokové příjmy jsou ale nezměněny. Růst cen investičních aktiv pak vede k růstu nerovnosti v bohatství, ale ne k růstu „nerovnosti ve spotřebě“. Proč se tedy vůbec starat o nerovnost v bohatství, ptá se ekonom. Co bychom mohli odpovědět?

    1. 1 % má více než 90 %: Jak ukazuje následující graf, na konci sedmdesátých let vlastnilo 90 % „nejchudších“ Američanů asi 35 % bohatství v zemi, nejbohatší 1 % asi 25 %. Křivky se ale postupně prohazují a situace byla před pár lety zhruba opačná. Nejbohatší 1 % tak vlastnilo znatelně více než oněch 90 %. Takové bohatství nerovnosti v bohatství. Je možné, že jde o irelevantní jev?
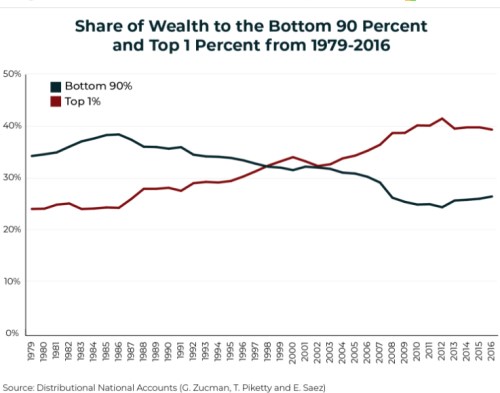
    bohatství nerovnost aktiva výnosy


    Zdroj: Twitter

    2. Pramen nerovnosti: Tak, jak vnímám poznámku pana Cochraneho, vidím v ní jedno očividné slabé místo: Od růstu nerovnosti bohatství taženého poklesem sazeb jde k obecné otázce o relevanci této nerovnosti. Ta ale určitě nevzniká a nerozšiřuje se jen kvůli (dlouhodobému) poklesu sazeb. Třeba rozdíl v bohatství pana Bezose a běžných zaměstnanců jeho firmy pramení asi hlavně z něčeho jiného než ze sazeb. To samé platí o zaměstnancích Tesly a panu Muskovi a dalších. Přeformuluji si tedy otázku pana Cochraneho na pro mě smysluplnější verzi: Má nějaký význam růst nerovnosti v bohatství vyvolaný poklesem sazeb?


    3. Co se vlastně děje? Vezměme si velmi jednoduchý příklad. Jaroslava má akcii, která jí ročně vynáší 10 . Je to úplně bezriziková akcie a relevantní sazby, kterými můžeme tento tok dividend převést na současnou hodnotu, dosahují 10 %. Hodnota takové akcie je pak 100 (10/0,1) a cena na trhu odpovídá hodnotě. Manžel Jaroslavy Rosťa žádnou akcii nemá, jen hodinky po dědovi v hodnotě 10 . Již nyní je tedy v této rodině/populaci docela slušná příjmová nerovnost. Rosťa je s ní ale v pohodě (jeho žena také).

    Nyní dojde k poklesu sazeb z 10 % na 5 %. Hodnota akcie se zdvojnásobí na 200 (10/0,05), hodnota hodinek se nezmění, majetková propast v rodině se masivně prohloubí, Rosťa žádá o rozvod. Jaroslava mu ale říká, že John (Cochrane) tvrdí, že fakticky na tom vůbec nezáleží. Rosťa nad tím přemýšlí a dochází k názoru, že to může být pravda: Konec konců, on i jeho žena mají stále stejný plat, manželčiny příjmy z dividend se také vůbec nezměnily, ona si kupuje to samé jako předtím, on také. Ekonom měl pravdu, Rosťa zůstává.


    4. Ano a ne. Pokud zůstaneme na výše popsané úrovni, změna v nerovnosti v bohatství nemá skutečně praktický význam. Fakticky došlo k tomu, že vzrostla hodnota budoucích příjmů (klesla hodnota úspor/kapitálu, a proto klesly sazby). A ti, kteří mají nějaký nárok na budoucí příjmy (zde akcie), tak zbohatli. Pokud ale nikdo nezměnil své chování, praktický význam skutečně žádný. Jenže sazby mohly klesnout proto, že na trhu s úsporami nastal přetlak úspor (poklesla spotřeba). A následný růst bohatství mohl spotřebu opět nakopnout i přesto, že dividendy zůstaly stejné. Jak?

    Jaroslava mohla třeba dříve z oněch 10 spořit jen korunu, pak se ale rozhodla, že bude spořit korun pět. Podobně reagovaly manželky v okolí a právě tato jejich snaha stlačila dolů lokální sazby, protože na sídlišti nebyl nikdo, kdy by vyšší úspory poptával. Když pak vzrostla hodnota a cena akcií držených manželkami, ty se rozhodly, že s takovým bohatstvím nemusí vlastně tolik spořit. A utratily ze svých dividend více, než plánovaly (a postupně se vše dostalo do nějaké nové rovnováhy, třeba se 7% sazbami).

    Nejde o nic jiného než o variaci na takzvaný efekt bohatství, kterou bychom nyní mohli rozšiřovat o to, jaký má sklon ke spotřebě z bohatství Rosťa a jaký manželky. Dál třeba o to, jaká je v ekonomice produkční mezera – zda je možno vyšší spotřebu uspokojit, co se stane v případě poklesu spotřeby (růstu úspor). A našlo by se toho více.

    Jednou z mých oblíbených učebnic ekonomie byla ta od Roberta Barra – ukazovala, že v „dokonalém“ světě v ekonomice u řady věcí platí, že (jednoduše řečeno) nula od nuly pojde. Ona úvaha od pana Cochraneho se (ne náhodou) nese v podobném duchu a ukazuje na základ celé věci. Na druhou stranu ale můžeme stále mít pocit, že nerovnost v bohatství není z čistě technického hlediska úplně irelevantní. Mě z výše uvedeného vychází, že ten pocit má něco do sebe.


    Čtěte více:

    Jak jde dohromady utlumená inflace a vysoké ceny investičních aktiv?
    28.12.2020 6:29
    Hlavní ekonom francouzské investiční banky Natixis Patrick Artus tvrdí...
    Smith: Nejde jen o Bezose či Zuckerberga...
    30.12.2020 14:00
    Zdá se, že ve Spojených státech jsme konečně pochopili, že ekonomická ...
    Elon Musk nejbohatší na světě a Tesla nad kapitalizací Facebooku
    08.01.2021 16:32
    Šéf a spoluzakladatel americké společnosti Tesla Elon Musk se dnes sta...
    Víkendář: Jedna podstatná otázka pro zastánce daně z bohatství
    07.02.2021 9:06
    V USA se po volbách intenzivně diskutuje o dani z bohatství a ekonom T...
    Gordon: Technologie produktivitu moc nezvyšují, ale prudce roste blahobyt
    05.03.2021 6:21
    Robert J. Gordon je známý americký ekonom, který se mimo jiné zajímá o...

    Váš názor
    • R O Z E V Í R Á N Í nůžek
      09.03.2021 11:24

      ad1) Když nevzdělaný indián z Peruánských hor přeleze zeď na mexické hranici, měl by hned dostat nepodmíněný základní příjem 2000USD, aby se dál nerozevíraly nůžky mezi chudými a bohatými? __________________________________________________________________________ __________________________________________________________________________ ad2) Nerovnost mezi řadovými zaměstnanci a vlastníky (a managery) Amazonu/Tesly roste (i) kvůli tomu, že: __________________________________________________________________________ 1) Se provede zpětný odkup akcií financovaný DUMPINGOVĚ a uměle levným úvěrem a ty akcie (které mají vlastníci a manageři) jdou nahoru. __________________________________________________________________________ 2) Je levnější pořídit roboty (protože zde nákladem je směšně nízký úrok z úvěru), než zaměstnat a pořádně zaplatit lidi (protože na odvodech vás to vyjde na RANEC). Roboti jsou uměle dotovaní, zaměstnávání lidí uměle pokutováno (daněmi a soc odvody). Co asi může být výsledkem? Umělá nezaměstnanost a pomalý růst platů.
      Hayek
      • Re: R O Z E V Í R Á N Í nůžek
        09.03.2021 11:42

        Ale tos tomu nandal. Ale pokud má matka v domácnosti s dítětem 15000, dělník 20000, poslanec v Bruselu 300000, to už rozdíl je. Nejvíce bohatne pár procent nejbohatších, střední třída mizí a ti nejchudsší chudnou. Pokud někdo dělá od nevidim do nevidim a má tak na nájem , potraviny a školní výlet pro dítě a jiný milardy, není to zrovna cool. Chápu, že k těm nejchudším nepatříš.
        Velkamedvědice
        • Umělé versus přirozené
          09.03.2021 12:28

          Je rozdíl v tom, zda je ten rozdíl v příjmech z přirozených důvodů (a pak nikdo nemá právo to řešit proti vůli dotyčných), nebo z umělých. __________________________________________________________________________ Že je zakladatel portálu KIWI.com HODNĚ bohatý a uklízečka či kuchařka ve školní jídelně chudá, je přirozené, každý má tolik, kolik si vydělá, jaká je tržní cena jeho výstupu (tzn. nakolik si ostatní té práce cení). __________________________________________________________________________ Že eurokomisař má víc jak doktor, že celník má víc jak zedník, je umělé - práci eurokomisaře či celníka si nikdo necení, nikdo mu dobrovolně ze svého neplatí, nikdo si nekupuje jeho služby, protože pro něj maj nějakou užitečnost. Tam je to potřeba řešit. __________________________________________________________________________ A pokud někomu pomáhají dotace řepky (Babiš), dotace elektroaut (Musk), státem uměle zmanipulované úroky, QE a další umělá opatření, tak je to také potřeba řešit. Zrušit daně a dotace. A státní monopol na peníze. __________________________________________________________________________ Ale pokud někdo chce někomu ukrást peníze jen proto, že je pilnější, vzdělanější a podnikavější, tak si zaslouží usekat ruce.
          Hayek
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data