Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jak jde dohromady utlumená inflace a vysoké ceny investičních aktiv?

    Jak jde dohromady utlumená inflace a vysoké ceny investičních aktiv?

    28.12.2020 6:29
    Autor: Redakce, Patria.cz

    Hlavní ekonom francouzské investiční banky Natixis Patrick Artus tvrdí, že běžně bychom měli čekat stabilní poměr cen investičních aktiv na straně jedné a cen zboží a služeb na straně druhé. Jinak řečeno, nemělo by docházet k tomu, že by ceny akcií, dluhopisů a dalších investičních aktiv dlouhodobě prudce posilovaly, zatímco ceny zboží a služeb by stagnovaly nebo by procházely jen mírným růstem. V praxi má tato teorie ale vážné šrámy a ekonom se zamýšlí nad tím, co je příčinou.

    Proč by měly ceny aktiv, zboží a služeb růst podobným tempem a dlouhodobě by mezi jejich růstem neměla vznikat výraznější mezera? Artus tvrdí, že hlavním mechanismem by tu měl být takzvaný efekt bohatství. To znamená, že pokud by došlo k růstu cen akcií a dalších podobných aktiv, zvýší to bohatství domácností, což by se mělo promítnout do jejich větší spotřeby, poptávky v ekonomice a následně do vyššího růstu cen zboží a služeb. Artus ovšem dodává, že v praxi je tento mechanismus příliš slabý na to, aby udržel korelaci mezi cenami aktiv, zboží a služeb a tudíž pozorujeme jejich dekorelaci.

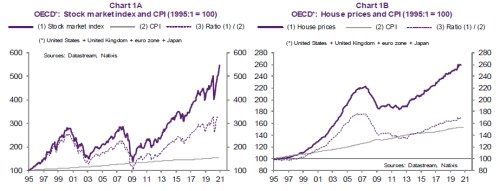
    První z následujících dvou grafů porovnává vývoj spotřebitelských cen s cenami akcií v USA. Přerušovaná křivka ukazuje poměr obou hodnot, její fluktuace jsou dány zejména volatilitou akciového trhu, od roku 2009 je pak vidět jasný trendový růst. Druhý graf nahrazuje akcie cenami realit:
    inflace aktiva akcie banky

    Artus poukazuje na to, že slabý efekt bohatství nevede v praxi k tomu, aby se vysoké ceny aktiv promítly do inflace na trhu se zbožím a službami. Což umožňuje udržovat uvolněnou monetární politiku, která nemusí reagovat na vyšší inflační tlaky. Tato politika ale může nafukovat bubliny na trzích s investičními aktivy a ve výsledku vzniká cyklus nafukování a praskání těchto bublin.

    Artusův kolega Troy Ludtka v komentáři k poslednímu zasedání FOMC psal, že šéf Fedu Powell „implicitně nesouhlasil s názorem, že Fed bude nakupovat aktiva s delší durací“. Podle Powella si totiž sektory, které jsou citlivé na dlouhodobější sazby, vedou dobře, tudíž není třeba je podporovat tím, že by se Fed snažil tyto sazby snižovat. Jde zejména o sektor bydlení, nákupy automobilů a dalšího zboží mimořádné spotřeby. Powell podle ekonoma také dal najevo, že „bublinové tendence“ na trhu s bydlením nejsou příčinou k obavám. Ludtka k tomu dodává, že situace v americké ekonomice se může zhoršovat, a to nakonec může přinutit Fed a jeho šéfa ke změně názoru.

    Zdroj: Natixis


    Čtěte více:

    V USA Nike oživení, u Číny V a Evropy W
    16.11.2020 17:23
    Ekonomové Goldman Sachs před několika dny prezentovali svůj nový výhle...
    Víkendář: Fed změnil svou strategii, bylo by to vhodné i u ECB?
    22.11.2020 9:23
    ECB je v procesu hodnocení a analýzy své monetární politiky. Skončit m...
    Reinsdorf: Skutečná inflace je v době pandemie vyšší
    23.11.2020 12:28
    Ekonom Marshall Reinsdorf v nové analýze Mezinárodního měnového fondu ...
    „Dezinflačník“ Yardeni: Volcker zlomil trend a od té doby se nic výrazně nezměnilo
    16.12.2020 5:57
    Známý investor a ekonom Ed Yardeni na svém blogu vzpomíná, že pojem de...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu
    10:57Schodek klesne o jednotky miliard, dohoda podle Macinky umožní schválit rozpočet
    9:44Trump pohrozil EU kvůli možnosti přidruženého členství Kanady vysokými cly
    9:39ČEZ: Oznámení o výplatě úrokového výnosu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m