Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jak dlouho tu budou nízké sazby a co to znamená pro fiskální politiku

    Jak dlouho tu budou nízké sazby a co to znamená pro fiskální politiku

    10.01.2022 10:43
    Autor: Redakce, Patria.cz

    Olivier Blanchard vydává novou knihu, ve které se zabývá tématem fiskální politiky v prostředí nízkých sazeb. Zatím je k dispozici pouze draft, ke kterému se vyjadřují ekonomové, a Tim Taylor na stránkách The Conversable Economist poukazuje na několik klíčových bodů, kterými se Blanchard zabývá.


    Předně je dobré připomenout, že výnosy vládních obligací klesají již od osmdesátých let, a nejde tedy o důsledek finanční krize či pandemie. Jde také o jev, který se týká řady zemí a není omezen pouze na Spojené státy. Podle Blancharda jde o důsledek strukturálních faktorů, jakými jsou posuny v úsporách a averze k riziku, a také v dostupné likviditě a preferencích pro likvidní aktiva. Není přitom jasné, které faktory jsou dominující a které ne, ale i tak „není pravděpodobné, že by v dohledné době došlo k nějakému prudkému obratu.“

    Pokles sazeb je takového rozsahu, že se drží znatelně pod tempem ekonomického růstu. A to má důležité důsledky z hlediska dluhové dynamiky – taková situace poskytuje větší fiskální prostor, protože vlády mohou počítat s primárními rozpočtovými deficity (deficity před započítáním úrokových nákladů) a stále mohou stabilizovat poměr dluhů k HDP. Podle Blancharda je pak také nutné brát v úvahu to, co vládní výdaje konkrétně financují. Jestliže zvyšují budoucí fiskální příjmy, je to z hlediska dluhové dynamiky něco jiného, než když sice prospívají společnosti, ale tyto příjmy nezvyšují.

    Na fiskální politiku je z hlediska cyklu možné dívat se ze dvou extrémů. První z nich předpokládá, že cyklus řeší monetární politika, která dokáže posunout ekonomickou aktivitu na potenciál. Fiskální politika se pak cyklem nezabývá a stará se o veřejné finance jako takové. Ve druhém extrému je tato politika „funkční“ tak, jak o tom hovořil například Abba Lerner, a jejím cílem je vyrovnávat fluktuace v agregátní poptávce tak, aby se ekonomika stabilizovala na potenciálu. Pokud je pak poptávka chronicky slabá, vládní deficity by podle této teorie měly být dlouhodobé.

    Na závěr Blanchard poukazuje i na skutečnost, že v reakci na pandemii a negativní ekonomický šok, který přinesla, přistoupila americká vláda k mohutné fiskální expanzi. Její strategie byla zaměřena na podporu agregátní poptávky, která by také zvýšila úroveň neutrálních sazeb. S tím, že centrální banka počká se svou reakcí na vyšší neutrální sazby a dojde k přechodnému zvýšení inflace. To je ale nakonec vyšší, než se čekalo.

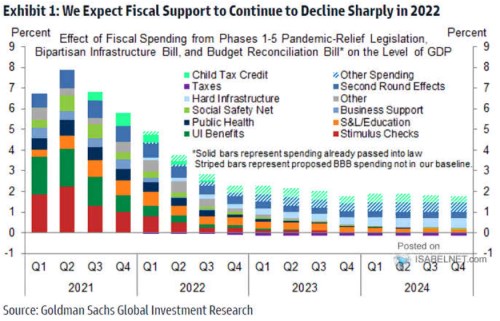
    Goldman Sachs v následujícím grafu také poukazuje na silnou podporu, které se poptávkové straně americké ekonomiky dostávalo v roce 2021 ze strany fiskální politiky. Jenže situace by se v roce 2022 měla znatelně změnit:
    03

    Zdroj: The Conversable Economist, Goldman Sachs, Twitter


    Čtěte více:

    Jak změnit fiskální pravidla pro Evropu? Podle ekonoma mají zahrnovat i vývoj investic k HDP
    03.11.2021 14:26
    V Evropě se uvažuje o tom, zda znovu obnovit platnost existujících fis...
    Roboty bude třeba zdanit, jinak kvůli nahrazení pracovníků budou klesat příjmy státních rozpočtů, varuje odborník
    09.01.2022 15:15
    Globální pracovní trh začíná čelit masivní robotizaci, což s sebou při...
    Státní rozpočet loni skončil s rekordním schodkem 419,7 miliardy korun, dluh se blíží 2,5 bilionu
    06.01.2022 11:23
    Hospodaření státu loni skončilo s rekordním schodkem 419,7 miliardy k...
    Vláda se zaměří na stabilizaci veřejných financí, penzijní reformu i obnovu fotovoltaiky, stojí v programovém prohlášení
    07.01.2022 12:32
    Prioritami vlády Petra Fialy jsou podle preambule programového prohláš...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data