Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co to vlastně je dividendová akcie? A jak si typicky vedla v období vyšší inflace?

    Co to vlastně je dividendová akcie? A jak si typicky vedla v období vyšší inflace?

    10.03.2022 16:44

    Před časem jsem se tu věnoval akciím firem s potenciálem pro rychle rostoucí dividendy. Tedy společnostem, které jsou povětšinou silné, s dobrým tokem hotovosti. Morningstar přišla tehdy s celým seznamem podle ní navíc podhodnocených firem, které by měly být právě tohoto typu. Našli jsme na něm Microsoft, Merck, Intel, Medtronic, Aiproducts, či třeba Citi. Za dividendové akcie tu tedy byly považovány ty s prospektem vysokého růstu dividend. Ale za dividendové tituly mohou být považovány i jiné „druhy“. Na ně se dnes podíváme a pak na jejich výkony v době vyšší inflace.

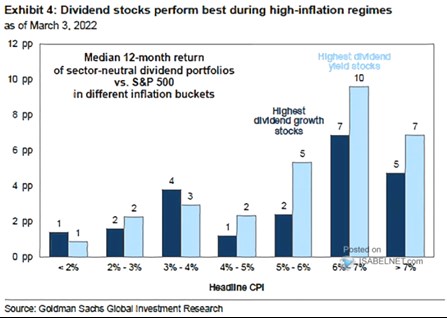
    Následující graf ukazuje výkony akcií s vysokým růstem dividend a vysokým dividendovým výnosem během různých období podle výše inflace:
    01
    Zdroj: Twitter

    Máme tu tedy dva druhy dividendových akcií a zdá se, že ve všech inflačních režimech si historicky vedou lépe než celý trh. Při nízké inflaci je rozdíl oproti indexu jen minimální, opak ale platí při vyšších tempech inflace. A to zejména u akcií s nejvyšším dividendovým výnosem. Proč má přitom nějaká akcie vysoký dividendový výnos? Jinak řečeno, proč je cena její akcie relativně nízko ve srovnání s jejími dividendami?

    Dá se to říci tak, že investoři si v případě akcií vyznačených světle modrými sloupci současných dividend tolik necení, platí za ně nižší ceny a příčiny mohou být dvě: Buď je firma/akcie hodně riziková. A nebo se u ní čeká jen nízký růst zisků a dividend, či dokonce jejich pokles. Tato skupina se nám tedy rozděluje na dvě části a celkově tu tedy máme tři skupiny „dividendových“ akcií: 1) Ty, u kterých se čeká vysoký budoucí růst dividend. 2) Ty, které nyní nabízí vysoký dividendový výnos kvůli vysokému riziku. A 3) ty, které nabízí takový výnos kvůli nízkému růstu, či stagnaci. Zde přitom jde často o akcie, které jsou naopak méně rizikové.

    Zástupce první skupiny prezentoval třeba zmíněný seznam od Morningstar. Jak ukazuje graf, tento typ akcií může být dobrým zajištěním proti vysoké inflaci (viz i moje včerejší úvaha zabývající se tím, jak moc dobře fungují v tomto smyslu akcie jako celek). Jak jsme ale konstatovali, akcie s vysokým dividendovým výnosem byly v tomto ohledu ale v minulosti výhodnější. V indexu SPX přitom mezi takovými tituly najdeme zejména utility, telekomy a podobné společnosti málo citlivé na cyklus (tj. méně rizikové). Ale také s omezeným růstovým výhledem. Nejde tedy o skupinu, která by nabízela vysoký dividendový výnos kvůli vysokému riziku.

    Proč by vlastně měly dividendové akcie ve smyslu popsaném výše představovat dobré zajištění proti inflaci? Pokud tomu tak v minulosti bylo, musely být odolné jejich valuační násobky a/nebo jejich ziskovost. Tedy schopnost ve vysokoinflačním prostředí promítat ceny vstupů do cen prodejních. Výše zmíněné sektory se přitom ale úplně nekryjí s těmi, které jsem v souvislosti s dobře si vedoucími odvětvími a inflací zmiňoval včera (zejména materiály a doprava) – opět viz včerejší úvaha.


    Čtěte více:

    Jedenáct investičních strategií a jejich návratnost
    23.02.2022 17:35
    Někoho přitahují dividendoví aristokraté, jiného současné dividendy ne...
    Výnosové křivky a akcie evropských bank
    01.03.2022 17:24
    Evropské akcie mají za sebou dlouhé roky opakovaných nadějí a zklamání...
    Valuační přenastavení trhů a dlouhodobý prospekt ziskovosti
    04.03.2022 17:34
    V posledních dnech se PE amerického indexu SPX dostalo z hodnot nad dv...
    Evropské peněžní momentum prudce slábne. Co akcie?
    08.03.2022 18:21
    Index STOXX 600 za poslední měsíc oslabuje o 9 %, za poslední rok je s...
    Akcie jako reálné aktivum odolné inflaci?
    09.03.2022 17:46
    Z ekonomů, analytiků a investorů se často stávají historici. Děje se t...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m