Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Výnosové křivky a akcie evropských bank

    Výnosové křivky a akcie evropských bank

    01.03.2022 17:24

    Evropské akcie mají za sebou dlouhé roky opakovaných nadějí a zklamání z toho, že nepředbíhají své americké protějšky. Nepomáhaly jejich nižší valuace a případně další argumenty. Za posledních více než deset let si ale jako celek přece jen připisují nemalé zisky. Což ovšem neplatilo o evropském bankovním sektoru, kterému bych se dnes chtěl věnovat. Mimo jiné proto, jak dobře si vedl na počátku letošního roku (tj. před současnými turbulencemi).

    1. Evropský trh a banky: V roce 2009 si evropské banky prošly podobnou rally, jako zbytek evropských akcií, pak se ale jejich cesty rozdělily. A nyní jsou banky stále znatelně níže, než byly na lokálních vrcholech v letech 2009 a 2010. Zpočátku letošního roku tuto mezeru začaly (opět) poněkud uzavírat, optimismus podle různých komentářů pramenil z vývoje jejich ziskovosti, výplaty dividend, či odkupů. A v neposlední řadě z makroekonomického vývoje a s ním související monetární politiky.

    Poněkud zkratkovitě se hovoří o tom, že bankám prospívá růst sazeb, přesněji by se mělo asi mělo mluvit o rozšiřování rozdílu mezi sazbami krátkodobými a dlouhodobými. Ty druhé totiž určují spíše návratnost aktiv bank, ty první spíše to, co banky platí těm, kteří jim nějakým způsobem poskytují kapitál a zdroje. Ne zrovna přívětivé je z tohoto pohledu prostředí nulových sazeb, kdy se u nuly nachází nejen krátkodobé, ale i dlouhodobé sazby. Růst sazeb, který vše posouvá k „historickému“ normálu – vyšším krátkým a ještě vyšším dlouhodobým sazbám, je pak prostředím znatelně přívětivějším.

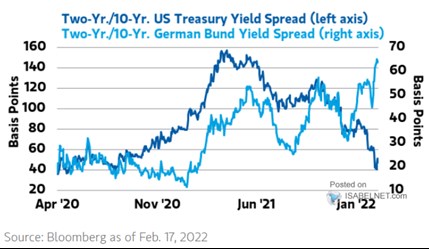
    2. Banky a výnosová křivka: Onen rozdíl v sazbách je v principu sklonem výnosové křivky a jeho výše vypadá v USA a Německu následovně:
    1
    Zdroj: Twitter

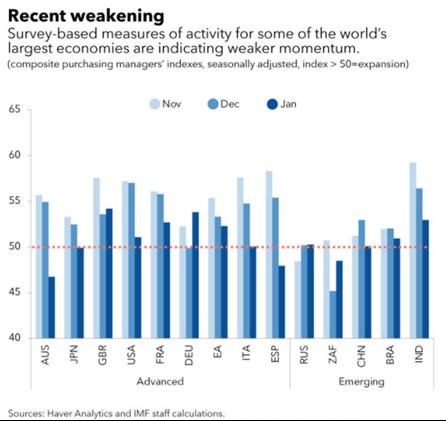
    Pokud tedy přijmeme výše uvedenou logiku, sazby, respektive sklon výnosové křivky sám o sobě, by nyní měl více nahrávat bankám evropským než americkým. K tomu se může přidávat signál, který křivka vysílá ohledně dalšího růstu celé ekonomiky – čím vyšší sklon, o to obecně lepší výhled. Všimněme si v této souvislosti, že podle MMF se v podstatě jedině v Německu v lednu výrazně zlepšil výhled:
    2
    Zdroj: Blog MMF

    Do hospodaření bank a cen jejich akcií ale samozřejmě promlouvá mnohem více faktorů, na výše uvedené jsem jen chtěl upozornit ve vztahu k mých předchozím úvahách točícím se kolem výnosových křivek.

    Co pak v této souvislosti nebývá zmiňováno, ale může mít v uvedené logice svou relevanci, jsou takzvané neutrální sazby. Proč? Protože jde o sazby, ke kterým by ty skutečné měly postupně směřovat. Pokud by tedy sazby neutrální byly relativně vysoko, byl by pro banky (a samozřejmě monetární politiku) výhled jiný, než kdyby se nacházely nízko. Jak tomu tedy je? Uvidíme zítra.


    Čtěte více:

    UBS radí vyhnout se teď technologiím. Je čas na hodnotu a cyklické akcie
    28.02.2022 15:04
    Některé banky kvůli dění na Ukrajině snižují svá doporučení a výhled u...
    Sankce bolí i oligarchy, nejbohatší Rusové přišli už o 83 miliard dolarů
    01.03.2022 11:29
    Globální sankce vůči Rusku za jeho invazi na Ukrajinu mají negativní d...
    Evropské trhy tíží finanční sektor a akcie, napojené na Rusko. Podporou Bayer a doma akcie CZG
    01.03.2022 11:37
    Evropské akciové trhy první obchodní den v třetím kalendářním měsíci r...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m