Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co říká cyklická část trhu o dalším vývoji?

    Co říká cyklická část trhu o dalším vývoji?

    25.04.2023 17:19

    V prvním a druhém čtvrtletí minulého roku americký reálný produkt klesal, ale recese oficiálně vyhlášena nebyla. Takový postup byl poměrně v souladu s tím, jaký pocit obecně z ekonomického vývoje pramenil. Akcie sice oslabovaly, ale trh práce byl (a stále je) mimořádně silný. Ukazuje to, že recese je docela volný pojem. S čím počítá cyklická část akciového trhu?

    Rotace chtiví investoři se obvykle drží toho, že během boomu si vedou lépe firmy a akcie citlivé na ekonomický cyklus. Během recese by si zase vedly hůře, než zbytek trhu. Proto od nich investoři prchají směrem k sektorům defenzivním. Tedy těm na cyklus necitlivým. Toto jednoduché téma ale může nabrat na složitosti, pokud si klademe otázky týkající se výhodnosti široce rozšířeného stádové chování, dopadu rotace na ceny (a jejich poměry k hodnotě) a podobně.

    Podívejme se nyní jak si nyní a v minulosti vedly cyklické sektory bez finančních titulů. Za posledních více než deset let poměrně kopírovaly ISM ve výrobním sektoru. Goldman Sachs ovšem ke grafu píše, že cyklické sektory sice již nějakou dobu zaostávají za trhem, ale jejich ceny stále neodráží scénář recese. Ekonomové banky mají přitom evidentně na mysli mezeru mezi oběma křivkami. Pokud se přitom podíváme do minulosti, měla ISM v podobných případech často větší gravitaci – akcie se vydaly za ní a ne naopak:
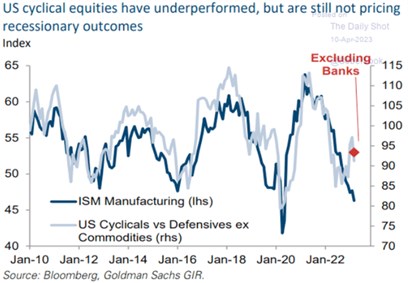
    cyklus

    Zdroj: Twitter 

    Pokud dám stranou roky 2020 – 2022, tak sektor zboží dlouhodobé spotřeby je nyní valuačně hodně našponovaný. Data Eda Yardeniho to ukazují jak na úrovni poměru cen k ziskům (PE), tak u PEG, tedy poměru PE a dlouhodobějšího očekávaného růstu zisků. Průmysl má PE poměrně vysoko, PEG ani ne. IT sektor má obě měřítka relativně k historii notně nafouknutá*. Ani materiály nevykazují nějakou valuační střídmost, naopak.

    Takový pohled na stav cyklických odvětví by možná o očekáváních trhu ohledně recese řekl více, než uvedený graf. A konec konců, proč se omezovat na cyklické sektory. Současné PE celého indexu ve výši 18,4 a PEG na rovných 2 jsou docela extrémy. Vysvětlení? Pokud bychom šli po fundamentální rovině, tak trhy čekají recesi žádnou, nebo velmi mírnou, s mírným dopadem na zisky a (možná hlavně) dlouhodobě přívětivé prostředí pro akcie. Tedy vysoký poměr růstu k požadované návratnosti (tj., z velké části k výnosům dlouhodobých dluhopisů). Není třeba zdůrazňovat, že s dlouhodobě vyšší inflací se tyto body moc neslučují.

    *Probíhá diskuse o tom, zda tento sektor představuje spíše cyklickou část trhu, či tu defenzivní. „Matoucí“ je v tomto ohledu možná hlavně to, že velkým technologiím a jejich finančním výsledkům se často daří poměrně dobře v různých prostředích.


    Čtěte více:

    Přichází recese a akciové trhy jí neprojdou bez újmy, říká stratég
    24.04.2023 6:04
    Poslední ekonomická data z USA naznačují, že se blíží recese, uvedl ge...
    Sazby jsou v podstatě na vrcholu, recese přijde ve druhé polovině roku, domnívá se ekonomka
    24.04.2023 11:01
    Spotřebiteli se dostalo vysoké vládní pomoci, prudce tudíž vzrostly je...
    Monetární přesuny v čase a inflace v největších vyspělých ekonomikách
    24.04.2023 17:11
    Inflace ve vyspělých zemích se po období téměř jednolitého růstu opět ...
    Nafouknuté valuace technologických gigantů by mohly být pro index S&P 500 problém
    25.04.2023 14:04
    Akciový trh tento týden čelí velké zkoušce. Očekává se totiž, že velké...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data